新築ルート 4 / 6 本目
家を建てる諸費用はいくら?登記・ローン・火災保険・つなぎ融資の一覧
家を建てるときの諸費用を、登記の税率・ローン手数料・火災保険と地震保険・つなぎ融資・印紙税まで項目ごとに一覧にしました。総額の5〜10%と言われる理由を2つの試算で示し、現金で用意する額と払う時期、2027年3月末に期限が来る軽減もまとめています。
この記事にはアフィリエイトリンク(広告)が含まれます。
見積書の最後のほうに「諸費用 一式」とだけ書かれた行があります。
中身が分からないまま、ハンコを押していいのか。ここ、迷いますよね。
この記事でわかること
- 登記・ローン・保険・つなぎ融資・税金を、項目ごとにどう計算するか
- 自分の家の諸費用が「総額の何%」くらいになりそうか
- 現金をいくら、いつまでに用意すればいいか
この記事の結論
諸費用の大半は「仲介手数料」「ローンの手数料」「つなぎ融資」の3つで決まります。
- 土地がある人 → まずローンの手数料の型(2.2%か、金利上乗せか)を決める
- 土地を買う人 → 仲介手数料とつなぎ融資を見積もりに入れる
- 全員 → 登記の軽減に要る住宅用家屋証明書の手配を、登記の前に済ませる
結論から言うと、この記事の試算で「総額の5〜10%」の帯に入ったのは、土地を仲介で買い、ローン手数料を2.2%型にしたときでした。
土地があって、手数料の安い型を選べばどうか。狭い意味の諸費用は、数%で済むこともあります。
諸費用は「一式」で片付けず、1行ずつ計算式を聞いておくといいですよ。計算式が分かれば、どこが削れるかも見えてきます。
この記事の目次
諸費用って結局いくら? 5〜10%と言われる理由
土地を買うかどうかと、ローンの手数料の型。この2つで諸費用は数倍変わります。
同じ3,000万円の建物でも、AとBでは200万円以上の差が出ます。
下の表は、公式の料率に「仮の評価額」を当てはめた試算です(2026-10-20時点の制度で計算)。
| 項目 | A 土地あり(借入3,000万円) | B 土地1,500万円を仲介で購入(借入4,500万円) |
|---|---|---|
| 印紙税(契約書) | 3万円 | 4万円 |
| 仲介手数料 | なし | 約56.1万円 |
| 登記の税金(土地・建物・抵当権) | 約5.3万円 | 約21.8万円 |
| 司法書士報酬(仮置き) | 10万円 | 15万円 |
| ローンの手数料 | 5.5万円(保証会社事務取扱手数料。金利+0.3%型) | 99万円(2.2%) |
| 火災・地震保険 | 見積もりで確認(合計に含めず) | 見積もりで確認(合計に含めず) |
| つなぎ融資(手数料+利息、仮定) | なし | 約47万円 |
| 不動産取得税(建物) | 約9万円 | 約9万円 |
| 合計 | 約33万円(建物の約1.1%) | 約252万円(総額の約5.6%) |
← 横にスクロールできます →
試算の前提:建物の評価額は1,500万円、土地の評価額は1,000万円と仮定しました。実際の評価額は自治体や法務局が決めます。土地の不動産取得税は、減額で0円になる想定で入れていません。Aはりそな銀行の金利上乗せ型を想定しています。りそな銀行では、どちらの型でも保証会社事務取扱手数料55,000円(税込)が別にかかります。火災・地震保険は地域や補償で大きく変わるので、合計には含めていません。
Bの約8割は、仲介手数料・ローン手数料・つなぎ融資の3つです。ここに火災保険や地鎮祭、引っ越し、カーテン・照明などを足すと、「5〜10%」の帯にすっぽり入ります。
調べていて、税金より手数料のほうがずっと大きいことに少し驚きました。
「諸費用合計で200万円〜420万円あたりになると思われます。 銀行の手数料、保証料関係のブレがかなり大きいです。」
Yahoo!知恵袋の回答(2025年3月)
- あなたが土地持ちなら → Aに近い形。まずローン手数料の型を決める
- あなたが土地から買うなら → Bに近い形。仲介手数料とつなぎ融資を先に見積もる
諸費用と付帯工事費の違いは? 見積書の見方
見積書の「諸費用」は、工事ではないお金のこと。水道の引き込みや地盤改良は、ふつう工事費の側に入ります。
付帯工事(建物の外側の工事。水道の引き込みや地盤の補強など)は、会社によって本体に含めたり、別にしたりします。
2社以上を比べるなら、まず4つの箱のどこに何が入っているかをそろえましょう。
「本体価格2100万以外に付帯工事(給排水等)100万、地盤調査や設計監理・各種申請他の検査費用等必要経費100万、登記・保険・税金など諸経費100万、」
Yahoo!知恵袋の回答(2023年11月)
この方は、まさに4つの箱で分けて書いています。見積書を読むときの手本にちょうどいい形です。
登記の費用は何%? 税率を一覧で確認
建物は評価額の0.15%、ローンの抵当権は借入額の0.1%、土地は評価額の1.5%です。
| 登記の種類 | 本則 | 軽減後 | 計算のもと | 軽減の期限 |
|---|---|---|---|---|
| 土地の売買(所有権移転) | 2.0% | 1.5% | 土地の評価額 | 2029年3月31日(令和11年) |
| 建物の保存登記(新築) | 0.4% | 0.15% | 建物の評価額 | 2027年3月31日(令和9年) |
| 抵当権設定(ローン) | 0.4% | 0.1% | 借入額 | 2027年3月31日(令和9年) |
| 特定認定長期優良住宅の保存登記 | 0.4% | 0.1%(一戸建ての移転登記は0.2%) | 建物の評価額 | 2027年3月31日(令和9年) |
← 横にスクロールできます →
出典:国税庁「No.7191 登録免許税の税額表」、国土交通省「住宅用家屋に係る登録免許税の特例措置」を加工して作成(2026-10-20時点)
- 抵当権(ローンが返せないとき、銀行が家を担保にできる権利)
- 評価額(役所や法務局が決める値段。ふつうは建築費より低い)
土地の1.5%は、令和8年度の税制改正で3年延びました。「2026年3月末まで」と書かれた古い解説もあるので、日付を見てから読むと安心です。
0.15%の軽減って、自動で受けられるの?
自動ではないんです。市区町村の「住宅用家屋証明書」を登記のときに出さないと、軽減が受けられません。司法書士さんに手配済みか一言聞いておくといいですよ。
証明書の手数料は、江戸川区の場合1件1,300円です。床面積は登記上50㎡以上などの条件があります。
ここは混同しやすいところ。不動産取得税の床面積の下限は40㎡に下がりましたが、登記のほうは50㎡のままです。
司法書士への報酬には、公的な相場の統計がありません。事務所ごとに違うので、見積もりで確かめます。
住宅ローンの手数料と保証料、どっちの型を選ぶ?
最初に払える現金があるなら「手数料2.2%型」、手元の現金を残したいなら「金利上乗せ型」です。
| 型 | 払い方 | 3,000万円借りたら | 例(2026-10-20時点の公式) |
|---|---|---|---|
| 手数料定率型 | 借入額×2.2%(税込)を最初に | 66万円 | りそな銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・三菱UFJ銀行の解説 |
| 金利上乗せ型 | 融資手数料なし、金利を上乗せ(りそな銀行は保証会社事務取扱手数料5.5万円が別) | 初年度は約9万円の上乗せ(0.3%の場合) | りそな銀行は+0.3% |
| 定額型+保証料 | 事務手数料3〜5万円+保証料 | 保証料の払い方で変わる | 三菱UFJ銀行の解説 |
← 横にスクロールできます →
選び方の基準:最初に払う額と、毎月の上乗せの積み上がりを、借りる年数と繰上返済の予定で比べます。
つまり、長く借りるつもりなら2.2%型。早めに返す予定がある、または現金を手元に残したいなら金利上乗せ型が合います。
りそな銀行は、手数料型(2.2%)と金利上乗せ型(+0.3%)を公式ページで並べて見せています。
りそな銀行の住宅ローン手数料・諸費用のページを見る(resonabank.co.jp)
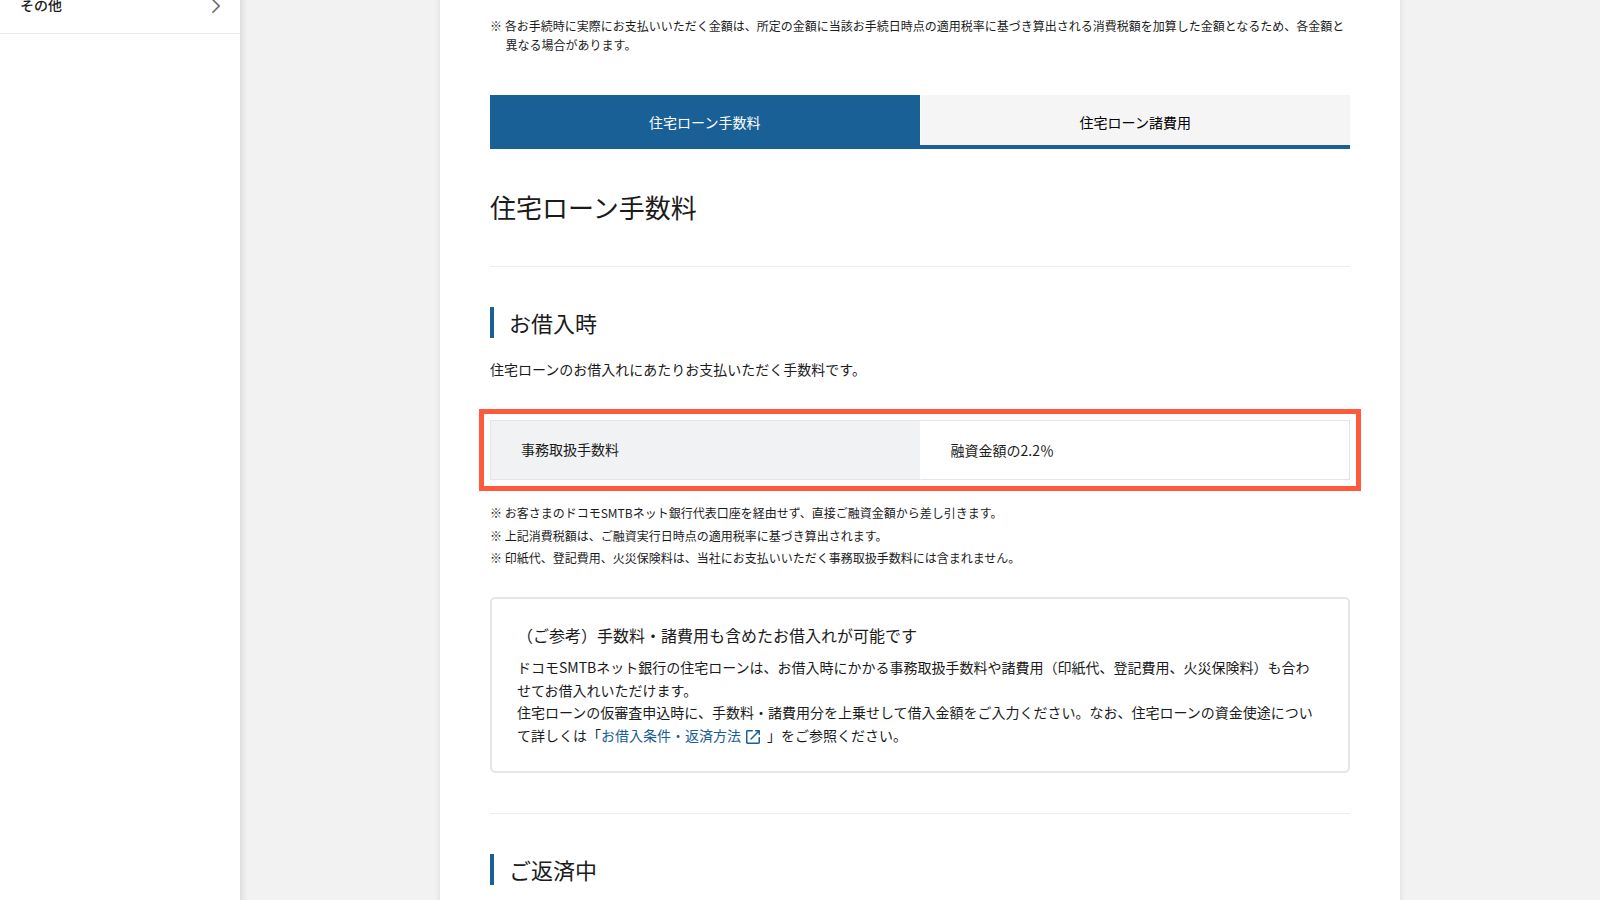
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の事務取扱手数料は融資金額の2.2%。融資金から直接差し引く形です。
定率型・定額型・保証料の違いをまとめて知りたいなら、三菱UFJ銀行のコラムが整理されています。
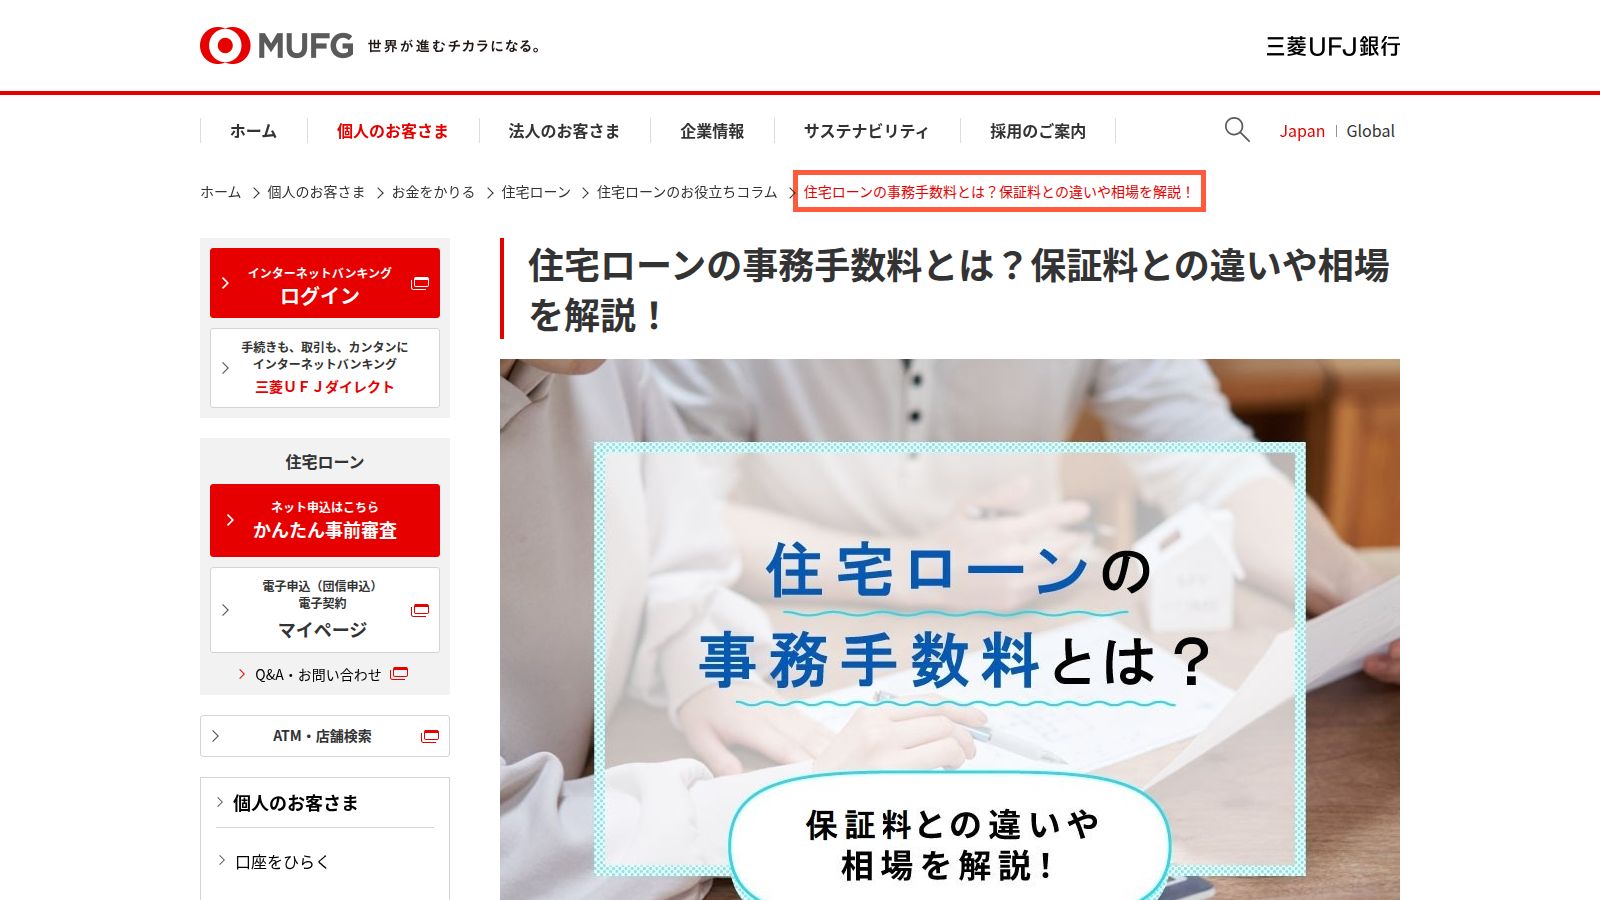
2.2%型は「手元から出る額」が大きく見えます。だからこそ、借入額に含められるかを先に銀行に聞くのが一番の近道だと感じました。
火災保険と地震保険の相場は? いくら見ておく?
火災保険は場所・構造・補償の選び方で大きく変わるので、2〜3社で見積もりを。地震保険は国の料率から計算できます。
地震保険の基本の料率は、財務省が公表しています(2022年10月1日以降に始まる契約)。保険金額1,000万円あたり、1年の目安は次のとおりです。
| 地域 | イ構造(省令準耐火など) | ロ構造(一般的な木造) |
|---|---|---|
| 東京都 | 27,500円 | 41,100円 |
| 大阪府・愛知県 | 11,600円 | 19,500円 |
| 北海道 | 7,300円 | 11,200円 |
← 横にスクロールできます →
出典:財務省「地震保険の基本料率」を加工して作成(2026-10-20時点)
- 耐震等級3 → 50%割引、等級2 → 30%割引(割引は重ねて使えない)
- 5年分をまとめて払うと、1年分の4.70倍で済む
「東京海上日動で水災無しにして地震保険込みで5年で約15万です。 家財の金額などを見直せば一気に下がると思いますよ。」
Yahoo!知恵袋の回答(2024年7月)
「掛金に差がないなら補償額は大きいほうが良い、と考え、上屋の価格に含められるものは全て含めています。コメントにある項目で言えば地盤改良以外の2,990万。」
Yahoo!知恵袋の回答(2023年12月)
水災をつけるかはハザードマップを見て決めるといいですよ。家財の金額も、実際の持ち物に合わせると保険料が下がりやすいところです。
つなぎ融資の費用はいくら? 必要な人は?
土地代や着工金を、住宅ローンが出る前に払うための「一時的な借金」です。手数料と、日割りの利息がかかります。
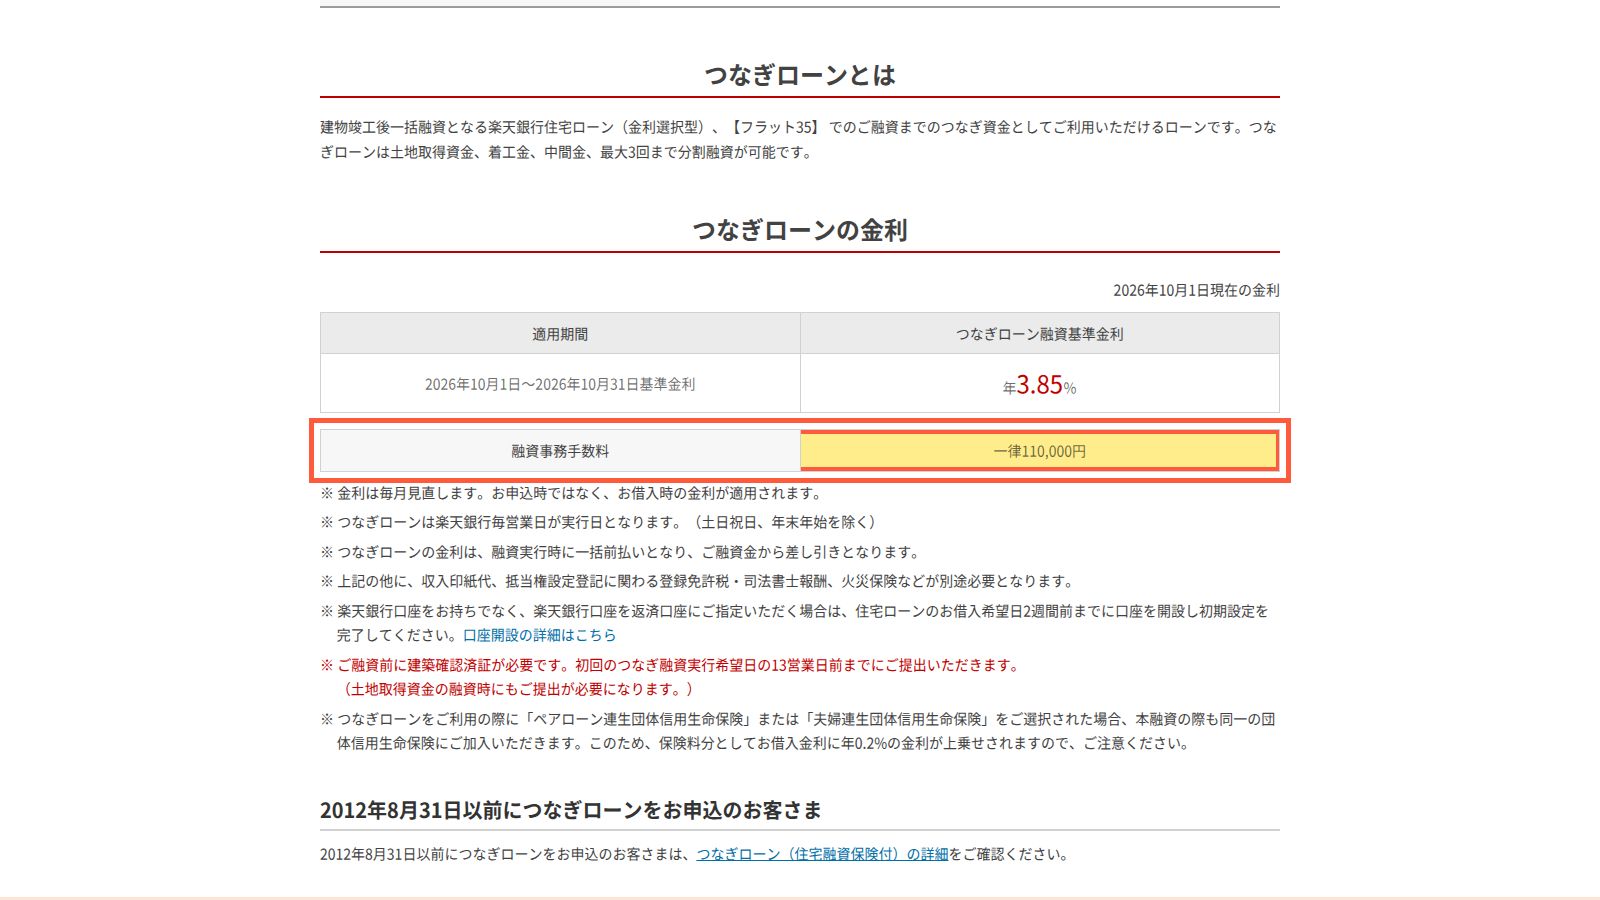
例として、楽天銀行のつなぎローンの条件を見てみます(2026-10-20時点)。
- 融資事務手数料は一律110,000円。かかるのは最初の1回だけ
- 土地取得資金・着工金・中間金の最大3回まで借りられる
- 利息は日割りで前払い
- 楽天銀行の住宅ローンを借りる人専用
| 借りるお金(仮定) | 借りる期間 | 利息(年3%と仮定) |
|---|---|---|
| 土地代 1,500万円 | 6か月 | 約22.5万円 |
| 着工金 900万円 | 4か月 | 約9万円 |
| 中間金 900万円 | 2か月 | 約4.5万円 |
| 手数料 | — | 11万円 |
| 合計 | 約47万円 |
← 横にスクロールできます →
金利は銀行や時期で変わります。参考までに、フラット35の金利は2026年10月で年3.83%〜年5.84%(返済期間21〜35年)です。
住宅金融支援機構の【フラット35】のページを見る(flat35.com)
フラット35を使う場合、つなぎ融資の扱いは取扱金融機関ごとに異なります。借りる金融機関に、早めに確認しておきましょう。
土地を先に買う人ほど、借りる期間が長くなります。工期の見通しを会社に聞いておけば、利息の目安が立ちます。
印紙税と不動産取得税は、いつ・いくら払う?
契約書の印紙は1〜2万円ずつ。不動産取得税は入居後に届き、新築の建物には大きな控除があります。
| 書類・税 | 1,000万円超5,000万円以下の場合 | 軽減の有無 |
|---|---|---|
| 工事の請負契約書 | 1万円 | 軽減あり(2027年3月31日までに作る契約書) |
| 土地の売買契約書 | 1万円 | 軽減あり(同上) |
| ローン契約書 | 2万円 | 軽減なし(WEB契約なら0円の銀行もある) |
| 不動産取得税(建物) | (評価額−1,200万円)×3% | 長期優良住宅は控除1,300万円 |
| 不動産取得税(土地) | 評価額×1/2×3%から減額 | 減額は4.5万円か計算額の多い方 |
← 横にスクロールできます →
出典:国税庁「No.7108」「No.7140」、新潟県「不動産取得税の軽減」、東京都主税局「不動産取得税」を加工して作成(2026-10-20時点)
ローン契約書の印紙が軽減の対象外なのは、地味に見落としがちです。ドコモSMTBネット銀行(2026年8月3日に住信SBIネット銀行から商号変更)のようにWEBで契約すれば、印紙代はかかりません。
不動産取得税は、新築の建物なら評価額から1,200万円を引いて計算します。評価額がそれ以下なら0円です。
届く時期は自治体ごとに違います。入居後の分として、現金を少し残しておきましょう。
現金はいつ必要? 諸費用を払う順番
契約から入居後まで、少しずつ現金が出ていきます。気をつけたいのは、ローンが出る前の支払いです。
建築費の払い方は、請負契約時に約10%、着工時・上棟時・引き渡し前にそれぞれ約30%ずつが目安です(SUUMOなどの民間の目安)。
ところが、ローンが出るのは引き渡しのころ。それより前の支払いは、自己資金かつなぎ融資で用意することになります。
諸費用もローンに入れられる?
銀行によって、手数料や保険料を借入に含められるかが違います。印紙や登記費用は現金で、と言われることもあるので、事前審査のときに一覧で聞いておくといいですよ。
2027年3月末で終わる軽減は? 期限の一覧
登記・印紙・不動産取得税の軽減の多くは、2027年3月31日が期限です。延びるかどうかは、来年度の税制改正で決まります。
| 軽減 | 期限 |
|---|---|
| 建物の保存登記0.15%・抵当権0.1% | 2027年3月31日 |
| 特定認定長期優良住宅の保存登記0.1%(一戸建ての移転登記0.2%) | 2027年3月31日 |
| 印紙税の軽減(請負・売買契約書) | 2027年3月31日 |
| 不動産取得税の税率3%・土地の評価額1/2 | 2027年3月31日 |
| 土地の移転登記1.5% | 2029年3月31日 |
| 長期優良住宅の不動産取得税控除1,300万円・固定資産税の減額 | 2031年3月31日 |
← 横にスクロールできます →
出典:国税庁、国土交通省、財務省「令和8年度税制改正の大綱」、新潟県、相模原市の公式ページを加工して作成(2026-10-20時点)
期限があるからといって、契約を急ぐ必要はありません。
差が出るのは、数万円単位の項目が中心です。手数料の型や土地の買い方のほうが、ずっと大きく効きます。
長期優良住宅は登記も税金も軽くなりますが、認定の申請費用もかかります。軽くなる額と申請の費用を並べて、会社に試算してもらうといいですよ。
よくある質問
Q. 土地があって建物だけ建てる場合、諸費用はいくら?
A. 土地の仲介手数料と移転登記がないぶん、小さくなります。この記事の試算(借入3,000万円・金利上乗せ型、火災・地震保険は除く)では約33万円でした。ローン手数料を2.2%型にすると、66万円が加わります。
Q. 見積書の諸費用が平均的か、どう確かめる?
A. 「一式」の中身を、この記事の表の項目に分けてもらいます。計算式(何×何%)が書かれていれば、評価額と借入額を当てはめて自分で確かめられます。地盤改良や外構が含まれているかも確認しましょう。
Q. 火災保険の補償額に、オプションや太陽光は入れるべき?
A. 補償額は、建物を建て直すのに必要な額をもとに決めます。何を含められるかは保険会社によって違うので、見積もりのときに含めたい設備を伝えて確認します。住宅ローンや税金の個別の判断は、銀行の窓口や税理士・FPに相談してください。
次にやること
① 土地を買うか、借入額はいくらかを決めて、この記事の表に当てはめて概算する
→ ② 銀行の事前審査で、手数料の型と「ローンに含められる諸費用」を一覧で聞く
→ ③ 会社の見積書の「諸費用」を1行ずつ分けてもらい、抜けている項目を足す
この記事のまとめ
- この記事の試算では、土地を仲介で買い、ローン手数料を2.2%型にしたときに「総額の5〜10%」の帯に入った
- 諸費用の大半は、仲介手数料・ローン手数料・つなぎ融資の3つ
- 登記は建物0.15%・抵当権0.1%・土地1.5%。建物の軽減には住宅用家屋証明書が要る
- 地震保険は耐震等級3なら50%割引。火災保険は2〜3社で見積もる
- 建物の登記(長期優良住宅の0.1%を含む)・印紙・不動産取得税の軽減は2027年3月31日が期限
今日やることは1つ。 借りる予定の銀行に「手数料は2.2%型と金利上乗せ型のどちらが選べるか」を聞いてみましょう。
出典
- No.7191 登録免許税の税額表(国税庁) 2026-10-20 閲覧
- No.7108 不動産売買契約書及び建設工事請負契約書の印紙税の軽減措置(国税庁) 2026-10-20 閲覧
- No.7140 印紙税額の一覧表(国税庁) 2026-10-20 閲覧
- 住宅用家屋に係る登録免許税の特例措置(国土交通省) 2026-10-20 閲覧
- 令和8年度税制改正の大綱(財務省) 2026-10-20 閲覧
- 不動産取得税(東京都主税局) 2026-10-20 閲覧
- 不動産取得税の軽減(新潟県) 2026-10-20 閲覧
- 認定長期優良住宅の固定資産税の減額(相模原市) 2026-10-20 閲覧
- 住宅用家屋証明書(江戸川区) 2026-10-20 閲覧
- 地震保険制度の概要(財務省) 2026-10-20 閲覧
- 地震保険の基本料率(財務省) 2026-10-20 閲覧
- 地震保険基準料率(損害保険料率算出機構) 2026-10-20 閲覧
- 【フラット35】(住宅金融支援機構) 2026-10-20 閲覧
- 住宅ローンの手数料・諸費用(りそな銀行) 2026-10-20 閲覧
- 住宅ローンの手数料(ドコモSMTBネット銀行) 2026-10-20 閲覧
- 商号変更に関するお知らせ(ドコモSMTBネット銀行(旧・住信SBIネット銀行)) 2026-10-20 閲覧
- 注文住宅の諸費用・手数料ガイド(CREX GROUP) 2026-10-20 閲覧
- 住宅ローンの事務手数料とは?保証料との違いや相場を解説(三菱UFJ銀行) 2026-10-20 閲覧
- つなぎローン(楽天銀行) 2026-10-20 閲覧
- 知恵袋の回答(本体価格以外にかかった費用の内訳)(Yahoo!知恵袋) 2026-10-20 閲覧
- 知恵袋の回答(諸費用合計の目安と、金額が大きく変わる項目)(Yahoo!知恵袋) 2026-10-20 閲覧
- 知恵袋の回答(火災保険料の実例と見直し方)(Yahoo!知恵袋) 2026-10-20 閲覧
- 知恵袋の回答(火災保険の補償額の決め方)(Yahoo!知恵袋) 2026-10-20 閲覧