フラット35と変動どっち?35年の差|借入額別の返済額早見表
フラット35と変動、どっちにするか迷っている人向けに、2026年11月の公式金利(フラット35は3.81%、三菱UFJ銀行の変動は1.195%)で計算しました。2,000万〜6,000万円の月々の返済額と35年の総額、変動金利が何%になると総額が並ぶかを早見表にしています。
この記事にはアフィリエイトリンク(広告)が含まれます。
夜、ダイニングテーブルに2枚の画面を並べる。銀行の変動金利1.195%と、フラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。の3.81%。4,000万円を借りると、月々の差は5万円を超えます。それでも「半年後に金利が上がっていたら?」と聞かれると、うまく答えられない。
この記事でわかること
- 2,000万〜6,000万円を借りたとき、フラット35と変動で月々・35年の総額がいくら違うか
- 変動金利が何%まで上がると、フラット35と総額が並ぶか
- 変動金利が上がったとき、自分の返済額がどこまで増えるか
この記事の結論
2026年11月の金利では、変動のままなら総額は変動のほうが少なく済みます。ただ、どちらが得だったかは完済するまで分かりません。迷ったら、金利のタイプより「毎月いくらまでなら払えるか」で決めるのが近道です。
- まず、家計で払える月々の上限を決める
- 早見表の「6年目から上がった場合の月々」と照らし合わせる
- 銀行の事前審査とフラット35の取扱金融機関、両方で自分の金利を出してもらう
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料忙しい人はここまでで十分です。「どっちが得か」を考える前に、「金利が上がったら月々いくらになるか」を表で見ておく。これがいちばん迷わない決め方です。
最初に決めるのは、金利のタイプより「毎月いくらまでなら払えるか」です。そこが決まれば、早見表のどこを見ればいいかがはっきりしますよ。
この記事の目次
この記事に出てくる言葉 3個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
4,000万円なら月々約5.6万円の差|借入額別の返済額早見表
4,000万円を35年で返す場合、2026年11月適用の金利だと、月々の返済はフラット35(最頻金利3.81%)が約17.3万円、変動(三菱UFJ銀行の1.195%)が約11.7万円。差は約5.6万円です。
35年の総額は約7,248万円と約4,897万円で、差は約2,350万円。ただし変動金利が35年間ずっと変わらない場合の話です。
フラット35とは、住宅金融支援機構(以下「機構」)と民間の金融機関が組んで出している住宅ローンのこと。借りた日から返し終わるまで、金利が変わりません。金融機関によって金利が違うので、ここでは最も多くの金融機関が出している「最頻金利」を使いました。
変動金利の例には、三菱UFJ銀行の新規借入金利を使っています。2026年11月に借りる場合は年1.195%(店頭表示金利3.375%から引き下げた金利。審査の結果によっては適用されないこともあります)。
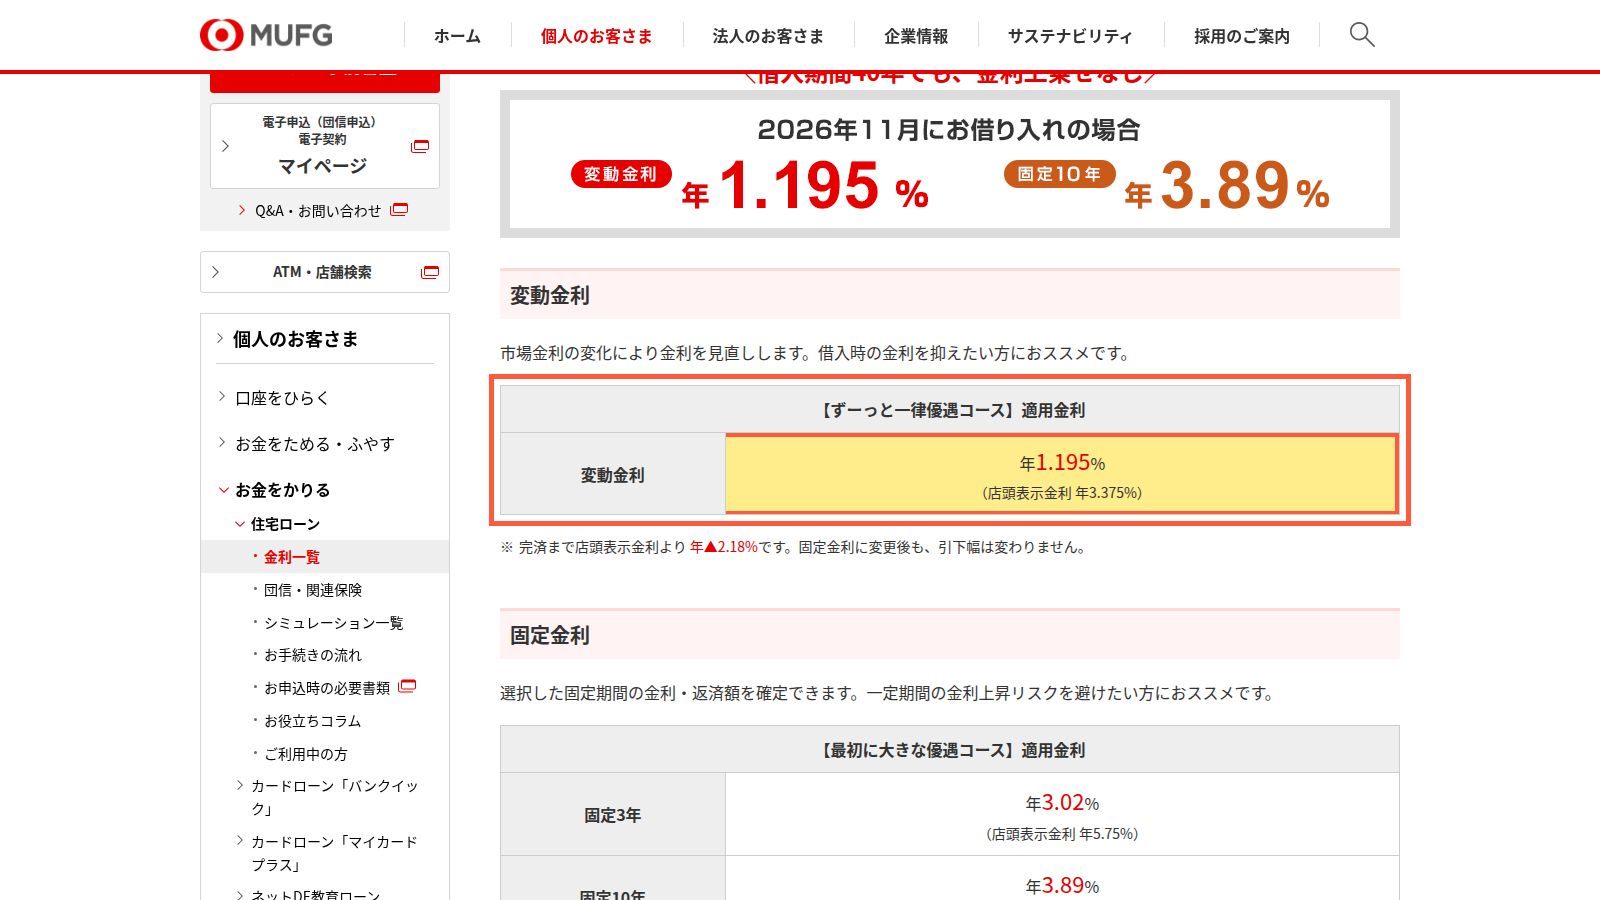
表の前提:元利均等返済(毎月の返済額が同じになる返し方)、35年、ボーナス払いなし、フラット35は融資率9割以下です。手数料、団信(ローンを借りた人が亡くなったときなどに、残りを保険で払う仕組み)の違い、住宅ローン控除住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。(ローン残高に応じて税金が戻る制度)は入れていません。
| 借入額 | フラット35(3.81%)の月々 | 変動(1.195%のまま)の月々 |
|---|---|---|
| 2,000万円 | 約86,300円 | 約58,300円 |
| 3,000万円 | 約129,400円 | 約87,400円 |
| 4,000万円 | 約172,600円 | 約116,600円 |
| 5,000万円 | 約215,700円 | 約145,700円 |
| 6,000万円 | 約258,900円 | 約174,900円 |
← 横にスクロールできます →
| 借入額 | フラット35の35年総返済額 | 変動(1.195%のまま)の35年総返済額 |
|---|---|---|
| 2,000万円 | 約3,624万円 | 約2,448万円 |
| 3,000万円 | 約5,436万円 | 約3,672万円 |
| 4,000万円 | 約7,248万円 | 約4,897万円 |
| 5,000万円 | 約9,060万円 | 約6,121万円 |
| 6,000万円 | 約1億873万円 | 約7,345万円 |
← 横にスクロールできます →
表にない金額は、1,000万円あたりの月々(フラット35は約43,145円、変動は約29,146円)に借入額を掛ければ出せます。3,500万円なら3.5倍です。
事前審査で自分の金利が分かったら、この表を同じやり方で計算し直しておくといいですよ。表の金利は、比べるための物差しと考えてください。
要するに、変動のままなら月々も総額も変動のほうが軽い。問題は「変動のまま」が続くかどうかです。
変動金利が何%まで上がると、フラット35と総額が並ぶ?
答えは約4.65%です。6年目から変動金利が上がり、そのまま35年目まで続いたと仮定した場合に、総額がフラット35(3.81%)と並びます。
今の1.195%から約3.5ポイント上がった水準で、0.25%ずつの利上げなら14回分。借入額が違っても、この並ぶ金利はほぼ同じです。
| 4,000万円・35年の場合 | 6年目以降の月々 | 35年の総返済額 |
|---|---|---|
| 変動が1.195%のまま | 約116,600円 | 約4,897万円 |
| 変動が6年目から+1%(2.195%) | 約133,800円 | 約5,516万円 |
| 変動が6年目から+2%(3.195%) | 約152,400円 | 約6,185万円 |
| 変動が6年目から+3%(4.195%) | 約172,300円 | 約6,903万円 |
← 横にスクロールできます →
変動がフラット35と同じ3.81%まで上がったら、もう逆転ですか?
まだ逆転しません。最初の5年間を低い金利で返しているぶん、元金(借りたお金そのもの)が早く減っているからです。
目を引いたのは「+3%」の行でした。総額はまだフラット35より約345万円少ないのに、6年目からの月々はフラット35(約172,600円)とほぼ同じになる。総額だけ見ていると、この「月々が追いつく」タイミングを見落とします。調べてみて、そう感じました。
なお、これらの数字は予測ではなく仮定です。金利が何年目にどこまで動くかは、誰にも決められません。
「総支払の金額だけで言うと、そうとう金利が上がらないと固定で良かったとなりませんが…。」
Yahoo!知恵袋の回答(2026年4月)
要するに、総額で並ぶのは約4.65%。ただ、+3%の時点で月々はフラット35に追いつきます。
5年ルール・125%ルールがあれば、返済額は急に増えない?
急な増え方は抑えられます。ただし、利息そのものが減るわけではありません。
三菱UFJ銀行の変動金利(元利均等返済)では、返済額の見直しは5年ごと。上がるときも、それまでの返済額の125%が上限です。
4,000万円で6年目から2%上がると、金利どおりの月々は約152,400円。上限は約145,700円なので、毎月約6,600円分が「あとに回る」形になります。
- 利息が毎月の返済額を上回ったぶんは、未払利息(払いきれずに翌月以降へ繰り越す利息)として残ります
- 最終返済日に残高があれば、原則としてその日に一括で返します
- 元金均等返済(元金を毎月同じ額ずつ返す方法)は、このルールの対象外です
返済額が急に上がらない仕組みは心強いですが、払わなくてよくなるわけではありません。はみ出したぶんがどこへ回るのか、窓口で一度聞いておくと安心ですよ。
5年ルール・125%ルールの有無や中身は、銀行によって違います。比べるときは、商品説明書の「返済方法」の欄を見てください。
要するに、このルールは上がり方をゆっくりにする仕組みで、総額を減らすものではありません。
金利はいつ、どう決まる? 変動が返済に届くまでの日付
三菱UFJ銀行の場合、日銀の決定から返済額に届くまで、数か月のずれがあります。
順番は次のとおりです。
- 2026年9月18日:日本銀行(以下「日銀」)が政策金利(銀行どうしが短期でお金を貸し借りするときの金利の目安)を「1.25%程度」に決定(9月24日から適用)
- 同じ9月18日:三菱UFJ銀行が短期プライムレート(短プラ。銀行が優良な会社に1年以内で貸すときの金利)を2.375%から2.625%に上げると発表。改定日は11月2日
- 2026年12月1日:変動金利の基準金利を見直し
- 毎月型は2027年2月の返済分から反映(年2回型は2027年7月の返済分から)
12月に借りる人の金利がどうなるかは、三菱UFJ銀行の12月の発表で確かめてください。
フラット35は仕組みが違います。機構は金融機関から住宅ローンを買い取って信託し、それを担保に機構MBS(貸付債権担保住宅金融支援機構債券)を出して、投資家からお金を集めます。債券の市場から集めているので、金利は毎月見直されます。
注文住宅の人に覚えておいてほしいのは、フラット35の金利が申込時ではなく「お金を受け取る月」の金利で決まること。受け取った時点で、完済までの金利と返済額が決まります。
注文住宅は、契約から融資実行まで何か月も空きます。その間に金利が動くことも考えて、資金計画には少しゆとりを持たせておくといいですよ。
要するに、変動は日銀の決定から返済まで数か月のずれがあり、フラット35は受け取る月の金利で決まります。
団信・手数料・金利の引下げまで入れて、向いている人を選ぶ
この章を開く(約3分)金利の数字だけを並べても、比べたことにはなりません。
金利の数字だけを並べても、比べたことにはなりません。団信の中身と手数料も、同じ表に並べてみます。
| 比べる項目 | フラット35 | 三菱UFJ銀行の変動金利 |
|---|---|---|
| 団信 | 新機構団信込みの金利。加入しないと−0.2% | 保険料は銀行が負担 |
| 夫婦で団信・3大疾病 | デュエット(ペア連生団信)+0.18%、新3大疾病付機構団信+0.24% | 疾病の保険は別に用意 |
| 借りるときの手数料 | 保証料は不要。手数料は取扱金融機関ごとに違う | 事務手数料は借入額の2.2%。保証料は不要 |
| 繰上返済の手数料 | 不要(ネットは10万円から、窓口は100万円から) | ネットは無料、窓口は16,500円 |
| 頭金が1割未満 | 融資率9割超は+0.11%(11月は3.92%) | 審査で個別に判断 |
← 横にスクロールできます →
たとえば三菱UFJ銀行で4,000万円を借りると、事務手数料は88万円。フラット35は、どの金融機関で借りるかで手数料が変わります。
金利だけでなく、団信の中身と手数料の払い方まで同じ表に書き出して比べておくといいですよ。見積もりの読み方がぐっと楽になります。
フラット35には、子育てプラスなどで金利を下げる仕組みもあります。こどもが1人、または夫婦のどちらかが40歳未満なら1ポイント(申込年度の4月1日時点の年齢)。1ポイントにつき、当初5年間の金利が年0.25%下がります。子育てプラス(こども1人)とZEH(省エネ性能の高い家)などを組み合わせて4ポイントになると、2026年11月は当初5年間が年2.81%、6年目以降が年3.81%です。
| 4,000万円・35年 | 引下げなし(3.81%) | 4ポイント引下げ |
|---|---|---|
| 当初5年の月々 | 約172,600円 | 約149,700円 |
| 6年目以降の月々 | 約172,600円 | 約169,800円 |
| 35年の総返済額 | 約7,248万円 | 約7,011万円 |
← 横にスクロールできます →
総額で約238万円軽くなります。ただし、この引下げには予算があります。予算に届きそうになると受付が終わり、終了日はおよそ3週間前にフラット35サイトで知らされます。
「自分はZEH住宅と子供が3人いるので変動金利ではなくて、固定のフラット35を選び契約しました。」
Yahoo!知恵袋の回答(2025年2月)
迷いますよね。機構の調査(2026年1月)では、実際に借りた人の75.0%が変動型でした。一方、金利が上がったときの返済額について「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人は、合わせて52.0%います。
- フラット35が合う人:6年目以降に月々が「+2%」の行の額になると家計が苦しい人。子育てプラスやZEHで4ポイント近く使える人。団信の審査に不安がある人
- 変動が合う人:「+3%」の行の月々でも払える人。手元の貯金で繰上返済をして、元金を早めに減らせる人
- 決めきれない人:借入額そのものを減らせないか、もう一度見直す
「重要なのは、変動金利か全期間固定金利かではなく、「借入金額」が、収入や金融資産の有無などから無理がないかどうかです。」
Yahoo!知恵袋の回答(2025年12月)
「私はフラット35にして5年後、10年後に金利が上がる段階で、世の中の動き見て、借り換えした方が良さそうと判断したら変動に借り換えを検討しようかなと考えています。」
Yahoo!知恵袋のベストアンサー(2025年1月)
調べた側の判断を書いておきます。4,000万円の家庭なら、早見表で見るべきは「+2%」と「+3%」の行の月々です。その額を払えるなら変動、払えないならフラット35。総額の差より、こちらのほうが家計の実感に合った物差しになります。
要するに、払える月々の上限が「+3%の行」より上なら変動、下ならフラット35が合います。
よくある質問
Q. フラット35の金利はいつの時点で決まりますか?
A. 申込時ではなく、お金を受け取るときの金利で決まります。受け取った時点で、完済までの金利と返済額も決まります。注文住宅では、融資実行の月の金利を確かめてください。
Q. 子育てプラスで、フラット35の金利はいくら下がりますか?
A. 1ポイントにつき、当初5年間の金利が年0.25%下がります。こども1人か、夫婦のどちらかが40歳未満なら1ポイントです。ZEHなどと組み合わせて4ポイントなら、2026年11月は当初5年間が年2.81%になります。
Q. 頭金なしでフラット35を借りると、金利は上がりますか?
A. はい。融資率が9割を超えると、2026年11月の最頻金利は年3.92%で、9割以下より0.11%高くなります。4,000万円・35年なら、月々は約2,600円増えます。
Q. フラット35で借りたあと、繰上返済に手数料はかかりますか?
A. かかりません。一部繰上返済の最低額は、インターネットの「住・MyNote」からなら10万円以上、窓口からなら100万円以上です。
まとめ
- 2026年11月の金利で4,000万円・35年を比べると、月々はフラット35(3.81%)が約17.3万円、三菱UFJ銀行の変動(1.195%)が約11.7万円です。
- 変動金利が6年目から約4.65%まで上がり、そのまま続くと、35年の総額がフラット35と並びます。
- 変動が6年目から3%上がると、総額はまだ変動のほうが少ないものの、月々はフラット35とほぼ同じになります。
- 5年ルール・125%ルールは返済額の上がり方をゆっくりにする仕組みで、利息を減らすものではありません。
- フラット35の4ポイント引下げを使うと、4,000万円で総額が約238万円軽くなります。予算に届くと受付が終わります。
次にやること
① 手取りの月収と貯金から、家計で払える月々の上限を決める → ② 早見表の「+2%」「+3%」の行と、その上限を比べる → ③ 銀行の事前審査とフラット35の取扱金融機関、両方で自分の金利と手数料を出してもらい、表を計算し直す
出典を見る
- 最新の金利情報:【フラット35】(住宅金融支援機構) 2026-11-03 閲覧
- 【フラット35】Support NEWS 2026年11月の借入金利(住宅金融支援機構) 2026-11-03 閲覧
- 【フラット35】とは(住宅金融支援機構) 2026-11-03 閲覧
- 【フラット35】の主な条件(住宅金融支援機構) 2026-11-03 閲覧
- 【フラット35】子育てプラス(住宅金融支援機構) 2026-11-03 閲覧
- 貸付債権担保住宅金融支援機構債券(機構MBS)の概要(2026年9月版)(住宅金融支援機構) 2026-11-03 閲覧
- 住宅ローン利用者の実態調査結果(2026年1月調査)(住宅金融支援機構) 2026-11-03 閲覧
- 金融市場調節方針の変更について(2026年9月18日)(日本銀行) 2026-11-03 閲覧
- 短期プライムレートの改定について(2026年9月18日)(三菱UFJ銀行) 2026-11-03 閲覧
- 【住宅ローン】変動金利の基準金利見直しについて(三菱UFJ銀行) 2026-11-03 閲覧
- 住宅ローン金利(新規お借り入れ)(三菱UFJ銀行) 2026-11-03 閲覧
- 住宅ローン 商品説明書(2026年10月1日現在)(三菱UFJ銀行) 2026-11-03 閲覧
- 固定で借りた人の回答「総支払の金額だけで言うと…」(Yahoo!知恵袋) 2026-11-03 閲覧
- 金利タイプより借入金額に無理がないかが大事という回答(Yahoo!知恵袋) 2026-11-03 閲覧
- ZEHと子ども3人でフラット35を選んだという回答(Yahoo!知恵袋) 2026-11-03 閲覧
- フラット35で借りて、後で借り換えを考えるというベストアンサー(Yahoo!知恵袋) 2026-11-03 閲覧