中古+リノベルート 6 / 6 本目
中古+リノベの住宅ローンは1本にできる?一体型ローンの条件と段取り
中古住宅の購入費とリノベ費用は、住宅ローン1本にまとめて借りられます。道は3つあります。フラット35リノベ、2026年9月に始まったフラット35(中古住宅)の簡易リフォーム、銀行の一体型ローンです。それぞれの条件、お金が出る時期、見積もりを用意する順番を、2026年10月時点の公式情報で整理しました。
この記事にはアフィリエイトリンク(広告)が含まれます。
気になる中古の家が見つかった。でも、キッチンもお風呂も古い。
「家のローンとは別に、工事のローンも組むの?」と、手が止まっていませんか。
この記事でわかること
- 中古の家の代金と工事費を、住宅ローン1本にまとめる3つの方法
- 「お金はいつ出るのか」「決済の日に現金は要るのか」
- 物件探しの前に、どの会社に見積もりを頼んでおくか
この記事の結論
家の代金と工事費は、住宅ローン1本にまとめられます。ポイントは「家を買うのと同じタイミングで申し込むこと」です。あなたの工事に合わせて、次から選んでください。
- 断熱や耐震まで手を入れる → 【フラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。】リノベ(最初の5年の金利が下がる)
- 壁紙やキッチンの交換くらい → 【フラット35】(中古住宅)の簡易リフォーム(2026年9月から)
- 民間の銀行でまとめたい → 銀行の一体型ローン(例:りそな銀行のリフォーム資金セット型)
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料
物件を決めてからリフォーム会社を探すと、見積もりが審査に間に合わないことがあります。会社探しは物件探しと同時に始めておくといいですよ。
この記事の目次
この記事に出てくる言葉 4個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- つなぎ融資家が完成する前に払う土地代や着工金のために、住宅ローンが出るまでの間だけ借りるお金のこと。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
中古+リノベのローン、1本にまとめる道はいくつある?
道は3つ。工事の中身で、どれを選ぶかが決まります。
銀行の一体型ローンは、この2つとは別の、民間の道です。違いを表にまとめました(2026-10-29時点)。
| 道 | 向いている工事 | 金利の引下げ |
|---|---|---|
| 【フラット35】リノベ | 断熱・耐震・手すり・床材の交換など | 最初の5年、年1.0%または0.5% |
| 【フラット35】(中古)+簡易リフォーム | 壁紙・フローリング・キッチン・洗面台 | なし |
| 銀行の一体型(りそなの例) | 自分で発注する工事全般 | 銀行の金利による |
← 横にスクロールできます →
選び方の基準:住宅金融支援機構と銀行の公式ページにある「工事の条件・金利・お金が出る時期」の3つで比べています。
つまり、性能を上げる工事ならリノベ。内装と設備の入れ替えだけなら簡易リフォーム。金利や窓口を自分で選びたいなら、銀行の一体型です。
みんなの声
「リフォーム一体型住宅ローンを使えば20万円得していたと、契約後に気付いた張本人です。」
noteのブログ(2026年5月)
「僕のケースは「既に住宅ローン返済中で、追加でリフォームローン」だったため、一体型のメリットが限定的でした。」
noteのブログ(2026年5月)
家を買ったあとで工事のローンを足すと、ひとまとめにはできません。だから「家を買うときに一緒に申し込む」が大前提です。
要するに、道は3つ。どれも「家を買うのと同時に申し込む」が入り口です。
フラット35リノベで、金利はどれだけ下がる?
最初の5年間、Aプランは年1.0%、Bプランは年0.5%下がります。
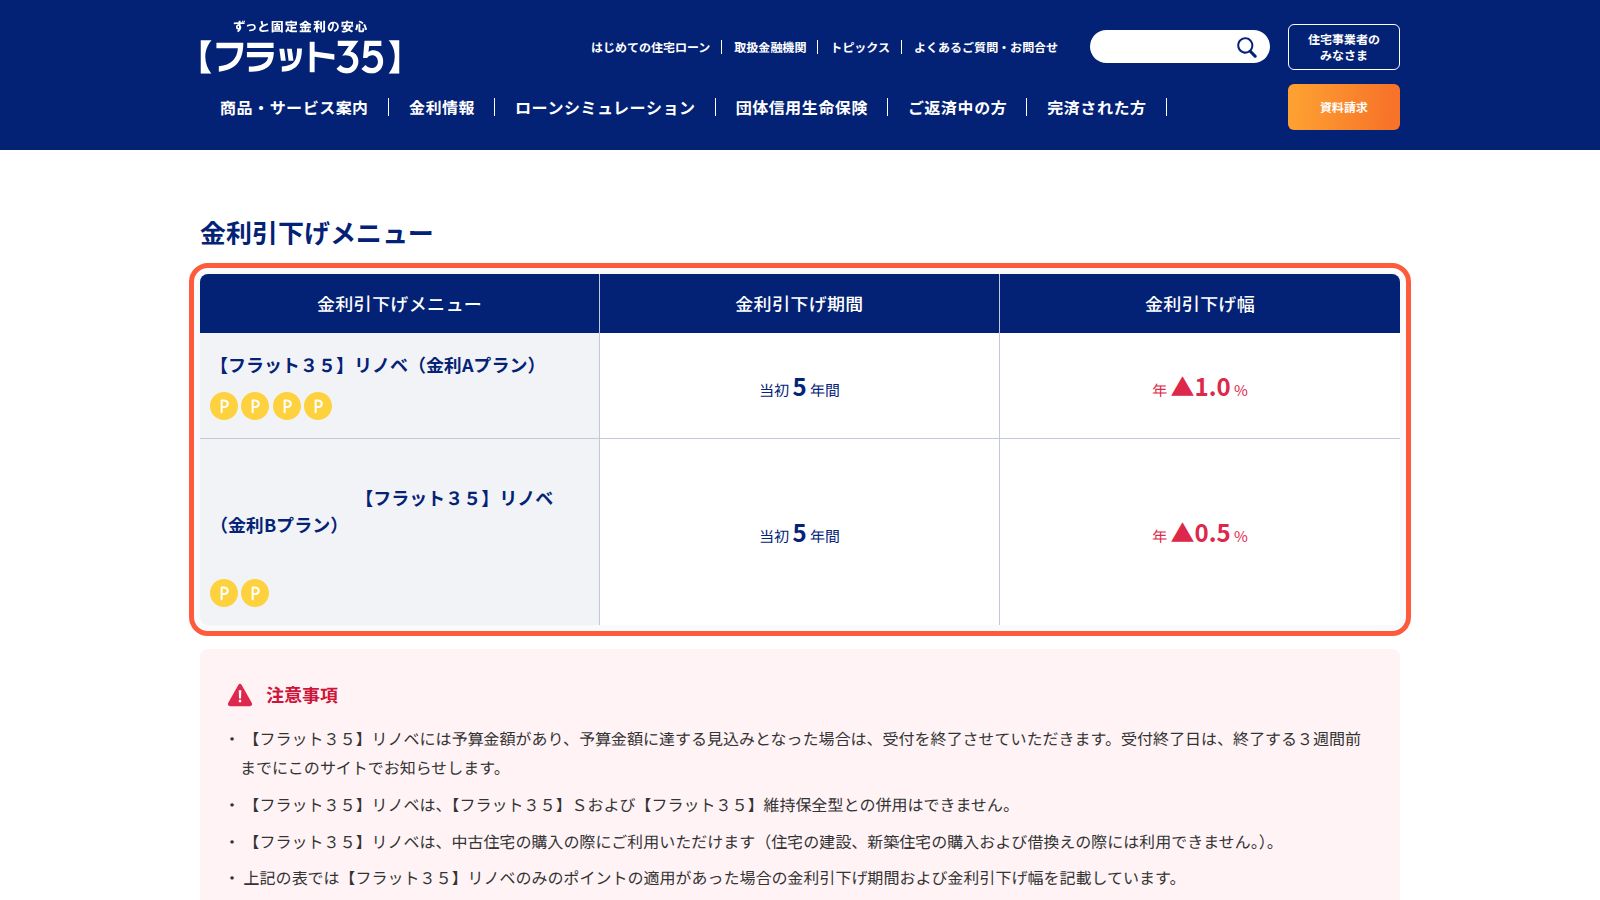
【フラット35】は、国の住宅金融支援機構と民間の金融機関が一緒に出している、ずっと金利が変わらないローンです。リノベは、その中で「中古の家を買って性能を上げる人」向けの金利の割引です。
公式の試算では、3,000万円を35年で借りた場合、普通のフラット35より総返済額が次の分だけ少なくなります。
この試算は、借りた額3,000万円・35年・年2.50%・ボーナス返済なしという条件のものです(住宅金融支援機構の試算を加工して作成)。Aプランなら約167万円少なくなります。月に直すと、35年でならして4,000円弱です。
AとB、うちの工事はどっちに入るの?
| プラン | 工事の条件(どれか1つ以上) |
|---|---|
| Aプラン | 断熱等性能等級5以上、耐震等級2以上など、性能の「等級」まで上げる |
| Bプラン | 断熱材の追加、手すりの設置、床材の交換、壁紙の交換などを1つ以上 |
| 両方共通 | インスペクション(家の健康診断)や瑕疵保険(不具合の保険)など、4つの措置からどれか1つ |
← 横にスクロールできます →
Bプランの工事例には、床材や壁紙の交換も入っています。思ったより身近な工事でも当てはまるんです。
工事後に検査があるので、図面と工事内容を検査機関に早めに見せておくと安心です。リフォーム会社に「フラット35リノベを使いたい」と最初に伝えておきましょう。
金利引下げには国の予算があります。予算がなくなりそうになると受付が終わり、その3週間前までに公式サイトで知らせが出ます。
ネットに残っている古い記事には「当初10年0.5%」「上限8,000万円」と書かれているものもあります。どちらも前の制度の数字です。今は、最初の5年に年1.0%/0.5%の引下げ、借りられる上限は1億2,000万円です。
要するに、床や壁紙の工事を含むだけでもBプランの候補になります。
決済の日にお金は出る? つなぎ融資が要るのはどこ?
リノベのお金が出るのは、工事が終わって検査に通ったあとです。
ここが一番つまずきやすいところです。流れを見てください。
③で売主に家の代金を払う時点では、まだフラット35のお金は出ていません。そこで使うのが「つなぎ融資つなぎ融資家が完成する前に払う土地代や着工金のために、住宅ローンが出るまでの間だけ借りるお金のこと。」です。本番のローンが出るまでの間だけ借りる、短い借金のことです。
たとえるなら、給料日前に立て替えてもらうお金のようなもの。つなぎ融資の金利や手数料は金融機関によって違います。申込みのときに一緒に聞いておきましょう。
| 気をつけたい点 | 公式の決まり |
|---|---|
| 金利が決まるとき | 申込時ではなく、お金を受け取るとき(工事のあと) |
| 検査 | 工事の前と後の2回。費用は自分持ち |
| 基準に届かなかったら | リノベのお金は受け取れない |
← 横にスクロールできます →
金利は申込時ではなく、お金を受け取るときの値で決まります。申込みから数か月あくので、その間に上がることもあります。返済計画には少し余裕を持たせておくと安心です。
つなぎ融資の利息は、工事が長引くほど増えていきます。工期の見込みを、リフォーム会社に日数で出してもらっておくといいですよ。
要するに、決済の日に足りないお金をどう用意するかを、申込みの前に決めておきます。
壁紙やキッチンの交換だけなら? 2026年9月からの新しい道
2026年9月1日に借りる人から、フラット35(中古住宅)で簡易なリフォーム代もまとめて借りられるようになりました。
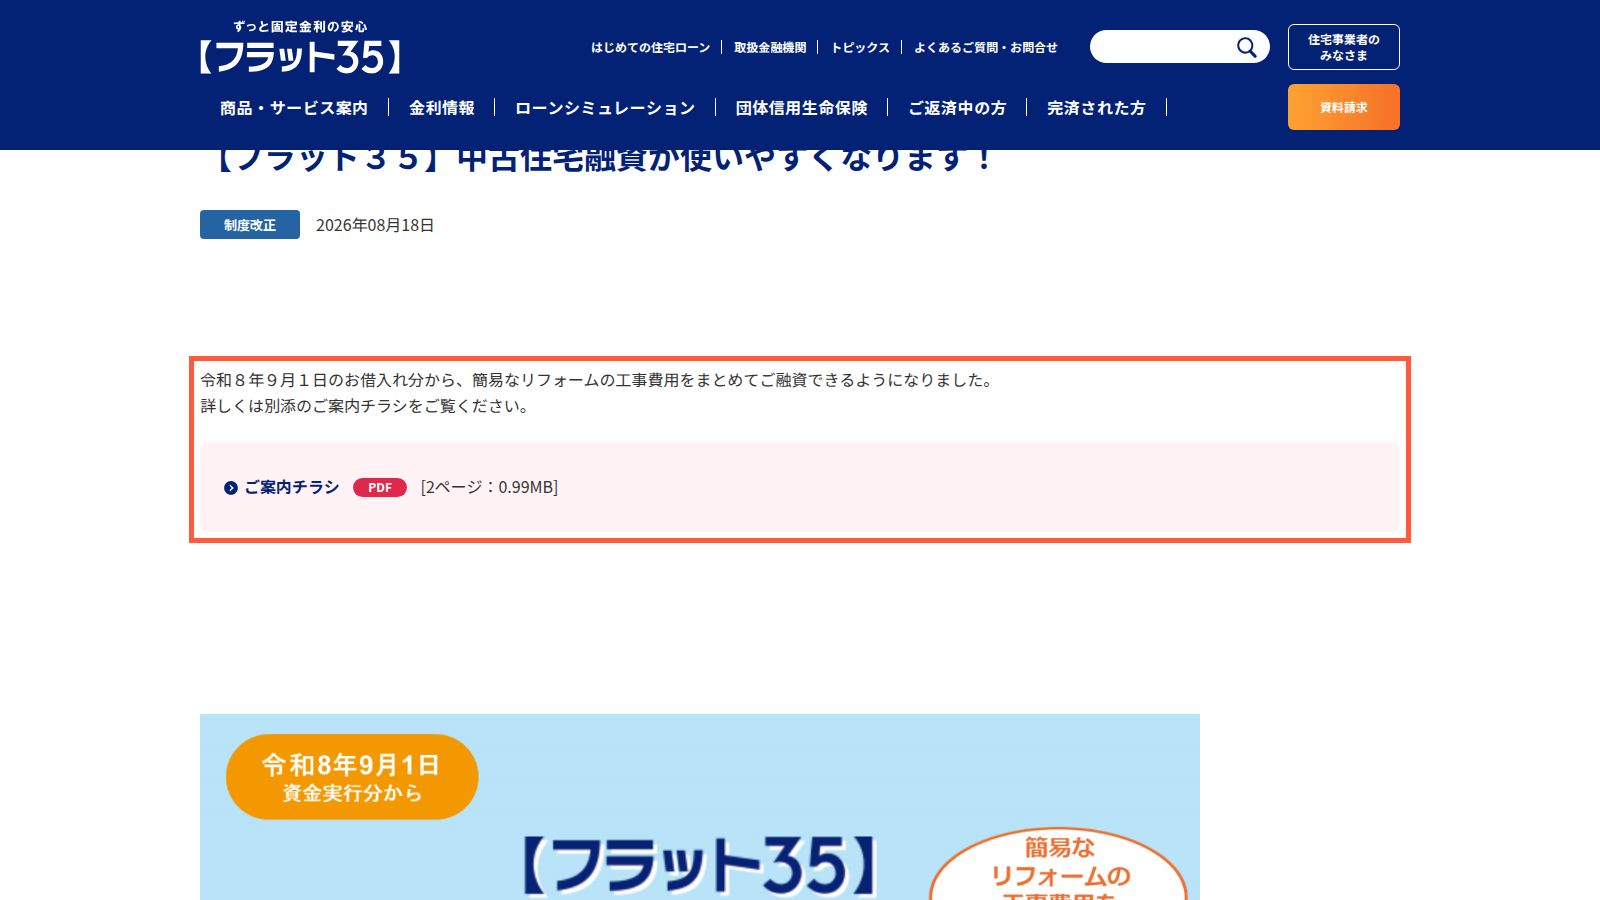
対象は、壁紙やフローリングの交換といった内装の工事と、キッチン・洗面台・照明などの設備の取り付けです。柱の位置を変える工事、間取りの変更、床面積が増減する工事、断熱材の交換は対象外です。
検査は工事前の1回だけで済みます。お金が出る時期やつなぎ融資の要否は、申し込む金融機関で確かめておきましょう。
その代わり、リノベの金利引下げは付きません。実際にしなかった工事の分は、繰り上げて返すことになります。
個人的には、ここがこの秋いちばんの変化だと感じました。「内装と設備だけ新しくしたい」という人にとっては、手続きがぐっと短くなります。ただし、フラット35を扱う金融機関でも、この簡易リフォームは取り扱っていない場合があります。窓口で先に聞いておきましょう。
要するに、引下げより手続きの手軽さを取るなら、簡易リフォームの道です。
銀行の一体型ローンはどう違う?(りそな銀行の例)
銀行でも、家の代金と工事費をローン契約1本にまとめられる商品があります。
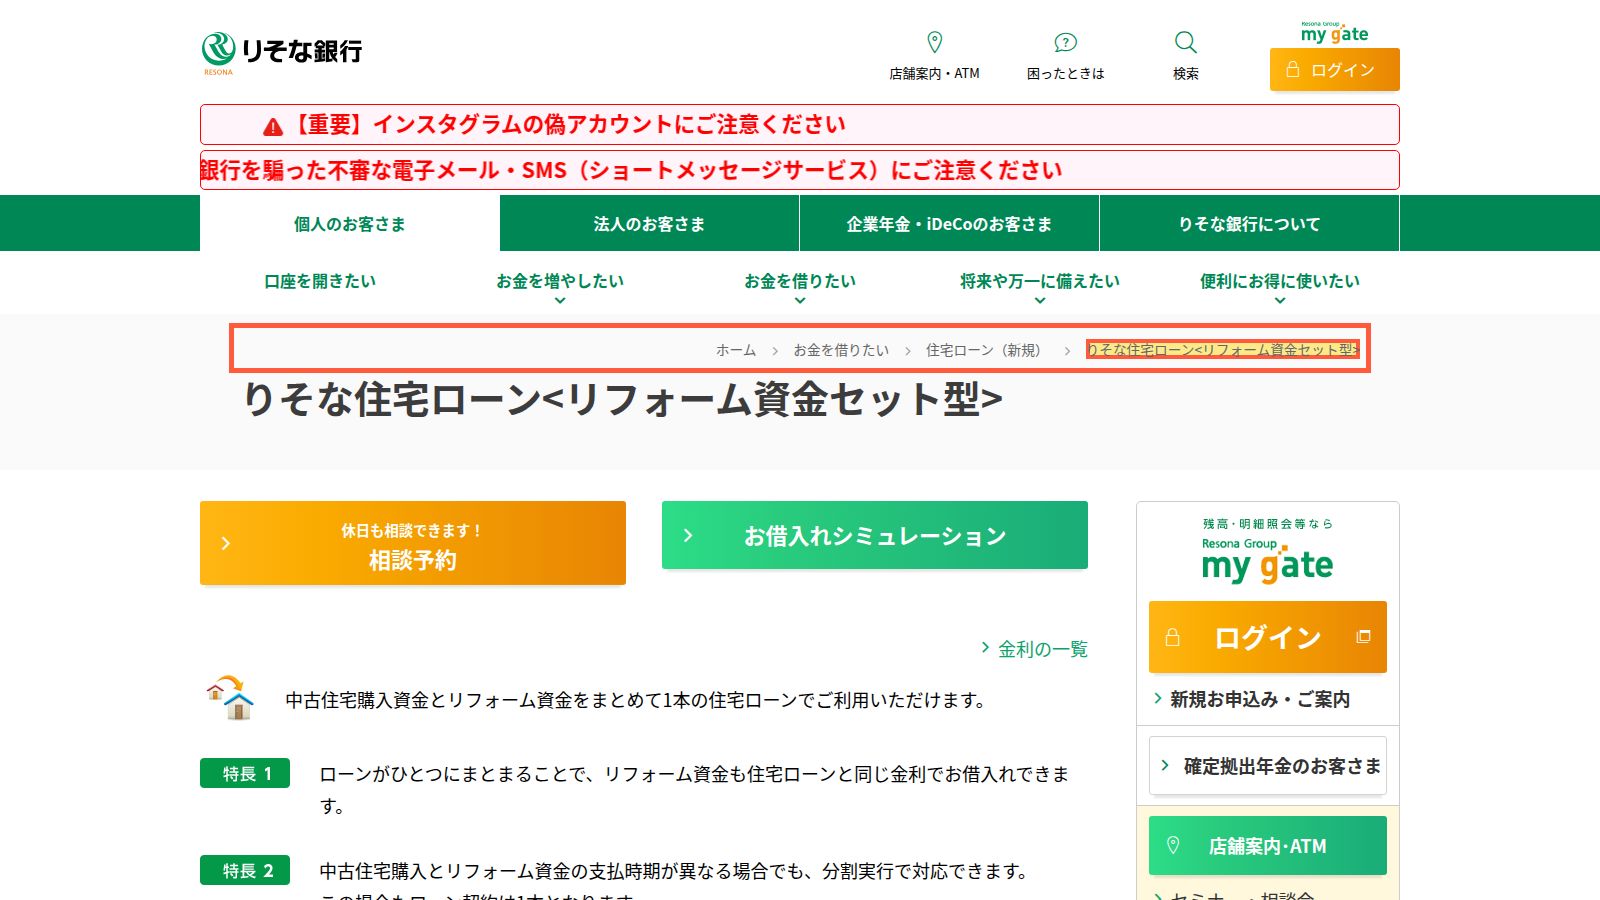
りそな銀行のリフォーム資金セット型は、家と工事の支払い時期がずれても、お金を2回に分けて出せます。それでもローン契約は1本のままです。
| 項目 | 条件(2026-10-29時点) |
|---|---|
| 工事の条件 | 本人が発注し、見積書と工事請負契約書で金額を確認できること |
| 工事の期限 | 物件を買ってから1年以内に完了し、代金を払う予定 |
| 返済の割合 | 年間の返済額が税込年収の35%以内 |
| 手数料 | 借りる額の2.2%(税込)、または金利に年0.3%上乗せ |
← 横にスクロールできます →
増築の登記が必要な工事は対象外です。リフォーム会社にも、銀行の決めた条件があります。
フラット35との違いは、変動金利も選べることと、性能の基準がないこと。性能の等級まで上げる予定がないなら、銀行の一体型も候補に入ります。
結局、フラット35と銀行、どっちに相談すればいいの?
ずっと同じ金利で安心して返したく、断熱や耐震にも手を入れるなら、フラット35リノベを扱う金融機関へ。金利のタイプを自分で選びたいなら、銀行の窓口へ。両方に話を聞いて比べても、まったく問題ありません。
要するに、銀行の一体型は「性能の基準なし・契約1本」で使える道です。
見積もりはいつ? リフォーム会社はいつ決める?
物件を探しながらリフォーム会社を決め、事前審査の前に見積もりをそろえます。
一体型ローンの審査では、工事の金額を見積書や請負契約書で確かめます。物件が決まってから会社を探すと、この書類が間に合いません。
| いつ | やること |
|---|---|
| 物件探しと同時 | リフォーム会社を決める。使いたいローンを伝える |
| 内見のあと | 物件に合わせた見積もりをもらう |
| 購入の申込み前後 | 見積もりを付けて事前審査に出す |
| 審査中の変更 | 金額や設備が変わったら、すぐ金融機関に伝える |
← 横にスクロールできます →
みんなの声
「住宅ローンの総額がリフォームの仮審査時の総額を超えなければ基本的には大丈夫だと思います。」
Yahoo!知恵袋の回答(2023年10月)
「本審査の再審査まではしないと思いますが、見積書や変更点等の資料を提出して下さいと言われると思います。」
Yahoo!知恵袋のベストアンサー(2026年4月)
設備の変更くらいなら、書類を出し直せば済むことが多いようです。ただ、審査のあとでリフォーム会社そのものを替えるのは、手続きが大きくなります。会社は事前審査の前に決めておくと安心です。
不動産会社にリフォーム部門があっても、別の会社で見積もりを取って構いません。一体型にできるかは、金融機関に「この会社で」と先に確認しておきましょう。
要するに、順番は「会社決め → 見積もり → 事前審査」です。
よくある質問
Q. 今住んでいる家のリノベや、ローンの借り換えにもフラット35リノベは使えますか?
A. 使えません。フラット35リノベは中古の家を買うときだけの制度です。新築や借り換えには使えません。
Q. 築年数の古い家でも使えますか?
A. 古い家は、耐震などの基準に合っているかの確認が必要です。物件ごとに違うので、適合証明の検査機関や金融機関に確認してください。
Q. 住宅ローン控除住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。(ローン残高に応じて税金が戻る制度)は、工事費の分も対象になりますか?
A. 条件は家の省エネ性能や世帯によって変わります。国税庁の最新ページを確認し、くわしくは税務署か税理士に相談してください。
この記事のまとめ
- 中古の家の代金と工事費は、住宅ローン1本にまとめられる
- 性能を上げる工事ならフラット35リノベ(最初の5年、年1.0%か0.5%下がる)
- 内装と設備だけなら、2026年9月からのフラット35(中古住宅)の簡易リフォーム
- 銀行の一体型(りそななど)は、性能の基準なしで契約1本
- リノベはお金が出るのが工事のあと。決済の日のつなぎ融資を先に決める
次にやること
① 工事の中身を「性能を上げる」か「内装と設備だけ」かに分ける
→ ② 物件探しと同時にリフォーム会社を決め、使いたいローンを伝える
→ ③ 金融機関に「一体型で借りたい。つなぎ融資と、お金が出る時期を教えてほしい」と問い合わせる
金利と条件は毎月変わります。数字は2026-10-29時点の目安です。申し込む前に、各公式ページで最新の内容を確かめてください。
出典を見る
- 【フラット35】リノベ(住宅金融支援機構) 2026-10-29 閲覧
- 【フラット35】リノベ 住宅の条件(住宅金融支援機構) 2026-10-29 閲覧
- 【フラット35】リノベ ご利用条件(中古住宅購入+リフォーム)(住宅金融支援機構) 2026-10-29 閲覧
- 【フラット35】リノベ 融資手続(中古住宅購入+リフォーム)(住宅金融支援機構) 2026-10-29 閲覧
- 【フラット35】中古住宅融資が使いやすくなります!(住宅金融支援機構) 2026-10-29 閲覧
- 【フラット35】よくある質問(中古住宅購入と併せた簡易なリフォーム)(住宅金融支援機構) 2026-10-29 閲覧
- りそな住宅ローン<リフォーム資金セット型>(りそな銀行) 2026-10-29 閲覧
- 仮審査後に施工会社を変える場合についての回答(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-10-29 閲覧
- 審査中に設備を変えたときの手続きについての回答(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-10-29 閲覧
- リフォーム一体型住宅ローンと別々に組んだ場合の差額(note)(note) 2026-10-29 閲覧