火災保険 新築 比較2026|水災と地震保険で保険料はどう変わる?
新築の火災保険の比較で迷う人へ。都内戸建ての試算では年約2.5〜5.6万円の幅があり、差を生むのは水災と地震保険のつけ方です。4つの条件をそろえて見積もる手順と、申し込みの時期まで1本で分かります。
この記事にはアフィリエイトリンク(広告)が含まれます。
ハウスメーカーハウスメーカー全国や広い地域で、自社の決まった仕様の家を建てる会社。住宅展示場にモデルハウスを持っていることが多いです。から届いた封筒に、火災保険と地震保険の見積もりが入っていた。5年分で17万円。高いのか安いのか、比べる物差しが手元にない。そんな状態から読み始めて大丈夫です。
この記事の結論
新築の火災保険の年額は、会社名よりも「水災と地震保険をつけるかどうか」で大きく変わります。まず自分の家の条件をそろえ、その条件のまま見積もりを比べてください。
- 最初にやる → 構造・住所・水災等地・建物の保険金額をメモする
- 次にやる → その条件のまま3社以上で見積もる
- 最後に → 引き渡し引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。の約2週間前までに申し込む
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料この記事でわかること
- 新築の戸建てで、火災保険が年いくらになるかの目安
- 水災補償と地震保険をつけるかどうかの決め方
- ハウスメーカーの提案と自分で取った見積もりの並べ方
保険の見積もりは「どの会社か」より「何をつけたか」で金額が動きます。最初に条件をそろえておくと、あとで迷いませんよ。
この記事の目次
この記事に出てくる言葉 4個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- ハウスメーカー全国や広い地域で、自社の決まった仕様の家を建てる会社。住宅展示場にモデルハウスを持っていることが多いです。
- 延床面積1階・2階などすべての階の床の広さを足した面積。家の大きさの目安になります。
- 引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
新築の火災保険は年いくら?条件をそろえた試算例
ダイヤモンド不動産研究所の2026年3月の試算(都内の戸建て・5年契約・建物3,200万円)では、水災補償ありで地震保険なしなら年約2.5〜3.1万円。地震保険も足すと、約5.0〜5.6万円まで上がります。
グラフは損保ジャパン1社の4パターンです。同じ会社でも、補償の付け方だけで年額が3倍近く変わります。
5社を並べると、こうなりました。
| 会社(建物の保険金額) | 水災あり・地震なし(年額) | 水災あり・地震あり(年額) |
|---|---|---|
| 損保ジャパン(3,200万円) | 31,102円 | 56,296円 |
| 日新火災(3,300万円) | 24,904円 | 50,098円 |
| 共栄火災(3,200万円) | 29,720円 | 54,914円 |
| ジェイアイ火災(3,400万円) | 24,720円 | 49,914円 |
| ソニー損保(3,200万円) | 25,346円 | 50,540円 |
← 横にスクロールできます →
試算の条件は、都内・築10年以内・床面積130㎡・水災等地は3等地・家財700万円・免責5万円(共栄火災は3万円)。新築そのものの試算ではなく、建物の保険金額も会社で違います。
うちの「5年で17万円」って、高いの?
5年で17万円なら、年3.4万円。表の範囲には入っています。ただ構造も地域も違うので、これだけでは高い・安いを決められません。
表の数字は「物差し」として使ってください。自分の家の条件で見積もり直すと、初めて比べられる数字になります。
要するに、年額を大きく動かすのは「水災」と「地震保険」の2つ。
比べる前に、この4つの条件をそろえる
そろえる条件は4つです。1つでもずれると、金額の差が会社の差なのか条件の差なのか、見分けられなくなります。
| そろえる条件 | 中身をひとことで | どこで分かるか |
|---|---|---|
| 構造(T・H・M) | 燃えにくさの区分 | ハウスメーカーの仕様書・営業担当 |
| 水災等地(1〜5) | 住所ごとの水害の区分 | 料率算出機構の検索ページ |
| 契約期間 | 何年分まとめるか | 見積書 |
| 建物の保険金額 | 建て直すのにかかる額 | 見積書・建築費の資料 |
← 横にスクロールできます →
構造の区分(T・H・M)は、建物の燃えにくさなどで分かれます。どの区分になるかは、建物の仕様によって変わります。営業担当や保険会社に確かめるのが確実です。
私なら営業担当に「うちはT構造ですか、H構造ですか」と一言聞きます。それだけで見積もりの前提が1つ固まるからです。
建物の保険金額は、建築費そのものではありません。「再調達価額(同じ家をいま建て直すのにかかる金額)」がもとになります。契約期間は5年が多く、価格.comで契約した人の約86%が5年でした。
要するに、構造・等地・期間・保険金額をメモしてから見積もりに進む。
大手5社は、自分の見積もりで空欄を埋めて比べる
東京海上日動・損保ジャパン・三井住友海上・あいおいニッセイ同和・ソニー損保の5社は、先ほどの4条件を同じにして見積もりを取り、下の表を自分の数字で埋めて比べます。2026年11月時点では、5社の保険料を同じ条件で並べた公的な一覧は確認できていません。
| 会社 | あなたの見積もり(水災あり・地震あり/年額) |
|---|---|
| 東京海上日動 | 円 |
| 損保ジャパン | 円 |
| 三井住友海上 | 円 |
| あいおいニッセイ同和 | 円 |
| ソニー損保 | 円 |
← 横にスクロールできます →
東京海上日動・三井住友海上・あいおいニッセイ同和の欄は、あえて空けてあります。試算は会社ごとに保険金額が違い、数字を並べても高い・安いを言い切れないからです。私は、保険料の差の半分くらいは条件の差だと見ています。
申し込みの形(代理店・窓口か、ネットか)は会社や商品によって違います。各社の公式ページで確かめてください。選び方は、相談のしかたで分けると迷いません。
- 窓口の担当者と話しながら決めたい人 → 代理店で相談できる会社
- 画面で補償を組んで、自分で決めたい人 → ネットで見積もりや申し込みができる会社
要するに、表の空欄は自分の見積もりで埋める。比べるのはそこからです。
水災補償は必要?3つの地図で決める
水災補償をつけるかは、料率算出機構の「水災等地検索」、国の「重ねるハザードマップ」、市町村の「わがまちハザードマップ」の3つを順に見て決めます。どれも無料です。
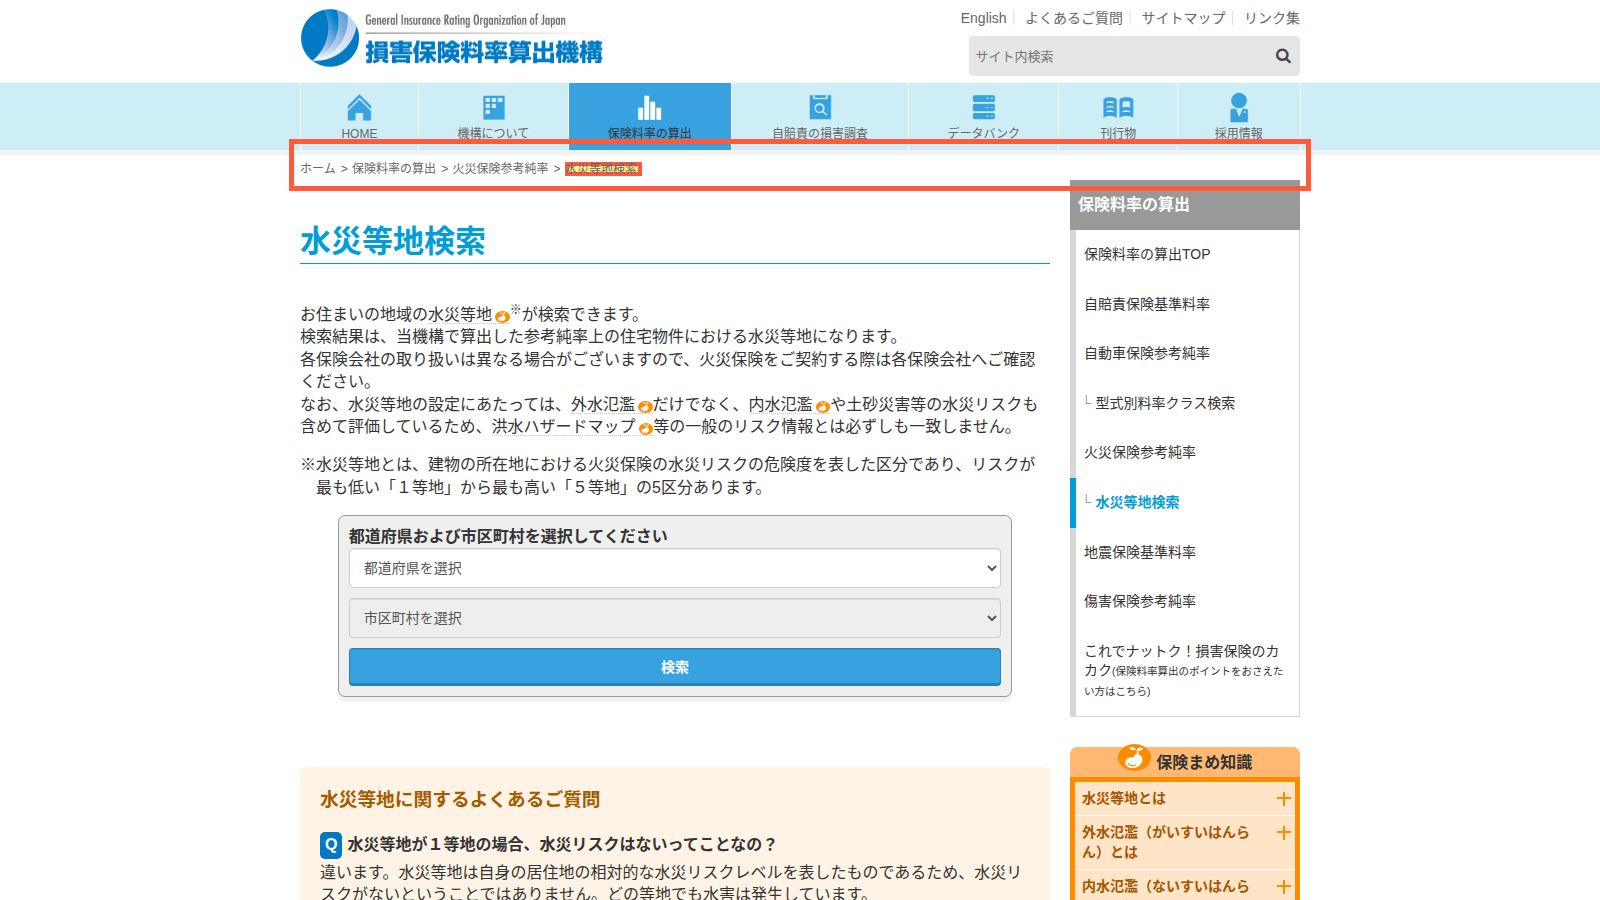
水災等地は、リスクのいちばん低い1等地から高い5等地までの5段階。5等地の水災の保険料は、1等地の約1.5倍です。
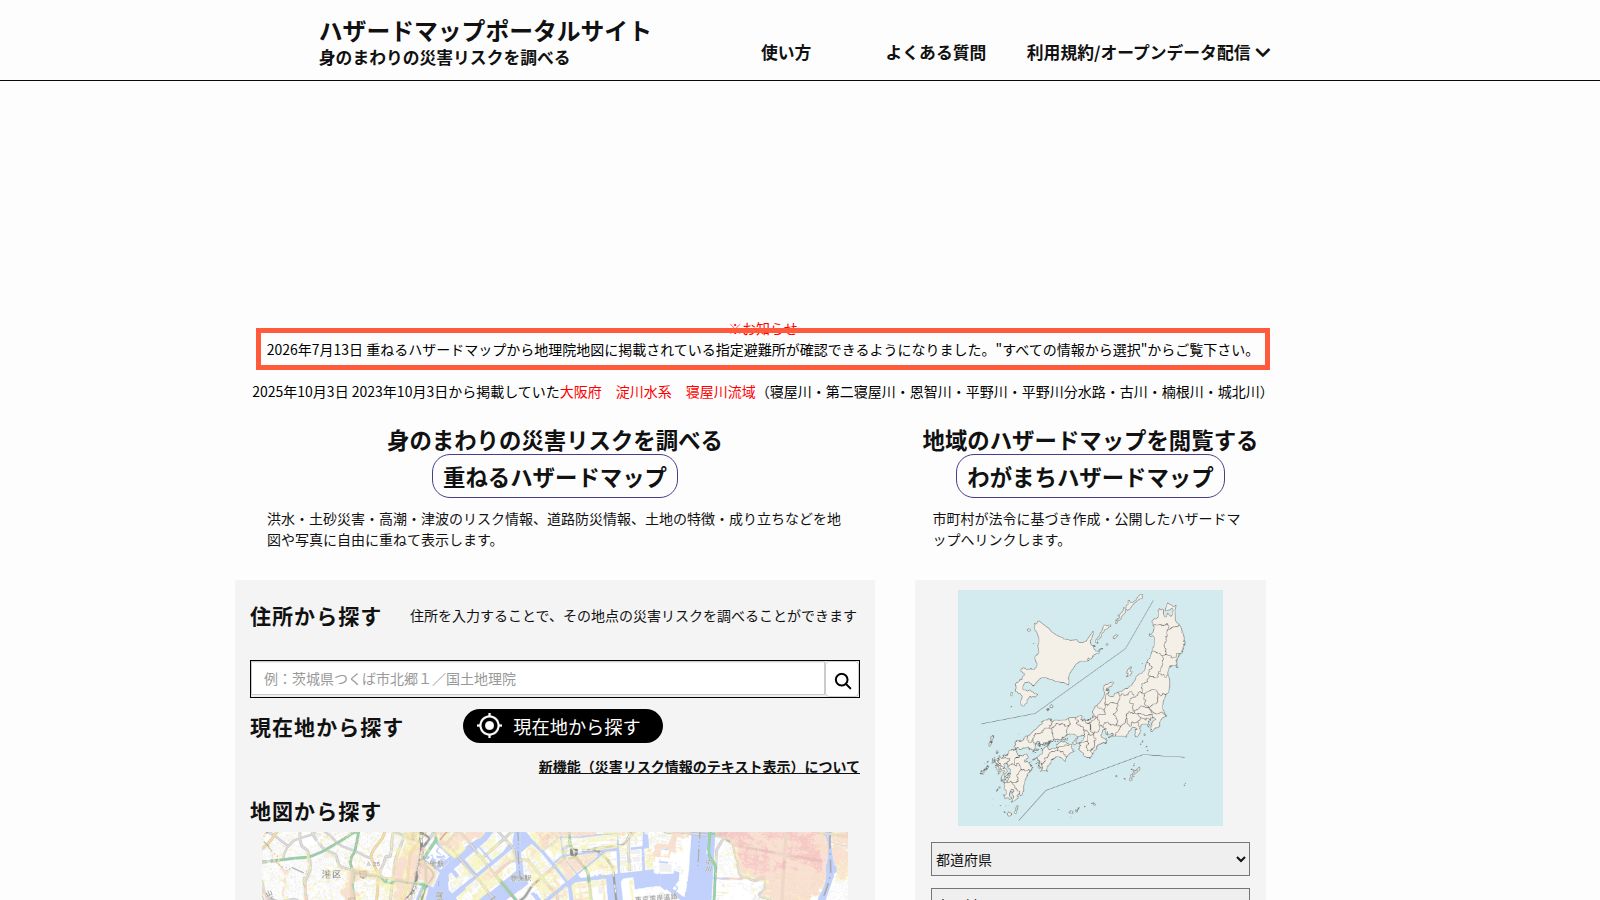
調べていて引っかかったのは、ここです。水災等地は、川があふれる水害だけでなく、雨水があふれる内水氾濫や土砂災害も入れて決めます。洪水ハザードマップとは一致しないことがあるんです。1等地でも、水害が起きないという意味ではありません。
川から遠いし、水災は外していいよね?
川から遠くても、低い土地や崖の近くなら話は変わります。私なら、等地は「保険料の区分」、ハザードマップは「土地の想定」と分けて見ます。どちらかに色が付いていれば、水災は残します。
外したときに下がる額は、試算で戸建て年8,000〜12,000円ほど。月にすると700〜1,000円くらいです。床上何cmの浸水から補償されるかは会社ごとに違うので、約款(契約のルールを書いた冊子)で見ておきましょう。
ハザードマップは、新居の住所だけでなく通学路や駅までの道も一緒に見ておくと、暮らし方の準備にも使えますよ。
要するに、等地とハザードマップは別物。両方見てから水災を決める。
地震保険は付ける?上限と金額の目安
地震保険は、火災保険の金額の30〜50%まで付けられます。建物3,200万円の家なら、最大1,600万円です。日本損害保険協会によると、火災保険とセットでしか入れません。
| 地震保険の決まり | 中身 |
|---|---|
| 付けられる金額 | 火災保険の金額の30〜50% |
| 上限 | 建物5,000万円・家財1,000万円 |
| 入り方 | 火災保険とセット(単独では入れない) |
| 割引 | 建物の免震・耐震性能に応じた割引あり |
← 横にスクロールできます →
試算でいちばん大きかったのは、地震保険の分です。地震保険は国と保険会社が一緒に運営する仕組みで、試算では保険料がどの会社でも年約2.5万円。会社を変えても、ここはほとんど動きません。
だから地震保険は「どこで入るか」より、「つけるか、何割つけるか」の問題です。耐震の割引には建物の性能が分かる書類が要ります。ハウスメーカーに出してもらえるか、早めに聞いておくと手続きが進みます。
要するに、地震保険は会社選びではなく、つけるかどうかと割合を決めるもの。
銀行・ハウスメーカーの保険は、そのまま入っていい?
入ってもかまいません。ただ、その前に自分で取った見積もりと一度並べてみてください。銀行が用意する火災保険は団体割引が使えることが多い反面、選べる商品は1〜3種類ほどです。
ハウスメーカー経由を選んだ人の声には、こんなものがありました。
2つ目の「ワンストップ」は、金額の表には出ない良さです。私は、提案は断るものではなく、自分の見積もりの答え合わせに使う材料だと考えています。
| こんな人 | 合う入り方 |
|---|---|
| 手続きを1か所でまとめたい | 銀行・ハウスメーカーの提案 |
| 水災や家財を自分で調整したい | 自分で見積もりを取って選ぶ |
| 迷っている | 両方の見積もりを並べて決める |
← 横にスクロールできます →
どちらで入るにしても、住宅ローンの借入先が「保険金額は建物の評価額以上」などの条件を付けることがあります。条件は銀行ごとに違うので、借入先に聞いておきましょう。
提案の見積書と自分の見積書は、補償の欄を横に並べて見比べてください。保険料より先に、つけている補償が同じかを見るのがコツです。
要するに、提案はそのままでもいい。ただ、決めるのは並べて比べてから。
一括見積もりから申し込みまで、引き渡しから逆算する
補償は引き渡し日から始めます。1〜2か月前に比べ始め、約2週間前までに申し込めば間に合います。価格.comの火災保険ページでは、一括見積もりは「依頼 → 見積書を受け取る → 比べる → 申し込む」の4段階です(2026年11月時点)。
価格.comの火災保険一括見積もりのページを見る(hoken.kakaku.com)
見積もりを頼む前に、手元にそろえておくものはこれだけです。
- 建物の構造(T構造かH構造か)
- 延床面積延床面積1階・2階などすべての階の床の広さを足した面積。家の大きさの目安になります。(各階の床面積を合計した広さ)
- 新居の住所と、引き渡し予定日
- 建物の保険金額の目安(建築費の資料があると早い)
引き渡し日より後に補償を始めると、その間に火事が起きても保険は出ません。ここ、地味に見落としやすい所です。見積書の「保険始期日」の欄が引き渡し日になっているか、申し込む前に確かめてください。
要するに、引き渡し日から逆算して、2か月前に動き出せば十分間に合う。
よくある質問
Q. 2026年10月に火災保険は10〜15%値上がりしましたか?
A. 「10〜15%」という数字を裏付ける公式の発表は見当たりません。損害保険料率算出機構が火災保険の参考純率(保険料のもとになる目安)を引き上げた最後の届出は2023年6月で、全国平均13.0%でした。2026年10月に改定を案内している会社もあるので、見積もりを取った会社の案内で確かめてください。
Q. 地震保険は、あとから付けることもできますか?
A. はい、できます。日本損害保険協会によると、地震保険は火災保険の契約期間の途中からでも付けられます。ただし火災保険に入っていることが前提です。
Q. 火災保険は何年契約にする人が多いですか?
A. 5年契約が多数派です。価格.com経由で契約した人の約86%が5年を選んでいました。まとめて払うと1年ごとより割安になりやすい一方、更新のときは保険料が変わることがあります。
まとめ
- 新築の火災保険の年額は、水災と地震保険をつけるかどうかで3倍近く変わります
- 比べる前に、構造・水災等地・契約期間・建物の保険金額の4つをそろえます
- 水災は、水災等地とハザードマップの両方を見てから決めます
- 地震保険の保険料は会社でほとんど変わらないので、つけるかどうかと割合を決めます
- 銀行やハウスメーカーの提案は、自分の見積もりと並べてから決めれば十分です
次にやることは3つです。① 営業担当に構造と建物の保険金額を聞いてメモする → ② 水災等地と重ねるハザードマップで新居の住所を調べる → ③ 引き渡しの2か月前から3社以上で見積もりを取り、2週間前までに申し込む。
出典を見る
- 水災等地について(損害保険料率算出機構) 2026-11-05 閲覧
- 火災保険参考純率 改定のご案内(2023年6月28日)(損害保険料率算出機構) 2026-11-05 閲覧
- ハザードマップポータルサイト(重ねるハザードマップ・わがまちハザードマップ)(国土交通省 国土地理院) 2026-11-05 閲覧
- 地震保険(日本損害保険協会) 2026-11-05 閲覧
- 火災保険 改定のご案内(損害保険ジャパン) 2026-11-05 閲覧
- 火災保険料の相場は年間いくら? 大手とネット系で比較【2026年最新版】(ダイヤモンド不動産研究所) 2026-11-05 閲覧
- 新築の火災保険の選び方(ダイヤモンド不動産研究所) 2026-11-05 閲覧
- 火災保険 一括見積もり・比較(価格.com(カカクコム・インシュアランス)) 2026-11-05 閲覧
- 新築の火災保険ガイド(オリコン) 2026-11-05 閲覧
- Yahoo!知恵袋の回答(ハウスメーカー紹介の火災保険にするか比較するか)(Yahoo!知恵袋) 2026-11-05 閲覧
- Yahoo!知恵袋の回答(新築一軒家の火災保険はどこに入るか)(Yahoo!知恵袋) 2026-11-05 閲覧