建て替えルート 4 / 5 本目
二世帯住宅の費用はいくら?3タイプの総額と贈与・親子ローンの組み方
二世帯住宅の総額を、完全同居・部分共有・完全分離の3タイプ別に「延床面積×単価」で試算しました。親から援助を受けるときの非課税枠(2026年12月31日までの贈与が対象)、フラット35の親子リレー返済の条件、240㎡を超えたときに使えなくなる制度まで、公式の情報でまとめています。
この記事にはアフィリエイトリンク(広告)が含まれます。
実家の建て替えの話が出た夜。親が「うちも少し出すよ」と言ってくれた。
でも、いくら出してもらえば足りるのか。税金はかかるのか。誰の名前でローンを組むのか。話がそこで止まっていませんか。
二世帯住宅の値段は、家そのものだけでは決まりません。誰がいくら出して、誰の名義にするか。 ここで総額も税金も変わってきます。
この記事でわかること
- 3つのタイプ(完全同居・部分共有・完全分離)ごとの総額の目安
- 親の援助が非課税になる上限と期限(今は2026年12月31日までの贈与が対象)
- 親が60代でも組めるローン(親子リレー返済)の条件
この記事の結論
二世帯住宅は、間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。より先に「面積」と「お金の出し方」を家族で決めてください。
- まず広さを決めたい → 延床面積延床面積1階・2階などすべての階の床の広さを足した面積。家の大きさの目安になります。 × 1㎡あたり約36万円で、建物のおおよその総額が出ます
- 親が援助してくれる → 年内の贈与なら、子1人あたり最大1,000万円まで非課税(省エネ等住宅の場合)
- 親もローンを組みたい → フラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。の親子リレー返済なら、子の年齢で借入期間を決められます
二世帯は間取りの話から入りがちですが、先に「誰がいくら出すか」を紙に書いておくといいですよ。そこが決まると、間取りも名義も自然に決まってきます。
この記事の目次
この記事に出てくる言葉 6個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。
- 外構門・塀・駐車場・庭など、建物の外まわりのこと。「外構工事」は本体の値段に入っていないことが多いです。
- 延床面積1階・2階などすべての階の床の広さを足した面積。家の大きさの目安になります。
- 諸費用工事以外にかかるお金。登記の手数料、ローンの手数料、火災保険、税金などです。多くはローンに入れず、現金で払います。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
二世帯住宅の総額はいくら?3タイプを面積で計算してみた
建物だけで、約5,000万〜8,600万円が目安です(単世帯の平均単価で計算)。
二世帯住宅だけを集計した公的な統計は見当たりません。そこで、国の住宅ローン調査の平均を物差しにしました。
2025年度のフラット35利用者調査を見ると、注文住宅(土地を買わずに建てる人。建て替えも含む)の建設費は平均4,259.8万円、広さは118.4㎡。割ると1㎡あたり約36万円(坪にすると約119万円)です。
この単価に、二世帯の広さを掛けたのが下の表です。
| タイプ | 延床面積の想定 | 建物費の目安 | 外構・諸費用を足した総額の目安 |
|---|---|---|---|
| 完全同居(玄関・台所・浴室すべて共有) | 140〜160㎡ | 約5,040万〜5,760万円 | 約5,440万〜6,740万円 |
| 部分共有(玄関だけ共有など) | 165〜200㎡ | 約5,940万〜7,200万円 | 約6,420万〜8,420万円 |
| 完全分離(玄関から別々) | 180〜240㎡ | 約6,480万〜8,640万円 | 約7,000万〜1億110万円 |
← 横にスクロールできます →
※住宅金融支援機構「2025年度フラット35利用者調査」を加工して作成(編集部試算、2026-10-21時点)。建物費は延床面積×約36万円。総額は、外構外構門・塀・駐車場・庭など、建物の外まわりのこと。「外構工事」は本体の値段に入っていないことが多いです。費(庭・駐車場・塀などの工事)を建築費の5〜10%、諸費用諸費用工事以外にかかるお金。登記の手数料、ローンの手数料、火災保険、税金などです。多くはローンに入れず、現金で払います。(登記・ローン手数料・保険など)を3〜7%として足したもの(割合はアットホームの解説による)。解体費は含めていません。
選び方の基準:国の調査の平均単価をそのまま使い、面積だけを変えました。会社ごとの価格差は入れていません。
計算してみて、思ったより大きいと感じました。ただ、この単価は単世帯の平均です。
- 完全同居:台所や浴室が増えないので、面積の割に設備費が増えない。表の上限より下に収まりやすいと見ています
- 完全分離:台所・浴室・トイレ・玄関がすべて2つずつ。1㎡あたりの単価は、単世帯並みかそれ以上で見ておくのが無難です
地域でも単価は動きます。同じ調査で割ると、首都圏は1㎡あたり約39万円。首都圏・近畿・東海以外の地域は約34万円でした。
Yahoo!知恵袋には、こんな規模の質問もありました。
「親子が住む二世帯住宅(6000万)の家を建てるのですが、ローンは子だけが組みます。」
Yahoo!知恵袋の質問(2024年10月)
表の数字、うちの予算だと全然届かないんですけど……
面積を20㎡削るだけで、建物費は700万円ほど変わります。最初に「何を2つにするか」を絞り込むと、総額はぐっと現実に近づきますよ。
完全同居・部分共有・完全分離、うちはどれ?
「台所を分けたいか」「玄関を分けたいか」の2つで決まります。
- 毎日、親の見守りや子育ての手伝いをしたい → 完全同居。建物費を一番抑えやすい形です
- 食事の時間や生活リズムは別。でも顔は毎日合わせたい → 部分共有
- 生活は完全に分けたい。将来、片方を貸す・売る選択肢も残したい → 完全分離
完全分離は、上下で分けるか左右で分けるかで広さが変わります。住友林業が紹介している実例では、平屋の左右分離が148.64㎡、2階建ての上下分離が245.23㎡でした。
上下分離は、240㎡を超えやすい。ここが次の話につながります。
二世帯住宅が240㎡を超えると、使えない制度は?
贈与の非課税・税金の軽減・補助金の多くは「240㎡以下」が条件です。
調べていて、一番見落としそうだと感じたのがここです。広い家ほど、使いたい制度から外れてしまう。そんな逆転が起きます。
| 制度 | 面積の条件(2026-10-21時点) | 二世帯で気をつけること |
|---|---|---|
| 親からの住宅資金の贈与の非課税 | 登記の床面積40㎡以上240㎡以下 | 区分登記(世帯ごとに別の建物として登記)なら、自分の部分の面積で判定 |
| 相続時精算課税(住宅資金の特例) | 40㎡以上、上限なし | 240㎡を超えても使える |
| 固定資産税の新築減額 | 居住部分40㎡以上240㎡以下 | 120㎡相当分の税額が半分に(一般住宅は3年間) |
| 不動産取得税の控除 | 40㎡以上240㎡以下(2026年4月1日以降の取得) | 一戸建て以外は「独立した区画ごと」に控除 |
| みらいエコ住宅2026事業 | 50㎡以上240㎡以下 | 予算に達した時点で終了 |
← 横にスクロールできます →
※国税庁、横浜市、東京都主税局、国土交通省の公式ページをもとに作成。
補助金のみらいエコ住宅2026事業は、新築ならGX志向型住宅(国が定める高い省エネ性能の家)で1戸110万円です。寒い地域は125万円。
交付申請は遅くとも2026年12月31日まで。注文住宅のZEH水準住宅の枠は、すでに締め切られています。
完全分離で面積が240㎡前後になりそうなら、設計の段階で「何㎡で収めるか」を担当者に伝えておくといいですよ。図面が固まってから削るのは大変です。
親からの援助に贈与税はかかる?非課税は年内の贈与まで
2026年12月31日までの贈与なら、子1人あたり最大1,000万円まで非課税です。
国税庁の公式ページの条件を、表にまとめました(2026-10-21時点)。
| 項目 | 条件 |
|---|---|
| 贈与の期間 | 2024年1月1日〜2026年12月31日 |
| 非課税の上限 | 省エネ等住宅1,000万円、それ以外500万円(受け取る人ごと) |
| もらえる相手 | 父母・祖父母など(配偶者の親は、養子縁組をしている場合だけ) |
| もらう人 | 贈与の年の1月1日に18歳以上、その年の合計所得2,000万円以下 |
| 家の条件 | 登記の床面積40〜240㎡、半分以上が自分の住まい |
| 期限 | 翌年3月15日までに全額を新築等に使い、住む(または住むのが確実) |
| 申告 | 翌年2月1日〜3月15日。税額0円でも申告が必要 |
← 横にスクロールできます →
「省エネ等住宅」とは、新築なら次のどれか1つを満たす家です。申告書には証明書を添えます。
- 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上
- 耐震等級2以上(または免震)
- 高齢者等配慮対策等級3以上
上限は「1世帯」ではなく「受け取る人ごと」。ここは取り違えやすいところです。父と母の両方から受けても、子1人なら合計1,000万円まで。妻の両親から夫が受け取る場合は、養子縁組がなければ対象外です。
もう一つ大事な点があります。この特例は、2026年度の税制改正で延長されていません。2027年以降どうなるかは、現時点で決まっていません。 年明けの贈与を考えているなら、例年12月に出る税制改正の大綱を待ってから判断してください。
1,000万円を超える援助は、どう受け取る?
非課税枠に、年110万円の基礎控除か相続時精算課税を組み合わせます。
- 非課税枠+暦年課税(毎年110万円まで非課税):超えた分に、親子間の特例税率がかかる
- 非課税枠+相続時精算課税:累計2,500万円まで今は税金がかからない。そのかわり、親が亡くなったとき相続財産に足し戻す
- 住宅資金なら、親が60歳未満でも相続時精算課税を選べる(2026年12月31日までの贈与。床面積の上限なし)
先ほどの知恵袋の質問には、こんな分担が書かれていました。
「親の自己資金で1500万程度頭金を払ってもらい、残りの4500万をローンにします。」
Yahoo!知恵袋の質問(2024年10月)
この1,500万円を、省エネ等住宅で子1人がまるごと受け取ったとします。暦年課税と組み合わせると、目安はこうなります。
| 計算 | 金額 |
|---|---|
| 受け取る額 | 1,500万円 |
| 非課税枠を引く | −1,000万円 |
| 基礎控除を引く | −110万円 |
| 税金のかかる額 | 390万円 |
| 贈与税(15%−10万円) | 約48.5万円 |
← 横にスクロールできます →
※国税庁 No.4408の特例税率で編集部が計算した目安(2026-10-21時点)。
48万円かかるなら、精算課税のほうが得ですか?
どちらが有利かは、親の財産全体と相続人の数で変わります。贈与する前に、税理士さんへ一度だけでも相談しておくといいですよ。申告の書類づくりも頼めます。
親のお金を贈与にしない道もあります。親自身が建物の持分(所有の割合)を持つ方法です。
ただし、出したお金の割合と持分がずれると、差額が贈与と見られることがあります。登記の前に、出した金額と持分をそろえておくのが基本です。
親が60代でも住宅ローンは組める?親子リレー返済の条件
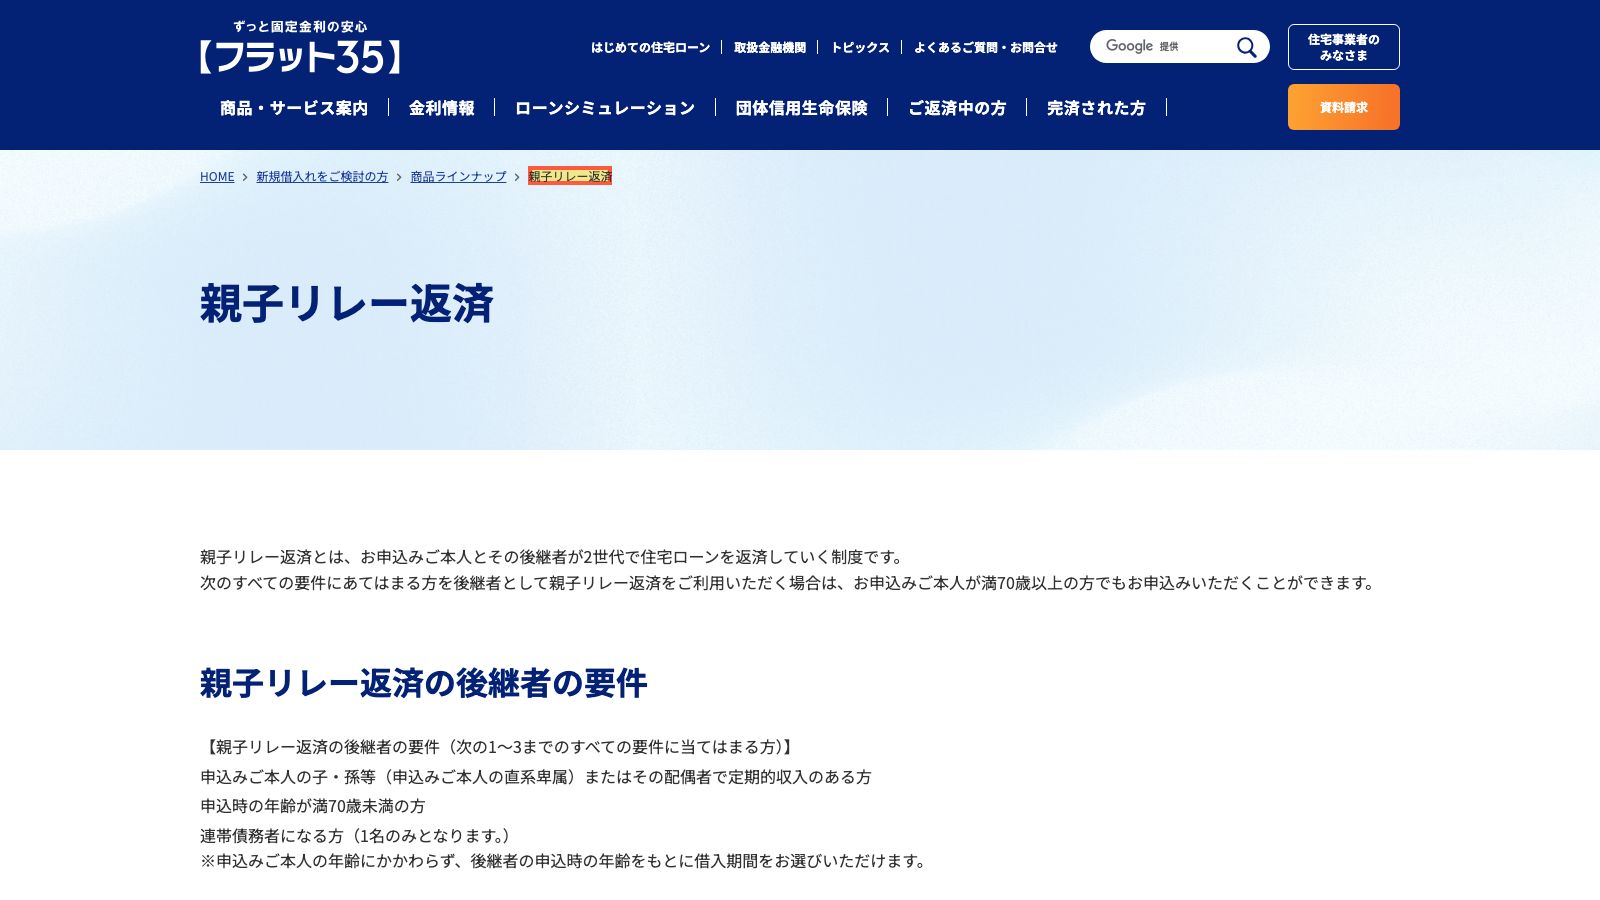
フラット35の親子リレー返済なら、子の年齢で借入期間を決められます。
フラット35の借入期間の上限は、「80歳−申込時の年齢」と35年のうち短いほう。60歳3か月の親が1人で申し込むと、80−61で19年しか組めません。
ここで30歳3か月の子を後継者にすると、80−31=49年。上限の35年まで組めるようになります。
| 項目 | フラット35 親子リレー返済の条件(2026-10-21時点) |
|---|---|
| 後継者になれる人 | 申込本人の子・孫など(またはその配偶者)で、定期的な収入がある人 |
| 後継者の年齢 | 申込時に満70歳未満 |
| 後継者の立場 | 借入当初から連帯債務者(一緒に返す義務を負う人)。1名のみ |
| 同居 | 後継者には同居の条件なし |
| 申込本人の年齢 | 上の条件を満たせば、満70歳以上でも申込可 |
| 借入額 | 100万円以上1億2,000万円以下 |
← 横にスクロールできます →
- 親が主に返して、いずれ子が引き継ぎたい → 親子リレー返済が向いています
- 親と子が、それぞれ自分の分を借りたい → 銀行のペアローン(2人が別々にローンを組む形)も候補です
銀行の親子ローンは、同居の条件や年齢の上限が金融機関ごとに違います。比べるなら、同じ質問を各行にぶつけると違いが見えてきます。
親の土地に二世帯住宅を建てるとき、何を確認する?
土地は親の名義のままでも建てられます。ただ、担保の設定に親の同意が要ります。
- 子のローンで建てると、銀行は土地にも担保(返せないときに差し押さえる権利)を付けるのが一般的
- 土地が親の名義なら、その設定に親の承諾が必要
- 建物の費用を誰が出すかは家族ごとに違う。決まった相場はない
「いいえ。親の土地のまま使うだけ。 ただ、担保設定を親の承認が必要。 そもそも土地は親の土地のまま」
Yahoo!知恵袋の回答(2024年9月)
「建物は全部、子が出すもの?」という疑問も目にしました。
「二世帯住宅を建てるとき費用は親世帯と子世帯で半々とか親が多めというのが一般的と聞きますが 親の土地に建てる場合は子世帯が建物の費用を全て?負担するのが一般的ですか?」
Yahoo!知恵袋の質問(2025年3月)
個人的には、ここに「一般的」な答えはないと考えています。土地を出す親、解体や仮住まいを負担する親、現金を出す親。負担の形がそれぞれ違うからです。
金額だけでなく、親が何を負担しているかを全部書き出す。 そこから分担を話すと、こじれにくくなります。
二世帯住宅の登記は、単独・共有・区分のどれがいい?
区分登記は建てるときの税金で有利になりやすく、相続のときは不利になりやすい形です。
| 登記の方法 | 建てるときの税金 | 相続のとき(小規模宅地等の特例) |
|---|---|---|
| 単独登記(1人の名義) | 1戸として扱われる | 同居の親族が住み続ければ、敷地330㎡まで評価額が80%減る対象になりうる |
| 共有登記(親子で持分を分ける) | 住宅ローン控除の面積は建物全体で判定 | 単独と同じく「一棟の建物」として扱われる |
| 区分登記(世帯ごとに別の建物) | 不動産取得税は区画ごとに控除。固定資産税の減額も戸ごとになりうる | 親が住んでいた部分の敷地だけが対象に狭まる |
← 横にスクロールできます →
※国税庁 No.4124・No.1211-1、東京都主税局、横浜市の公式ページをもとに作成(2026-10-21時点)。
「区分登記にすれば、固定資産税が2戸分安くなる」とは限りません。何戸として扱うかは、自治体の家屋調査で決まるからです。建物の中で行き来できる二世帯住宅を「1戸」とした、東京都の裁決例もあります。
登記の方法は、建てた後に変えるのが大変です。相続人がほかにもいる家族は、着工前に税理士さんへ相談しておくといいですよ。
住宅ローン控除住宅ローン控除住宅ローンを組んで家を買うと、年末のローン残高に応じて、所得税などが一定の期間安くなる制度です。も見ておきましょう。
- 2026年以降に入居する新築は、控除率0.7%
- 認定長期優良住宅など、省エネ性能の高い家は13年間
- 省エネ基準を満たさない家は、原則として対象外に
よくある質問
Q. 二世帯住宅は、土地ありの建て替えで総額いくらを見ておけばいい?
A. 建物費だけで、完全同居は約5,000万円台、完全分離は約6,500万〜8,600万円が目安です(1㎡約36万円での編集部試算)。外構・諸費用・解体費は別にかかります。
Q. 父と母の両方から1,000万円ずつもらえば、2,000万円まで非課税?
A. いいえ。非課税の上限は受け取る人ごとです。子1人なら、父母合わせて省エネ等住宅で1,000万円まで。夫婦それぞれが自分の親から受け取る場合は、それぞれ別に枠があります。
Q. 親子リレー返済は、子が一緒に住んでいないと使えない?
A. フラット35の親子リレー返済は、後継者に同居の条件がありません。銀行の親子ローンは条件が違うため、各金融機関に確認してください。
この記事のまとめ
- 二世帯住宅の建物費は、延床面積×1㎡あたり約36万円で目安が出る
- 完全分離は240㎡を超えやすく、贈与の非課税や税の軽減から外れることがある
- 親からの住宅資金の非課税は、2026年12月31日までの贈与が対象。上限は受け取る人ごとに1,000万円(省エネ等住宅)
- 親が60代なら、フラット35の親子リレー返済で子の年齢を基準に35年まで組める
- 登記の方法で、建てるときと相続のときの税金が変わる。着工前に専門家へ
まず今週やることは1つ。家族で「誰がいくら出すか」を紙に書き出すことです。
次にやること
① 家族で「誰がいくら出すか」を書き出す。 土地・解体・仮住まい・現金・ローンを1枚の紙に並べる
→ ② タイプと延床面積の上限を決める。 240㎡以下に収めるかどうかも、ここで決める
→ ③ 二世帯住宅の実例が多い住宅会社に、資料と見積もりを複数頼む。 届いた見積もりの1㎡あたりの単価を、この記事の約36万円と比べてみる
年内に贈与を受けるつもりなら、③と同時に税理士さんへの相談も予約しておきましょう。12月に慌てずに済みます。
書き出すときは、次の欄をそのまま紙に写すと抜けが減ります。
| 書く欄 | 記入する内容 |
|---|---|
| 土地 | すでに持っているか、買うか。買うなら想定額 |
| 解体・仮住まい | 建て替えなら必要。期間と月額も |
| 親世帯の現金 | いくら出せるか。贈与にするか共有名義にするか |
| 子世帯の現金 | 頭金に回せる額と、手元に残す額 |
| ローン | 誰が借りるか(単独・ペア・リレー)と借入額 |
| 延床面積 | 予定の広さ。240㎡を超えるかどうか |
← 横にスクロールできます →
出典を見る
- 2025年度【フラット35】利用者調査結果(調査結果の概要)(住宅金融支援機構) 2026-10-21 閲覧
- 2025年度【フラット35】利用者調査(集計表)(住宅金融支援機構) 2026-10-21 閲覧
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(国税庁) 2026-10-21 閲覧
- No.4503 相続時精算課税選択の特例(住宅取得等資金)(国税庁) 2026-10-21 閲覧
- No.4103 相続時精算課税の選択(国税庁) 2026-10-21 閲覧
- No.4408 贈与税の計算と税率(暦年課税)(国税庁) 2026-10-21 閲覧
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)(国税庁) 2026-10-21 閲覧
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(国税庁) 2026-10-21 閲覧
- 令和8年度税制改正の大綱の概要(財務省) 2026-10-21 閲覧
- 住宅税制(令和8年度税制改正)(国土交通省) 2026-10-21 閲覧
- 親子リレー返済(住宅金融支援機構) 2026-10-21 閲覧
- 【フラット35】ご利用条件(住宅金融支援機構) 2026-10-21 閲覧
- 収入合算(住宅金融支援機構) 2026-10-21 閲覧
- 不動産取得税 よくある質問(東京都主税局) 2026-10-21 閲覧
- 新築住宅に対する固定資産税の減額(横浜市) 2026-10-21 閲覧
- 事業概要|みらいエコ住宅2026事業(国土交通省) 2026-10-21 閲覧
- 二世帯住宅の敷地に対する固定資産税の住宅用地特例(全日本不動産協会) 2026-10-21 閲覧
- 二世帯住宅の間取り5選!(住友林業) 2026-10-21 閲覧
- 二世帯住宅への建て替え費用はどれくらい?(アットホーム) 2026-10-21 閲覧
- 二世帯住宅の総額6000万円、親が頭金を出し子がローンを組む形の質問(Yahoo!知恵袋) 2026-10-21 閲覧
- 親の土地にローンで建てるときの担保設定についての回答(Yahoo!知恵袋) 2026-10-21 閲覧
- 親の土地に建てるときの費用分担についての質問(Yahoo!知恵袋) 2026-10-21 閲覧