住宅ローン金利比較2026|11月の実質負担ランキングと総返済額
4,000万円前後の住宅ローンを考えている人向けに、2026年11月の住宅ローン金利を比較しました。三菱UFJ銀行・auじぶん銀行・PayPay銀行・楽天銀行など8行を、事務手数料を含めた総返済額で並べています。金利が1%上がった場合の試算もあります。
この記事にはアフィリエイトリンク(広告)が含まれます。
夜にスマホで比較サイトを3つ開いたら、同じ銀行の変動金利が1.590%と1.660%で違っていた。住信SBIネット銀行を探したら、名前がドコモSMTBネット銀行に変わっていた。そこへ「日銀が利上げ」「ネット銀行が金利を引き上げ」というニュースまで入ってくる。
4,000万円も借りるのに、どの数字を信じればいいのか。手が止まりますよね。
この記事でわかること
- 2026年11月に、変動金利が低い銀行の順番
- 事務手数料(借りるときに銀行へ払う手数料)まで含めると、35年で総額いくら払うか
- 金利が1%上がったら、毎月の返済がいくら増えるか
この記事の結論
2026年11月は「ネット銀行のほうが安い」とは限りません。手数料込みの総返済額で並べると、1位はメガバンクの三菱UFJ銀行でした。
- とにかく総額を抑えたい人 → 三菱UFJ銀行(変動 年1.195%)
- 10年固定も候補に入れたい人 → みずほ銀行(10年固定 年3.400%)
- がんへの保障を金利の上乗せなしで付けたい人 → auじぶん銀行
- 借りる額が大きく、手数料を定額にしたい人 → 楽天銀行(事務手数料33万円)
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料
表に出ている金利は「条件を全部満たしたときの一番低い金利」です。自分がその条件に入るかどうかを先に確かめておくといいですよ。
この記事の目次
- 比較表|11月の変動金利と4,000万円の総返済額
- 1位|三菱UFJ銀行(変動金利が11月でいちばん低い)
- 2位|りそな銀行(手数料型で変動1.250%)
- 3位|みずほ銀行(10年固定も視野に入る)
- 4位|三井住友銀行(WEB完結型で変動1.525%)
- 5位|ドコモSMTBネット銀行(旧・住信SBIネット銀行)
- 6位|auじぶん銀行(がん50%保障が上乗せなし)
- 7位|PayPay銀行(11月から手数料0円型も)
- 8位|楽天銀行(手数料33万円の定額)
- 選ぶときに迷いやすいところ
- Q. 住宅ローンの変動金利が一番低い銀行はどこですか?
- Q. ネット銀行はメガバンクより金利が安いですか?
- Q. 住宅ローンの事務手数料はいくらですか?
- Q. 日銀の利上げで、今の変動金利はいつ上がりますか?
- まとめ
この記事に出てくる言葉 3個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
比較表|11月の変動金利と4,000万円の総返済額
4,000万円を35年で借りたとき、元金以外に払うのはいくらか。利息と事務手数料の合計を、4行分だけ先に図にしました。
8行の数字は、表を2つに分けて載せます(金利は2026年11月1日時点の最優遇金利です)。
メガバンク・りそな銀行
| 銀行 | 変動金利(年) | 4,000万円の総返済額(手数料込み) |
|---|---|---|
| 三菱UFJ銀行 | 1.195% | 約4,985万円 |
| りそな銀行 | 1.250% | 約5,034万円 |
| みずほ銀行 | 1.275% | 約5,049万円 |
| 三井住友銀行 | 1.525% | 約5,252万円 |
← 横にスクロールできます →
ネット銀行
| 銀行 | 変動金利(年) | 4,000万円の総返済額(手数料込み) |
|---|---|---|
| ドコモSMTBネット銀行 | 1.600% | 約5,227万円+手数料 |
| auじぶん銀行 | 1.680% | 約5,381万円 |
| PayPay銀行 | 1.700% | 約5,398万円 |
| 楽天銀行 | 1.797% | 約5,425万円 |
← 横にスクロールできます →
試算の前提です。元利均等返済(毎月の返済額が同じになる返し方)で、ボーナス払いなし、金利は35年間変わらないものとしました。事務手数料は、多くの銀行と同じ「借入額×2.2%」で計算しています。りそな銀行は2.2%+5万5,000円、楽天銀行は33万円の定額です。
要するに、4,000万円だと1位と8位の差は約440万円。毎月にすると約1万2,000円です。
選び方の基準
順位は1つの物差しだけで決めています。4,000万円を35年で借りたときの、手数料込みの総返済額が少ない順です。
| 見たもの | 中身 |
|---|---|
| 金利 | 2026年11月1日時点の、最優遇の変動金利 |
| 総返済額 | 元金+35年分の利息+事務手数料 |
| 団信 | どの銀行も無料で付く一般的なもので計算 |
| 並べ方 | 総返済額が少ない順。銀行との関係では変えていません |
← 横にスクロールできます →
団信(団体信用生命保険)は、借りた人が亡くなったときなどに、残りのローンが保険で返される仕組みです。がん保障などを足すと金利が変わる銀行もあるので、そこは各銀行の欄に分けて書いています。
要するに、順位は「総額でいくら払うか」だけで付けています。
1位|三菱UFJ銀行(変動金利が11月でいちばん低い)
- こんな人に
- 総額を少しでも抑えたい人
- 確認しておくこと
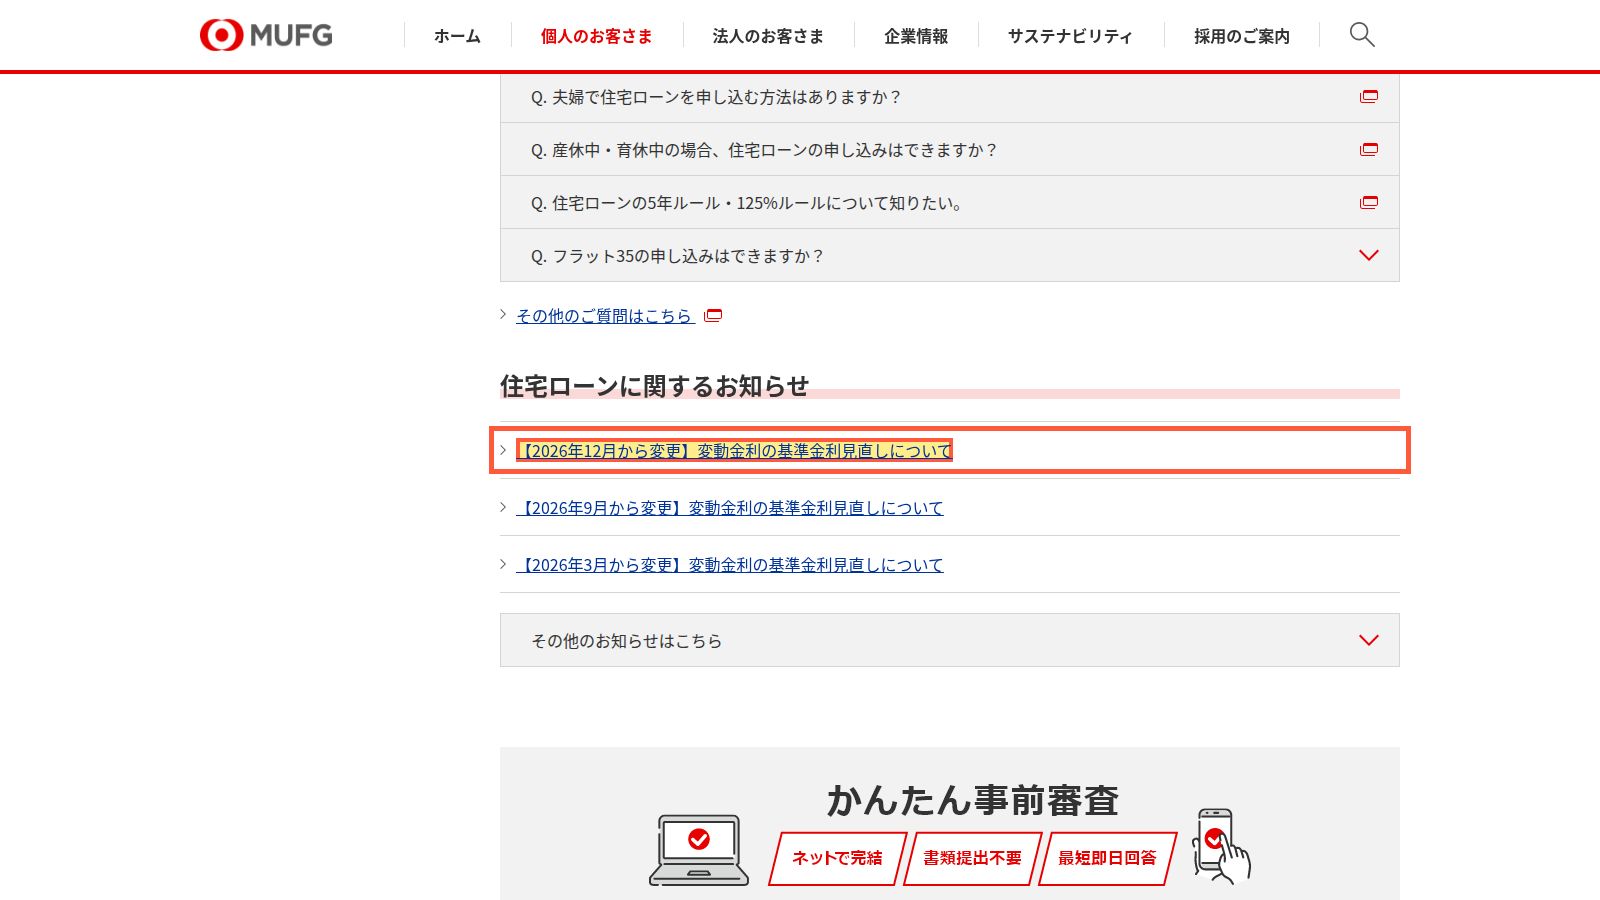
- 12月1日から新規の基準金利を見直す予定
- 4,000万円なら月々
- 約11万6,600円(3,000万円なら約8万7,400円、総額約3,738万円)
2026年11月に借りるなら、三菱UFJ銀行の変動金利は年1.195%。公式ページでも同じ数字が出ています。団信の保険料は銀行が負担すると書かれていて、一般的な団信なら金利の上乗せはありません。
ひとつ、急がずに聞いてほしい話があります。報道によると、三菱UFJ銀行は12月1日から新規の基準金利を見直すと公表しました。適用されるのは申込日ではなく「お金を借りる日」の金利です。引き渡し引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。の時期と合わせて考えておきましょう。
2位|りそな銀行(手数料型で変動1.250%)
- こんな人に
- 対面で相談しながら低い変動金利で借りたい人
- 確認しておくこと
- 手数料は2.2%+5万5,000円
- 4,000万円なら月々
- 約11万7,600円(3,000万円なら総額約3,777万円)
融資手数料型の変動金利は年1.250%(比較サイトの掲載値)。三菱UFJ銀行との差は月に約1,000円です。手数料に5万5,000円が足される分、総額では3位のみずほ銀行とほぼ並びます。
3位|みずほ銀行(10年固定も視野に入る)
- こんな人に
- 変動にするか10年固定にするか迷っている人
- 確認しておくこと
- 2027年7月返済分から金利が上がる案内あり
- 4,000万円なら月々
- 約11万8,100円(3,000万円なら総額約3,787万円)
変動は年1.275%、10年固定は年3.400%でした。10年固定は、この記事で比べたメガバンクの中でいちばん低い数字です。私がみずほ銀行を3位に入れたのは、変動と固定を同じ銀行で見比べられるから。
比較サイトには、2027年3月31日までに1.275%で借りた場合、2027年7月返済分から1.525%になるという案内も載っていました。最初の金利がずっと続くわけではありません。
4位|三井住友銀行(WEB完結型で変動1.525%)
- こんな人に
- メガバンクの窓口とネットの手続きを両方使いたい人
- 確認しておくこと
- がん団信を付けると年0.30%上乗せ(比較サイト掲載値)
- 4,000万円なら月々
- 約12万3,000円(3,000万円なら総額約3,939万円)
WEB完結型の変動金利は年1.525%。10年固定は年3.700%で、前の月より0.30%下がっています。
5位|ドコモSMTBネット銀行(旧・住信SBIネット銀行)
- こんな人に
- 全疾病への保障を最初から付けたい人
- 確認しておくこと
- WEB申込コースは2026年10月30日で新規受付を終了
- 4,000万円なら月々
- 約12万4,400円(物件価格の80%以下の場合)
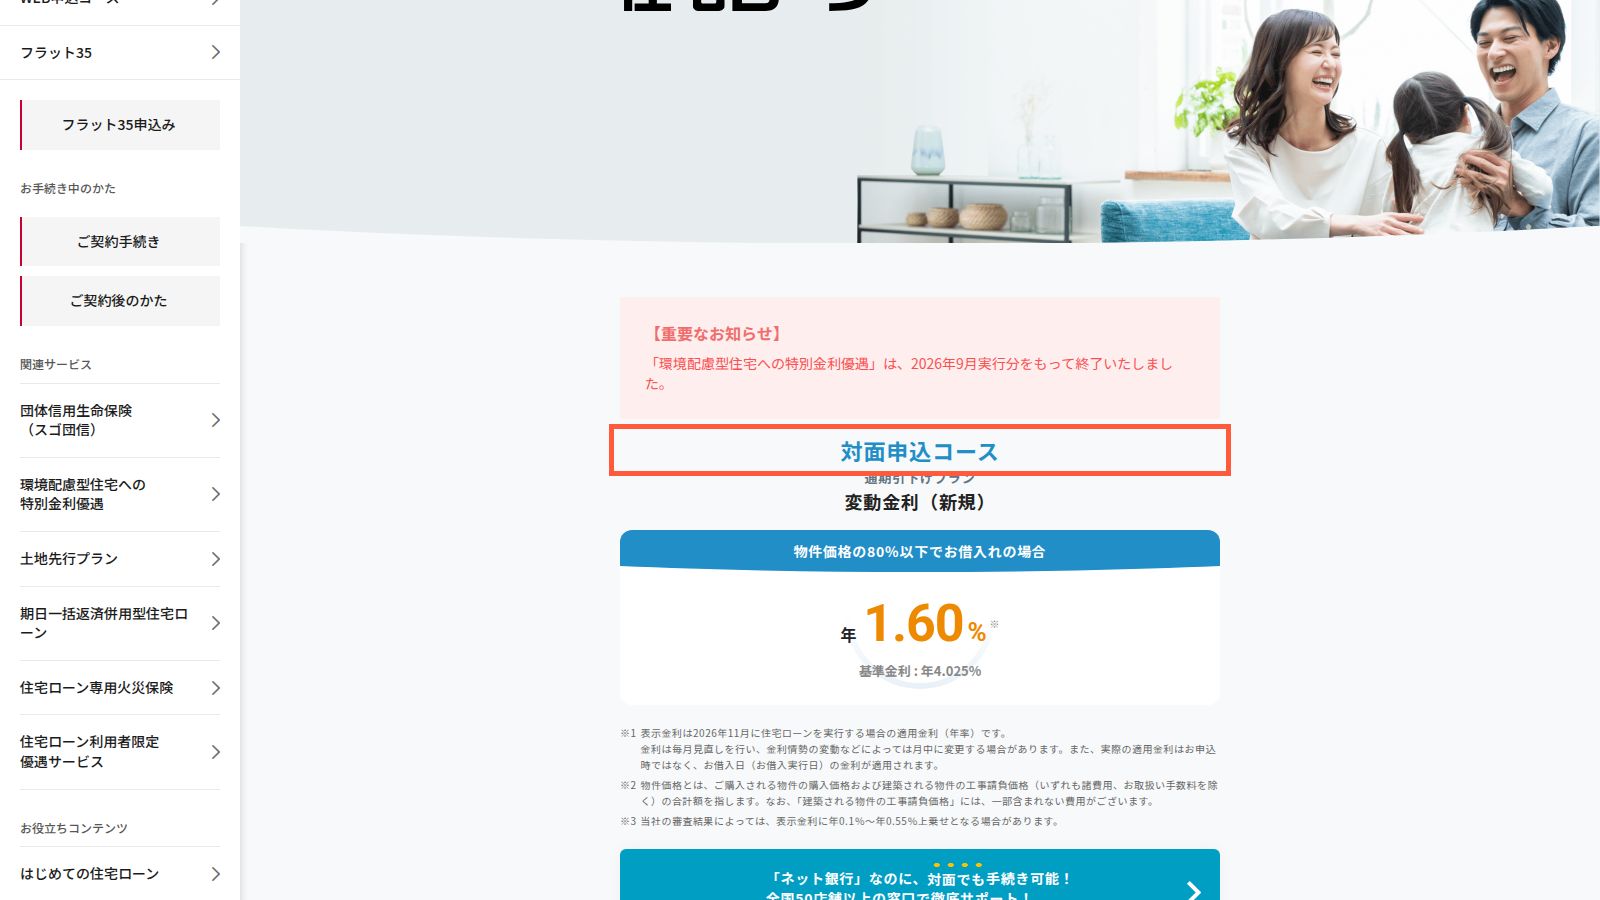
住信SBIネット銀行は、いまはドコモSMTBネット銀行という名前です。これから新しく申し込むなら、対面相談コースになります。変動金利は、比較サイトの掲載値で年1.600%。借りる額が物件価格の80%を超えると、年1.70%です。
表示金利の横には「審査結果によっては表示金利に年0.1%〜0.55%上乗せ」という注記があります。そのかわり団信は「スゴ団信」で、全疾病への保障が付いています。事務手数料は公式の手数料ページで最新をご確認ください。
審査で上乗せされるかどうかは、いつ分かるの?
事前審査(本申込の前の簡単な審査)の結果に、適用される金利が書かれてくることが多いです。表の金利と見比べてから、本申込に進むかどうか決めればいいですよ。
6位|auじぶん銀行(がん50%保障が上乗せなし)
- こんな人に
- 金利だけでなく、病気への備えも重く見たい人
- 確認しておくこと
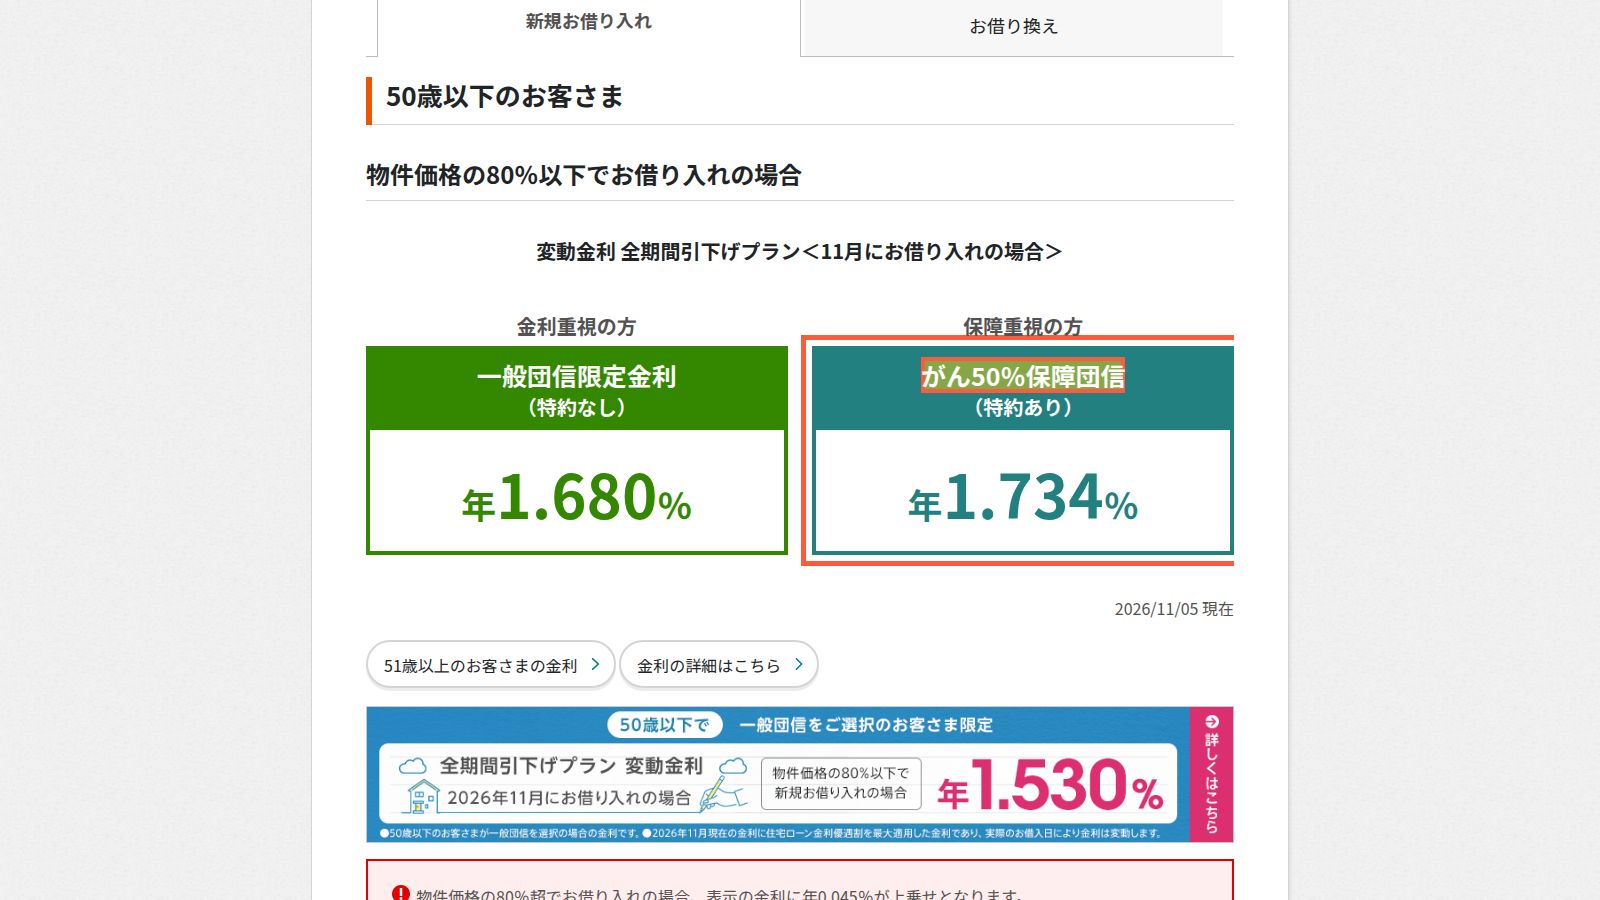
- 50歳以下・物件価格の80%以下が条件
- 4,000万円なら月々
- 約12万6,000円(3,000万円なら総額約4,036万円)
変動金利(2026年11月5日現在)は、一般団信だけなら年1.680%。がん50%保障団信(がんと診断されたら、ローンの残りが半分になる団信)を付けると年1.734%です。このがん50%保障団信そのものに、上乗せ金利はかかりません。
借入期間を35年1か月以上にすると、年0.1%が上乗せされます。35年ぴったりなら上乗せなし。ここ、地味に見落としやすいところです。
みんなの声
7位|PayPay銀行(11月から手数料0円型も)
- こんな人に
- 手続きをネットで済ませたい人
- 確認しておくこと
- 11月の金利は比較サイトによって数字が違う
- 4,000万円なら月々
- 約12万6,400円(3,000万円なら総額約4,049万円)
11月の変動金利は年1.700%と報じられています。10月の1.580%から上がりました。ただ、1.580%のまま載せている比較サイトもあります。公式の金利ページで確かめてから計算してください。
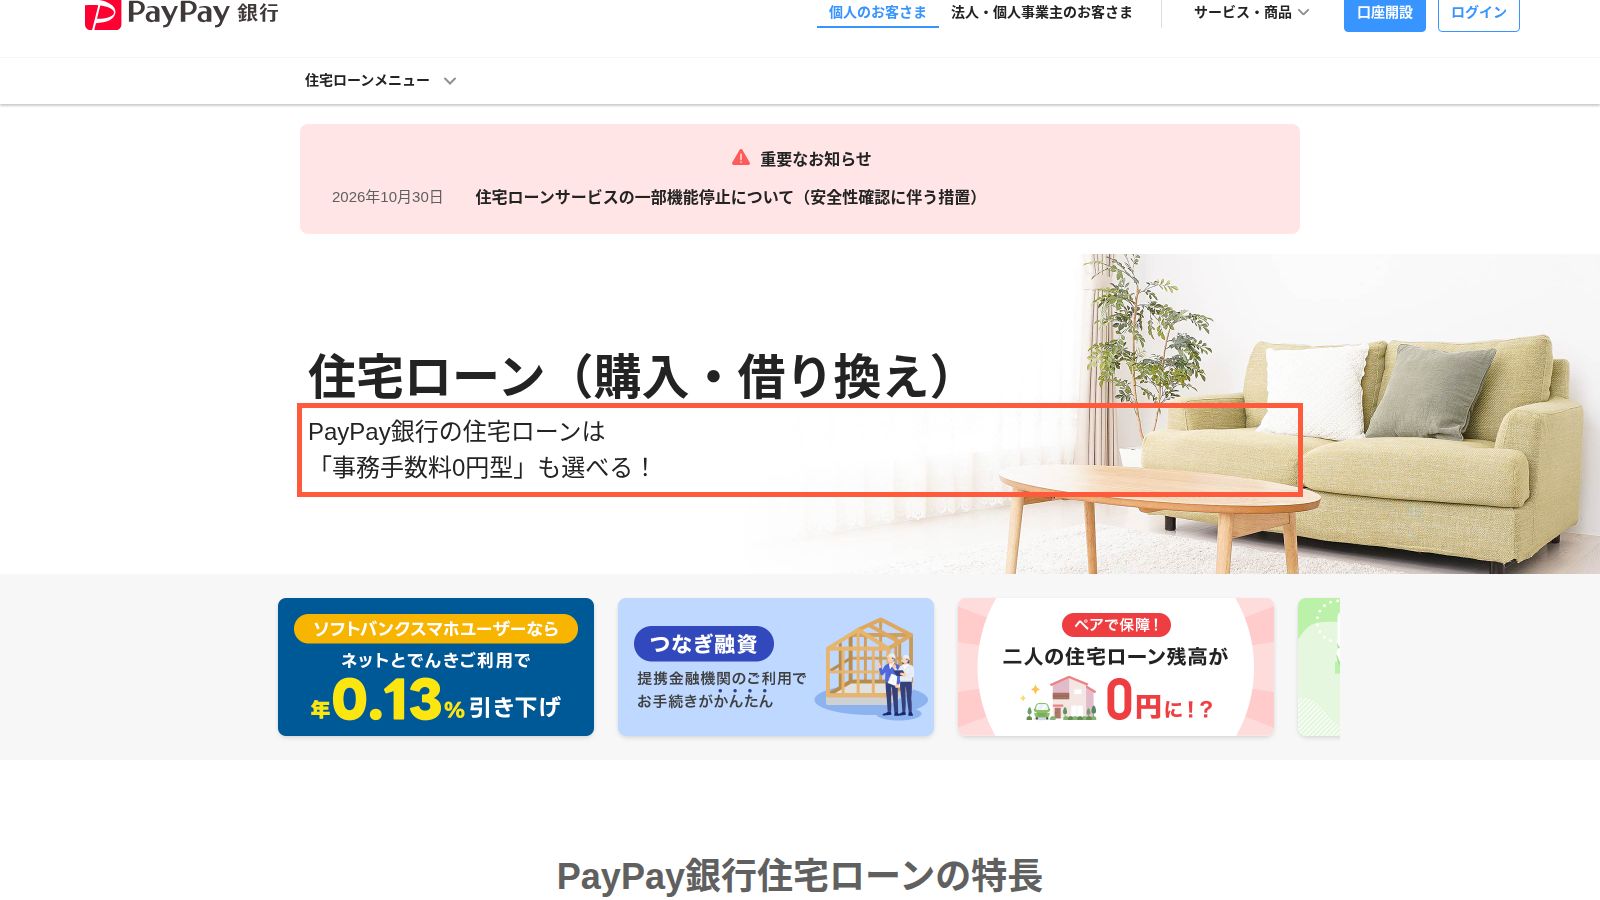
2026年11月5日に「事務手数料0円型」の取り扱いを始めたというお知らせが、公式ページに出ています。0円型の金利は手数料型とは別に決まるはずなので、両方の総額を出して比べるのがいいと思います。
みんなの声
8位|楽天銀行(手数料33万円の定額)
- こんな人に
- 借りる額が大きい人、返済口座を楽天銀行にできる人
- 確認しておくこと
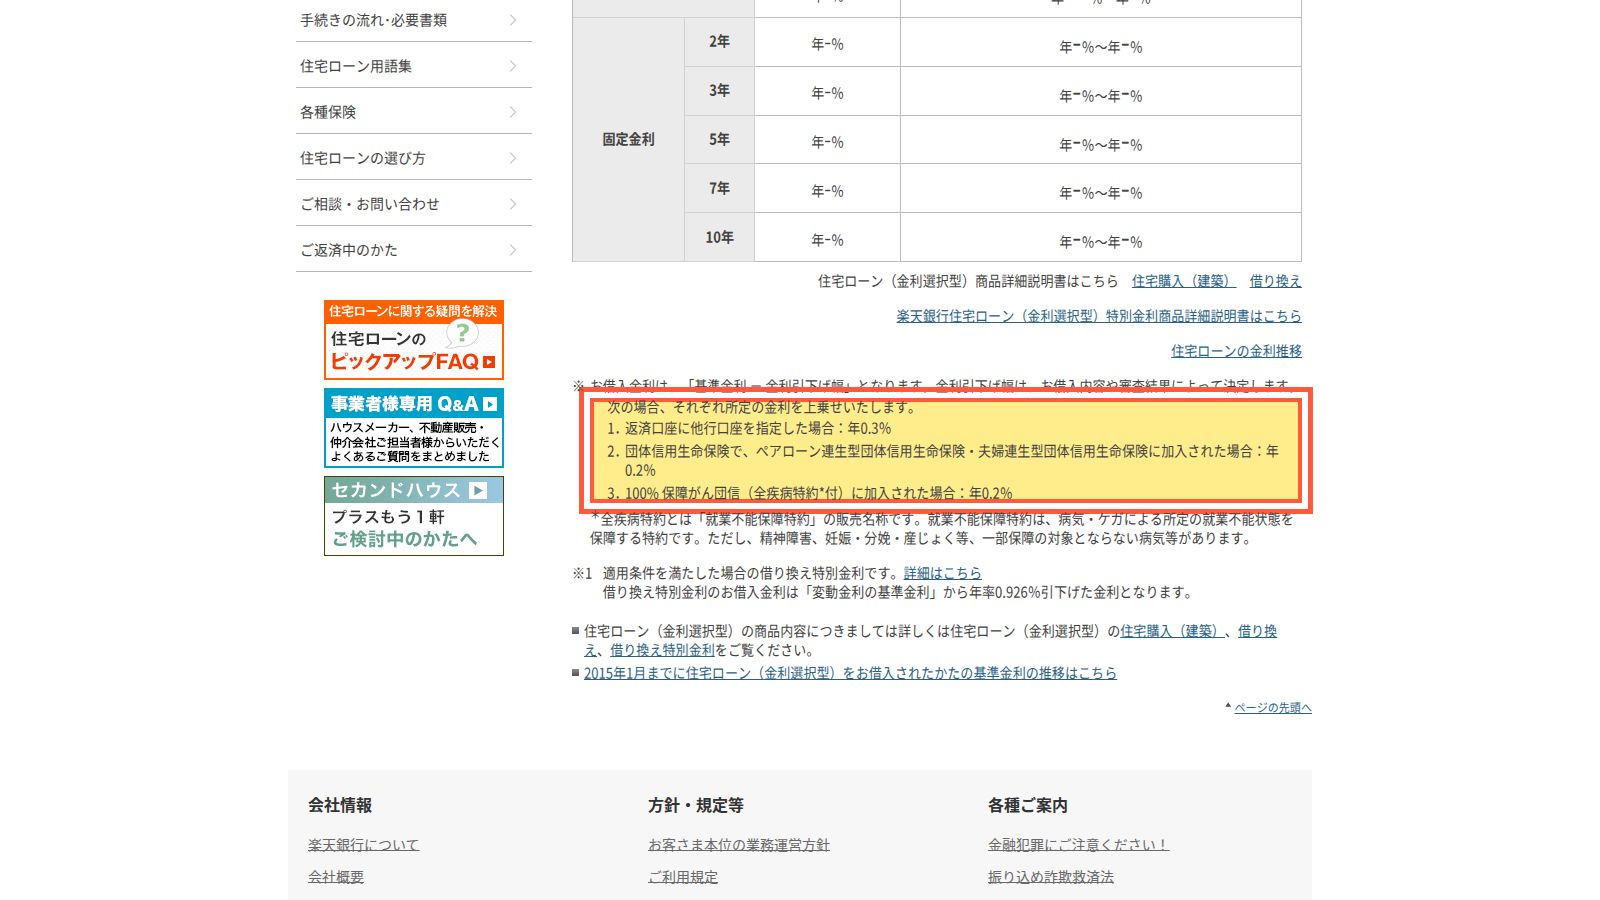
- 他の銀行の口座で返済すると年0.3%上乗せ
- 4,000万円なら月々
- 約12万8,400円(3,000万円なら総額約4,077万円)
変動金利は年1.797%。8行の中では高めですが、事務手数料は借入額に関係なく33万円です。4,000万円なら、2.2%型より55万円安くなります。
自分で計算して、順位が入れ替わるかどうかに注目していました。結果は入れ替わりません。それでもPayPay銀行との差は、利息だけだと約82万円。手数料を足すと約27万円まで縮みます。借りる額が大きいほど、定額の手数料が効いてきます。
ペアローン用の団信と、100%保障がん団信(全疾病特約付)は、それぞれ年0.2%の上乗せです(楽天銀行の公式ページ)。
選ぶときに迷いやすいところ
この章を開く(約3分)迷いやすいのは、次の2つです。
迷いやすいのは、次の2つです。
- 総返済額のうち、どこが銀行によって違うのか
- 金利が上がったらどうなるのか
まず1つ目。1位の三菱UFJ銀行で4,000万円を借りた場合、総額の中身はこうなります。
銀行ごとに違うのは、赤い2つ(利息と手数料)だけです。金利が0.1%違うと、4,000万円・35年なら総額で約80万円前後変わります。
2つ目は、金利が上がる話。日本銀行は2026年9月18日の会合で、政策金利(銀行どうしでお金を貸し借りするときの金利の目安)の引き上げを決めたと報じられています。10月30日の会合では据え置きでした。決定内容の詳しい数字は、日本銀行の公式ページで最新をご確認ください。
報道によると、大手行は11月に短期プライムレート(変動金利のもとになる金利)を年2.375%から2.625%へ上げました。大手行で新しく借りる人の変動金利は、12月以降に上がる見込みです。決まったことではありません。
では、1%上がったらどうなるか。三菱UFJ銀行で4,000万円を借りた場合で計算しました。
| 金利 | 毎月の返済 | 35年の返済額(手数料別) |
|---|---|---|
| 年1.195%(今のまま) | 約11万6,600円 | 約4,897万円 |
| 年2.195%(1%上昇) | 約13万6,500円 | 約5,735万円 |
| フラット35 年3.810% | 約17万2,600円 | 約7,248万円 |
← 横にスクロールできます →
1%上がると、毎月の返済は約2万円増えます。家族4人の外食1回分くらいが、毎月上乗せになるイメージです。それでも、11月のフラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。(住宅金融支援機構と民間の銀行が組んで出している、35年間金利が変わらないローン)の年3.810%よりは低い計算になります。
私なら、変動を選ぶ前に「1%上がった表」の月額を家計簿に入れてみます。それで回るなら変動でいい。苦しいなら、10年固定かフラット35を同じ物差しで比べます。
変動金利には「5年ルール」「125%ルール」がある銀行もあります。返済額が急に増えるのを抑えるしくみですが、利息が消えるわけではありません。そこは分けて考えておくといいですよ。
要するに、金利の差は利息に出ます。変動を選ぶなら「1%上がっても払えるか」を先に確かめておきましょう。
よくある質問
Q. 住宅ローンの変動金利が一番低い銀行はどこですか?
A. この記事で比べた8行では、三菱UFJ銀行の年1.195%(2026年11月1日時点)がいちばん低い金利でした。地方銀行には、もっと低い金利を出しているところもあります。ただ、地方銀行は住んでいる地域や物件の場所で借りられる人が限られます。
Q. ネット銀行はメガバンクより金利が安いですか?
A. 2026年11月に限って言えば、そうとは限りません。PayPay銀行や楽天銀行などネット銀行4行が変動金利を上げ、三菱UFJ・みずほ・三井住友の3行は据え置いたからです。
Q. 住宅ローンの事務手数料はいくらですか?
A. 借入額×2.2%(税込)の銀行が多く、3,000万円なら66万円、4,000万円なら88万円です。楽天銀行は33万円の定額。PayPay銀行は11月から事務手数料0円型も始めています。
Q. 日銀の利上げで、今の変動金利はいつ上がりますか?
A. すでに借りている人の返済に反映されるのは、多くの銀行で2027年7月の返済分からの見込みです。大手行で新しく借りる人は、12月以降に上がる見込みです。どちらも決まったことではありません。
まとめ
- 2026年11月、手数料込みの総返済額で並べた1位は三菱UFJ銀行(変動 年1.195%)
- 4,000万円・35年だと、8行の1位と8位の総額の差は約440万円
- がん50%保障を上乗せなしで付けたいならauじぶん銀行、手数料を定額にしたいなら楽天銀行
- 変動金利が1%上がると、4,000万円の毎月の返済は約2万円増える
- 金利は「借りる日」のものが適用され、事前審査の結果で上乗せされることもある
次にやること
① 借りたい額と引き渡しの月をメモして、この記事の表から2〜3行を選ぶ → ② 選んだ銀行の公式ページで、自分の条件(借入割合・年齢・団信)での金利と手数料を確かめる → ③ 2〜3行に事前審査を出して、通知された金利で総額を計算し直す
出典を見る
- 住宅ローン(変動・固定金利)(三菱UFJ銀行) 2026-11-05 閲覧
- auじぶん銀行 住宅ローン(auじぶん銀行) 2026-11-05 閲覧
- 住宅ローン 金利(楽天銀行) 2026-11-05 閲覧
- 住宅ローン(ドコモSMTBネット銀行) 2026-11-05 閲覧
- 住宅ローン(PayPay銀行) 2026-11-05 閲覧
- フラット35 最新の金利情報(住宅金融支援機構) 2026-11-05 閲覧
- 金融市場調節方針の変更について(2026年9月18日)(日本銀行) 2026-11-05 閲覧
- 金融政策に関する決定事項等 2026年(日本銀行) 2026-11-05 閲覧
- 住宅ローン金利2026年11月の最新動向(mogecheck) 2026-11-05 閲覧
- 住宅ローン変動金利のおすすめ人気ランキング【2026年11月】(マイベスト) 2026-11-05 閲覧
- 住宅ローン金利 2026年11月(houseclouver) 2026-11-05 閲覧
- auじぶん銀行の住宅ローン(利用者の口コミ掲載記事)(住宅ローン比較ネット) 2026-11-05 閲覧
- PayPay銀行の住宅ローンの金利・手数料・団信(利用者の口コミ掲載記事)(ダイヤモンド不動産研究所) 2026-11-05 閲覧