- 家づくりの算段
- 住宅ローン口コミ・評判
- PayPay銀行 住宅ローンの評判|金利・団信・手続きの声と手数料66万円の中身
PayPay銀行 住宅ローンの評判|金利・団信・手続きの声と手数料66万円の中身
PayPay銀行の住宅ローンの評判を、変動金利、無料の団信、ネット中心の手続きの3つに分けてまとめました。2026年11月時点の金利と事務手数料2.2%を、3,000万円を借りた場合の金額に直しています。申し込む前の確認にどうぞ。
この記事にはアフィリエイトリンク(広告)が含まれます。
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料金利は低いと聞くけれど、事務手数料の2.2%が気になる。ネットだけで本当に最後まで終わるのかも分からない。そんな迷いに、数字で答えていきます。
2026年11月時点で、PayPay銀行(旧ジャパンネット銀行)の変動金利は年1.700%です。事務手数料は借入額の2.2%(税込)なので、3,000万円を借りると66万円。オリコン顧客満足度の住宅ローン部門では、総合70.6点で2位でした。
この記事の結論
PayPay銀行の住宅ローンは「金利・無料の団信・ネット中心の手続き」で評価されています。申し込む前に、自分がどれに当てはまるかだけ確認しておきましょう。
- 会社員で、建売・中古・借り換えを考えている → 公式で今月の金利を見てから事前審査へ
- 注文住宅を建てる → 事前審査より先に、着工中の支払いの受け方を問い合わせる
- 個人事業主 → 申し込める条件かを先に確かめる
この記事でわかること
- PayPay銀行の住宅ローンが、どこで評価されているか(金利・団信・手続き)
- 3,000万円を借りたときの事務手数料と、金利が上がった場合の毎月の返済額の目安
- 自分がPayPay銀行に向いているか、申し込む前に何を確かめればいいか
評判を読む前に、自分が申し込める人かどうかを先に見ておくといいですよ。条件に合うと分かってから比べたほうが、迷う時間がぐっと減ります。
この記事の目次
- PayPay銀行の住宅ローンの評判は?オリコンの点数で見る
- 変動金利は今いくら?2026年11月は年1.700%
- 団信は無料?がん50%保障まで追加の金利なし
- 住宅ローンの手続きは来店なしで進められる?
- 事務手数料2.2%は3,000万円でいくら?
- 5年ルール・125%ルールがないと、返済額はどう変わる?
- PayPay銀行は自分に向いている?先に問い合わせたい人
- Q. PayPay銀行の住宅ローンの変動金利は今いくらですか
- Q. PayPay銀行の団信は無料で何が付きますか
- Q. PayPay銀行の事務手数料2.2%は3,000万円でいくらですか
- Q. PayPay銀行の住宅ローンは来店しないと借りられませんか
- Q. 注文住宅でPayPay銀行の住宅ローンは使えますか
- まとめ
この記事に出てくる言葉 4個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- つなぎ融資家が完成する前に払う土地代や着工金のために、住宅ローンが出るまでの間だけ借りるお金のこと。
- 工務店地元で、一棟ずつ相談しながら家を建てる会社。社長や設計者と直接話せることが多いです。
- 引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
PayPay銀行の住宅ローンの評判は?オリコンの点数で見る
総合70.6点で2位。オリコン顧客満足度の住宅ローン部門で、PayPay銀行はそう評価されています。1位を取ったのは「金利」「商品内容」「サイトのわかりやすさ」の3項目です。
| 項目(オリコン) | 点数 | 順位 |
|---|---|---|
| 商品内容の充実度 | 73.2点 | 1位 |
| 金利 | 71.6点 | 1位 |
| サイトのわかりやすさ | 68.8点 | 1位 |
| 手数料・保証料 | 66.8点 | 2位 |
| 団信の充実度 | 72.5点 | 4位 |
← 横にスクロールできます →
ほかの項目では、申込・契約手続きが72.2点、繰上返済が69.3点でした。オリコンのページには16件、価格.comには6件の口コミが載っています(価格.comの評価点は4.50)。
要するに、PayPay銀行は「金利」と「中身の分かりやすさ」で選ばれている住宅ローンです。
変動金利は今いくら?2026年11月は年1.700%
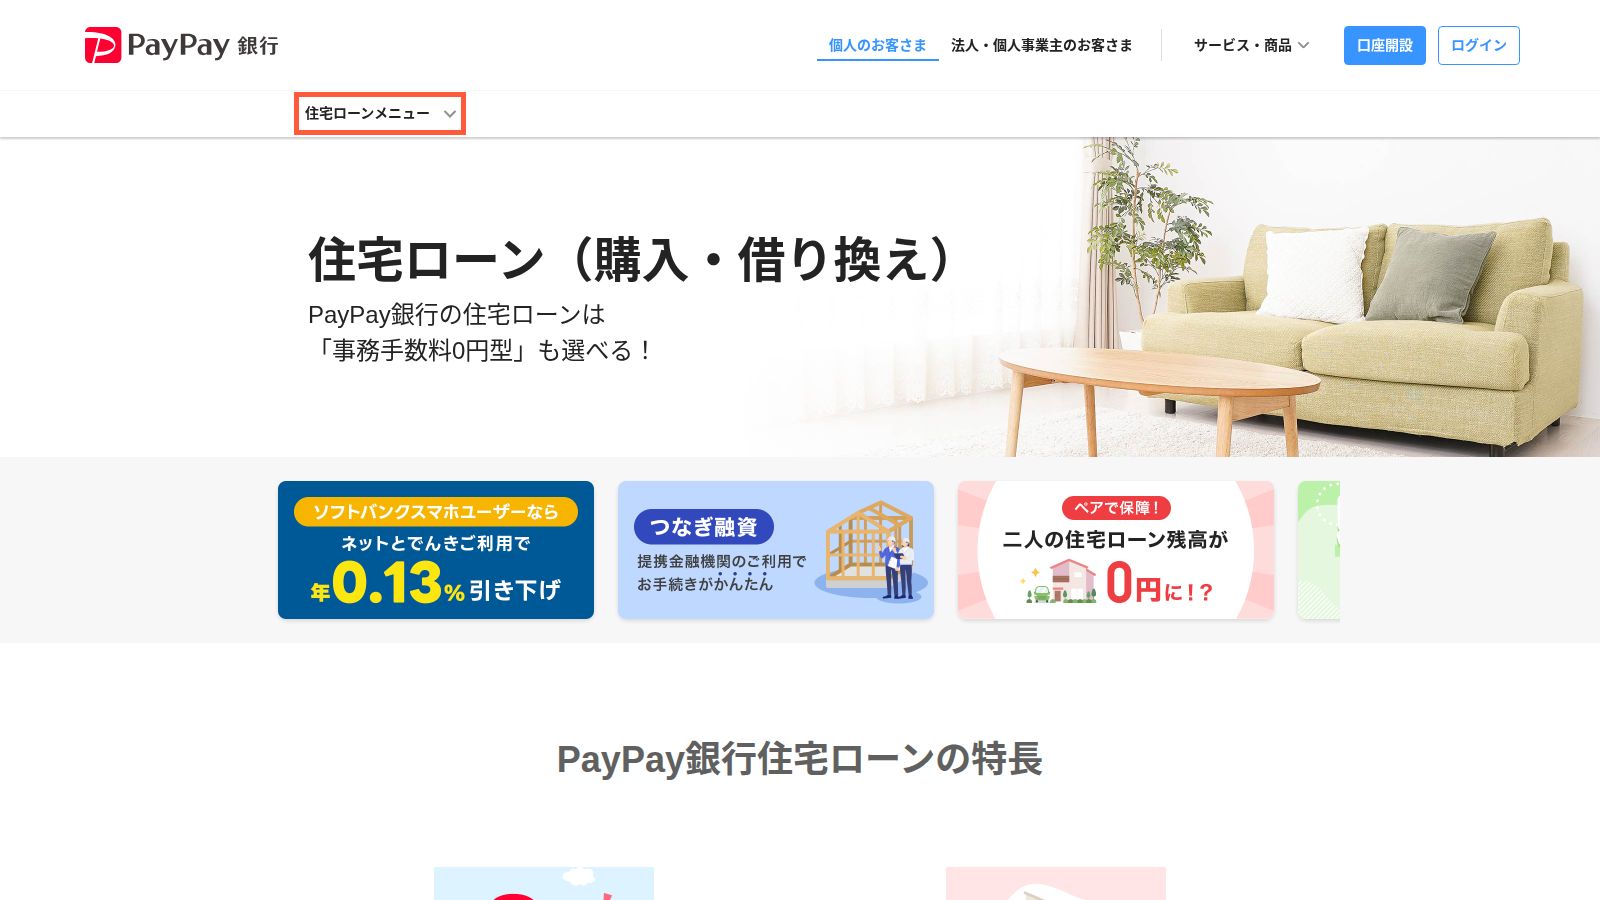
PayPay銀行の変動金利は、2026年11月時点で年1.700%です(価格.com、2026年11月1日付)。条件を満たすと優遇割が付き、最大で年0.130%下がります(公式ページ)。
「他の銀行よりだいぶ低い金利」
兵庫県・44歳女性/ダイヤモンド不動産研究所の口コミ(2023年11月)
この口コミは2021年に借りた人のものです。金利はそのあとに上がっているので、今の金利は、口コミではなく公式の金利表で見ましょう。
| 金利の種類 | 年利(2026年11月1日付) |
|---|---|
| 変動金利 | 1.700% |
| 10年固定 | 3.570% |
| 20年固定 | 4.120% |
| 35年固定 | 4.270% |
← 横にスクロールできます →
優遇割は2段階。mogecheckによると、スマホ優遇割で年0.07%、スマホ/ネット/でんき優遇割で年0.130%下がります。条件は、ソフトバンクのスマホやでんきを使っていること。
審査に通ってから、ソフトバンクに乗り換えても間に合う?
申し込むときに条件を満たしているかで決まる、という見方が多いです。乗り換えを考えているなら、申し込む前に、優遇割をいつ判定するのかを確認しておくのが安心です。
要するに、変動金利は1.700%。優遇割を使えるかどうかで、実際の金利が少し変わります。
団信は無料?がん50%保障まで追加の金利なし
がん50%保障団信までは、金利の上乗せなしで付きます。上乗せがあるのは、がん100%保障団信(年0.10%)とワイド団信(年0.30%)です。
団信(団体信用生命保険。ローンを借りた人が亡くなったときなどに、残りのローンを保険で払ってくれる仕組み)のうち、上乗せなしで付くのは3種類。一般団信、一般団信プラス、がん50%保障団信です(ダイヤモンド不動産研究所の記載)。
「5年ルール、125%ルールはあまり意味がないルールなので気にする必要はありません。」
Yahoo!知恵袋の回答(2025年3月)
※この声は、あとの「5年ルール」の章に関係する回答です。団信の話は次の表で整理します。
| 団信の種類 | 金利の上乗せ | 入れる年齢(借入時) |
|---|---|---|
| 一般団信 | なし | 65歳未満 |
| 一般団信プラス | なし | 51歳未満 |
| がん50%保障団信 | なし | 51歳未満 |
| がん100%保障団信 | 年0.10% | 51歳未満 |
| ワイド団信 | 年0.30% | 65歳未満 |
← 横にスクロールできます →
夫婦で一緒に借りる人向けには「ペア連生」の団信もあり、上乗せは年0.20〜0.40%です。がん保障の団信は「借りるとき51歳未満」が条件。親の家を建て替える50代は、先に年齢を見ておきましょう。
がん50%か100%かで迷ったら、今入っている医療保険と並べてみるといいですよ。保障が重なる部分が見えて、選びやすくなります。
要するに、がん50%保障までなら、団信のために金利が上がることはありません。
住宅ローンの手続きは来店なしで進められる?
PayPay銀行の住宅ローンは、ネット中心で進む流れです。公式ページの手順は「事前審査→本審査→契約手続き→融資実行」の4ステップ。ただし、mogecheckには、オンラインでの書類提出と振込先登録が一時停止中という注記があります。書類の出し方は、申し込む前に公式ページで最新の案内を確認しておきましょう。
「ネットで完結してスムーズだった」
神奈川県・46歳男性/ダイヤモンド不動産研究所の口コミ(2023年11月)
公式ページによると、本審査は融資を受ける日の3〜4週間前までに申し込む必要があります。引き渡し引き渡し工事が終わって、家の鍵を受け取る日のこと。この日から保証の期間が始まります。日が決まったら、逆算して書類をそろえておきましょう。
「迅速だったし満額で借りられた」
東京都・52歳男性/ダイヤモンド不動産研究所の口コミ(2023年11月)
事前審査にすぐ通ったら、本審査も安心していい?
そうとは限りません。事前審査は、年収などの申告をもとにした仮の審査です。本審査では、源泉徴収票や物件の書類を見て、もう一度判断されます。事前審査と本審査は別の審査だと考えておくと、気持ちの準備ができます。
要するに、手続きはネット中心で進みます。本審査の期限から逆算するのが大事です。
事務手数料2.2%は3,000万円でいくら?
3,000万円を借りると、事務手数料は66万円です(借入額×2.2%、税込)。その代わり、保証料(保証会社に払うお金)と印紙代(契約書に貼る収入印紙の代金)はどちらも0円です。
| 借入額 | 事務手数料(2.2%・税込) | 保証料・印紙代 |
|---|---|---|
| 2,000万円 | 44万円 | 0円 |
| 3,000万円 | 66万円 | 0円 |
| 4,000万円 | 88万円 | 0円 |
← 横にスクロールできます →
手数料は「手数料だけ」で比べず、保証料や団信の上乗せも含めた合計で比べるといいですよ。銀行によって、どこにお金がかかるかが違います。
申し込む前に見ておきたい数字を、もう1つの表にまとめました(2026年11月18日時点)。
| 項目 | 条件 |
|---|---|
| 申し込める年齢 | 20歳以上65歳未満(完済時80歳未満) |
| 年収 | 前年度200万円以上 |
| 借入額 | 500万円以上2億円以下 |
| 一部繰上返済 | WEBなら0円、電話なら5,500円 |
| 全額繰上返済 | 電話で33,000円 |
← 横にスクロールできます →
繰上返済(予定より早く返すこと)の金額は、ダイヤモンド不動産研究所が載せている数字です。手数料の選び方と金利の組み合わせは、公式ページの最新の案内で確かめてください。35年を超えて借りる場合は金利の上乗せがあるので、その率もあわせて見ておきましょう。
要するに、3,000万円なら初めにかかるのは手数料66万円。保証料と印紙代はかかりません。
5年ルール・125%ルールがないと、返済額はどう変わる?
金利が1%上がると、3,000万円・35年のローンで毎月の返済額は約1.6万円増えます。PayPay銀行の変動金利には、5年ルールも125%ルールもないからです。
5年ルールは「金利が上がっても、毎月の返済額は5年間変えない」という決まりです。125%ルールは「返済額を変えるときも、それまでの1.25倍までにする」という決まり。この2つがないので、金利が上がると次の見直しから返済額に反映されます。
上のグラフは、3,000万円を35年・元利均等返済(毎月の返済額が同じになる返し方)で借りた場合の試算です。借りた直後から金利が変わったと仮定した単純な計算で、ボーナス払いはなしにしています。
| 金利 | 毎月の返済額(目安) | 1.7%のときとの差 |
|---|---|---|
| 1.7%(2026年11月の変動) | 約9.5万円 | — |
| 2.7%(1%上昇) | 約11.0万円 | 約1.6万円増 |
| 3.7%(2%上昇) | 約12.7万円 | 約3.3万円増 |
| 4.27%(35年固定) | 約13.8万円 | 約4.3万円増 |
← 横にスクロールできます →
5年ルールや125%ルールがあっても、利息の支払いがなくなるわけではありません。後回しになるだけです。だから、知恵袋の回答のように「気にしなくていい」と考える人もいます。決め手は家計の余裕。月1.6万〜3.3万円増えても払えるなら変動、払えないなら固定を比べる、と考えましょう。
要するに、金利が1%上がると、3,000万円のローンで毎月約1.6万円増えます。
PayPay銀行は自分に向いている?先に問い合わせたい人
会社員で、建売・中古・借り換えを考えている人には、条件がよく合います。2026年11月時点で、新しく借りる場合も借り換えの場合も変動金利は年1.70%(mogecheckの記載)。どちらもネット中心の手続きで進められます。
| こんな人 | まずやること |
|---|---|
| 会社員で建売・中古を買う | 公式で今月の金利を見て事前審査へ |
| 他の銀行から借り換える | 今のローンの残高と金利を手元に置いて事前審査へ |
| 注文住宅を建てる | 着工金・中間金の支払いの受け方を先に問い合わせ |
| 個人事業主 | 申し込める条件かを先に確認 |
| 窓口で相談しながら決めたい | 対面の相談窓口がある銀行と並べて検討 |
← 横にスクロールできます →
注文住宅は、工事の途中で着工金や中間金を払うのが一般的です。公式ページでは、つなぎ融資つなぎ融資家が完成する前に払う土地代や着工金のために、住宅ローンが出るまでの間だけ借りるお金のこと。(家が完成するまでのあいだ、一時的にお金を借りる仕組み)の取り扱いが2026年6月29日に始まっています。ダイヤモンド不動産研究所の「建物完成時に一括での融資」という記載は、つなぎ融資の開始前の情報の可能性が高いです。ただ、着工金・中間金のように分けて融資を受けられるかどうかは、公式ページで確認が必要です。注文住宅の人は、事前審査より先に問い合わせるのが近道です。
注文住宅なら、工務店工務店地元で、一棟ずつ相談しながら家を建てる会社。社長や設計者と直接話せることが多いです。に支払いの時期と金額を一覧にしてもらうといいですよ。それを銀行に見せると、話が一度で通じます。
個人事業主は、ダイヤモンド不動産研究所によると原則として対象外です。対象になる物件の条件も、申し込む前に公式ページで確認しておきましょう。
要するに、会社員で建売・中古・借り換えなら合う人が多い住宅ローンです。注文住宅と自営業の人は、先に確認しておきましょう。
よくある質問
Q. PayPay銀行の住宅ローンの変動金利は今いくらですか
A. 2026年11月時点の変動金利は年1.700%です(価格.com、11月1日付)。ソフトバンクのスマホやでんきを使っていると、優遇割で最大年0.130%下がります。金利は毎月見直されます。
Q. PayPay銀行の団信は無料で何が付きますか
A. 一般団信、一般団信プラス、がん50%保障団信の3種類が、金利の上乗せなしで付きます。がん100%保障団信は年0.10%、ワイド団信は年0.30%の上乗せです(ダイヤモンド不動産研究所の記載)。
Q. PayPay銀行の事務手数料2.2%は3,000万円でいくらですか
A. 3,000万円なら66万円(税込)です。保証料と印紙代は0円なので、銀行に払う初期費用はほぼこの手数料だけになります。
Q. PayPay銀行の住宅ローンは来店しないと借りられませんか
A. 手続きはネット中心の流れで、来店が前提ではありません。ただし、書類提出や振込先登録のオンライン受付は一時停止中と注記されていることがあるので、申し込む前に公式ページで最新の案内を確認してください。
Q. 注文住宅でPayPay銀行の住宅ローンは使えますか
A. 公式ページでは、つなぎ融資の取り扱いが2026年6月29日に始まっています。着工金や中間金に分けて融資を受けられるかは、家によって払い方が違うため、申し込む前にPayPay銀行へ問い合わせてください。
まとめ
- PayPay銀行の住宅ローンは、オリコン顧客満足度で総合70.6点・2位。金利と商品内容などが1位です。
- 2026年11月時点の変動金利は年1.700%。優遇割で最大年0.130%下がります。
- 団信は、がん50%保障団信まで金利の上乗せなしで付きます。
- 事務手数料は借入額の2.2%(税込)で、3,000万円なら66万円。保証料と印紙代は0円です。
- 変動金利には5年ルール・125%ルールがないので、金利が1%上がると毎月の返済額は約1.6万円増えます(3,000万円・35年の場合)。
まず1つだけやるなら、PayPay銀行の公式ページで今月の金利を見ておくことです。
次にやること
① 今の家賃と貯金から、毎月払える額と、金利が上がったときに増やせる額を出す
→ ② PayPay銀行の公式ページで、今月の金利と事務手数料の条件を見る
→ ③ 会社員で建売・中古・借り換えなら事前審査に出す。注文住宅なら、先に着工中の支払いの受け方を問い合わせる
出典を見る
- PayPay銀行 住宅ローン(PayPay銀行) 2026-11-18 閲覧
- PayPay銀行(新規・借り換え)金利情報 住宅ローン比較(価格.com) 2026-11-18 閲覧
- PayPay銀行の住宅ローンの評判・金利・団信(ダイヤモンド不動産研究所) 2026-11-18 閲覧
- PayPay銀行 住宅ローンの評判・口コミ(オリコン) 2026-11-18 閲覧
- PayPay銀行の住宅ローンの評判(mogecheck) 2026-11-18 閲覧
- PayPay銀行 住宅ローンの口コミ(金利・手続き・審査の声)(ダイヤモンド不動産研究所) 2026-11-18 閲覧
- 変動金利の5年ルール・125%ルールについての質問と回答(Yahoo!知恵袋) 2026-11-18 閲覧