住信SBI auじぶん銀行 比較|3,000万円の月返済額と団信の差
住信SBI(現ドコモSMTBネット銀行)とauじぶん銀行を比べると、同じ3,000万円・35年でも月返済額や無料で付くがん団信の範囲が違います。2026年11月の金利と手数料をもとに、家族の状況ごとにどちらが合うかをまとめました。
この記事にはアフィリエイトリンク(広告)が含まれます。
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料3,000万円を35年で借りたとします。月の返済額は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースが93,332円、auじぶん銀行が約95,300円。auの割引を全部使える人なら、auが約93,100円になって逆転します(2026年11月借入の場合、2026年11月18日時点)。
「0.1%の差なんて気にしなくていいの?」「がん団信って、結局どこまで付くの?」。数字を並べてみると、自分の場合にどちらが合うかが見えてきます。
この記事の結論
表示されている金利の差は小さいので、月の返済額・無料で付く団信・割引の条件の3つを自分の数字に当てはめて決めます。
- auのスマホや電気など4つのサービスを使っている → auじぶん銀行から仮審査
- 窓口で相談しながら決めたい・50歳以下で3大疾病の保障がほしい → ドコモSMTBネット銀行の対面相談コースから仮審査
- 迷っている → 同じ借入額で両方に仮審査(借りられるかの事前チェック)を出して、出てきた金利で比べる
この記事でわかること
- 3,000万円・35年で借りたときの、2行の月返済額の差
- 追加の金利なしで付くがん団信の範囲と、対象にならない条件
- 共働き・auユーザー・窓口で相談したい人など、自分の家族はどちらが合うか
金利は小数点の勝負に見えますが、決め手になるのは団信と割引の条件のほうが多いんです。数字は自分の年齢と契約中のサービスに当てはめて見ておくといいですよ。
この記事の目次
この記事に出てくる言葉 2個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
住信SBIネット銀行の住宅ローンは、今も申し込める?
申し込めます。ただ、窓口の形が変わりました。
住信SBIネット銀行は社名が変わり、今は「ドコモSMTBネット銀行」です。社名が変わった日は、比較サイトでは2026年8月3日とされています。ネットだけで完結するWEB申込コースは、2026年10月30日で新規の受付を終えています。すでに仮審査を出していた人だけが、そのまま手続きを続けられます。
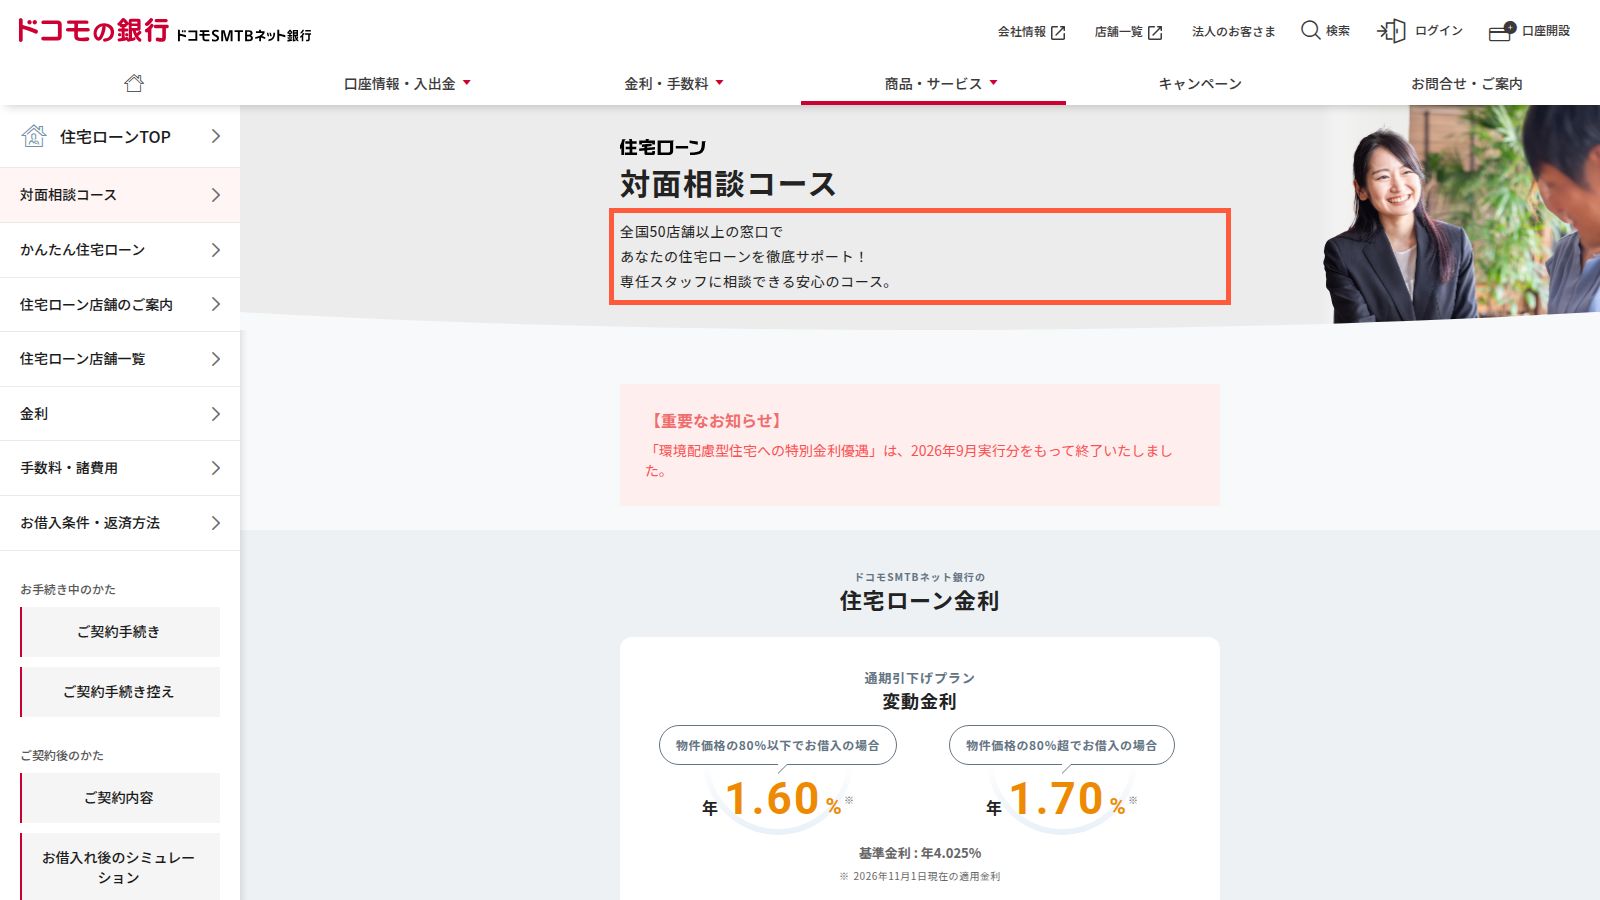
これから申し込むなら、対面相談コースです。全国50店舗以上の窓口で相談できると、公式ページに書かれています。
| コース | 2026年11月18日時点の状況 |
|---|---|
| WEB申込コース | 2026年10月30日に新規受付終了 |
| 対面相談コース | 新規で申し込める |
| フラット35 | 上の2つと同時には申し込めない |
← 横にスクロールできます →
コースを変えたいときは、一度取り下げてから申し込み直します。書類も出し直しになる、と公式ページにあります。
要するに、「住信SBI」で今から借りるなら、ドコモSMTBネット銀行の対面相談コースが入口です。
変動金利と月返済額は、3,000万円・35年でいくら違う?
2026年11月借入(物件価格の80%以下)の変動金利は、ドコモSMTBネット銀行の対面相談コースが年1.600%、auじぶん銀行が年1.734%です。auじぶん銀行は割引を全部使うと、年1.584%まで下がります。
| 3,000万円・35年・元利均等 | 変動金利 | 月返済額 | 35年の利息の合計 |
|---|---|---|---|
| ドコモSMTB 対面相談コース | 年1.600% | 93,332円 | 約920万円 |
| auじぶん銀行 | 年1.734% | 約95,300円 | 約1,004万円 |
| auじぶん銀行(優遇割を全部適用) | 年1.584% | 約93,100円 | 約910万円 |
← 横にスクロールできます →
出典:auじぶん銀行公式、住宅ローン比較サイト(ドコモSMTBは2026年11月の表示金利)を加工して作成。ボーナス返済なし。
表示の金利のままなら、ドコモSMTBのほうが月に約2,000円安い計算です。auじぶん銀行の割引を全部使えると、月200円ほどの差で逆転します。
「50年で組むということは金利0.1%の差が非常に大きくなってくるので、サービスや今後の発展云々ではなくシビアに金利の差を重視して良いと思いますよ。」
Yahoo!知恵袋の回答(2025年6月)
auじぶん銀行には、団信を一般団信だけにした年1.680%の金利もあります。がんの保障が付かない代わりに、少し低い金利です。
要するに、表示の金利で比べると差は月数千円以内。決め手は次の章からの条件です。
表示どおりの金利にならないのはどんなとき? 手数料は同じ
ドコモSMTBネット銀行の対面相談コースでは、審査の結果で年0.1〜0.55%上乗せされる場合があります。年1.600%がそのまま使えるとは限りません。
| 金利が上がる条件 | ドコモSMTB 対面相談コース | auじぶん銀行 |
|---|---|---|
| 審査の結果 | 年0.1〜0.55%上乗せの場合あり | 保証付金利プラン(年1.900〜2.600%)になる場合あり |
| 長く借りる | 35年超で上乗せ | 35年1ヶ月以上で年0.1%上乗せ |
| 頭金が少ない | 物件価格の80%超は年1.70%〜 | 80%超で年0.045%上乗せ |
| 団信を手厚くする | 年0.2〜0.4% | がん100%保障で年0.05%など |
← 横にスクロールできます →
この上乗せは足し算です。頭金が少なく、35年を超えて借りて、団信も手厚くすれば、表示より高い金利になります。
じゃあ、表示金利で比べても意味ないの?
比べる意味はありますが、本当の数字は仮審査の結果に書かれた金利です。同じ借入額・同じ年数で2行に出すと、きちんと比べられますよ。
手数料のほうはシンプル。事務手数料(ローンを組むときに銀行に払う手数料)は、2行とも借入額の2.20%で差がありません。
| 借入額 | 事務手数料(税込・両行共通) |
|---|---|
| 3,000万円 | 66万円 |
| 5,000万円 | 110万円 |
← 横にスクロールできます →
ドコモSMTBネット銀行は保証料が要らず、繰上返済の手数料も0円です。auじぶん銀行の繰上返済の条件は、公式サイトで最新をご確認ください。
要するに、手数料では差がつかないので、比べるのは「審査後の金利」です。
がん団信は、追加の金利なしでどこまで付く?
この章を開く(約2分)無料で付く団信auじぶん5疾病50%全疾病入院ドコモSMTB3大疾病50%全疾病も付くvs…
団信(団体信用生命保険。ローンを借りた人に万一のことがあったとき、残りのローンを保険で払ってくれる仕組み)は、どちらにも追加の金利なしで付く保障があります。ただし、がんなどの重大疾病で無料で付くのは残高の50%まで。ローンが全部なくなるわけではありません。
| 団信の項目 | auじぶん銀行 | ドコモSMTBネット銀行 |
|---|---|---|
| 追加の金利なしの範囲 | がんを含む5つの重大疾病を残高の50% | 50歳以下は3大疾病を残高の50%(スゴ団信) |
| その他の無料の保障 | 全疾病長期入院保障(精神障害を除く) | 全疾病保障(上乗せなし)。支払条件は窓口で確認 |
| 100%にするには | がん100%保障団信 年0.05%上乗せ | 3大疾病100プラン 40歳未満 年0.2%、40歳以上 年0.4% |
← 横にスクロールできます →
出典:各行公式、上乗せ幅はat-next・住宅ローン比較サイトを加工して作成(2026年11月18日時点)。
auじぶん銀行の5つの重大疾病は、がん(診断で保障)・急性心筋梗塞・脳卒中・肝疾患・腎疾患です。
「私の場合、60歳時点のローン残額は借入額の約半分。二千万円台半ば。それが半額になるのは大きいところです。」
40代/noteの記事(2023年5月)
対象にならない条件は、auじぶん銀行の公式ページに書かれています。
- 皮膚がん(悪性黒色腫を除く)と上皮内新生物(ごく初期のがん)は対象外
- 借りてから90日以内に診断されたがんは対象外
- 心筋梗塞・脳卒中は、決められた状態や手術が条件
- 肝疾患・腎疾患は、60日以上続けて入院したときが対象
「auは180日以上(半年)の入院継続で住宅ローンが無しになる点が魅力的」
Yahoo!知恵袋の質問(2025年1月)
ドコモSMTBネット銀行のスゴ団信は、公式ページ(対面相談コース)でがんと3大疾病に加えて、すべての病気・ケガも保障対象とされています。全疾病の細かい支払い条件は、対面相談の窓口で確認しておくと安心です。
団信は加入した後で入り直すのが難しいんです。持病がある人は、金利より先に「団信に入れるか」を確かめておくといいですよ。
要するに、どちらもがんなどの重大疾病は「無料で半分」。年0.05%で100%にできるauと、50歳以下なら3大疾病を無料でカバーするドコモSMTB、という違いです。
auユーザーなら本当に得? 住宅ローン金利優遇割の条件
auじぶん銀行の住宅ローン金利優遇割は、モバイル・でんき・ネット・TVの4つを組み合わせると最大年0.15%引き下げになる割引です。適用後の新規の変動金利は年1.584%(2026年11月18日時点)。
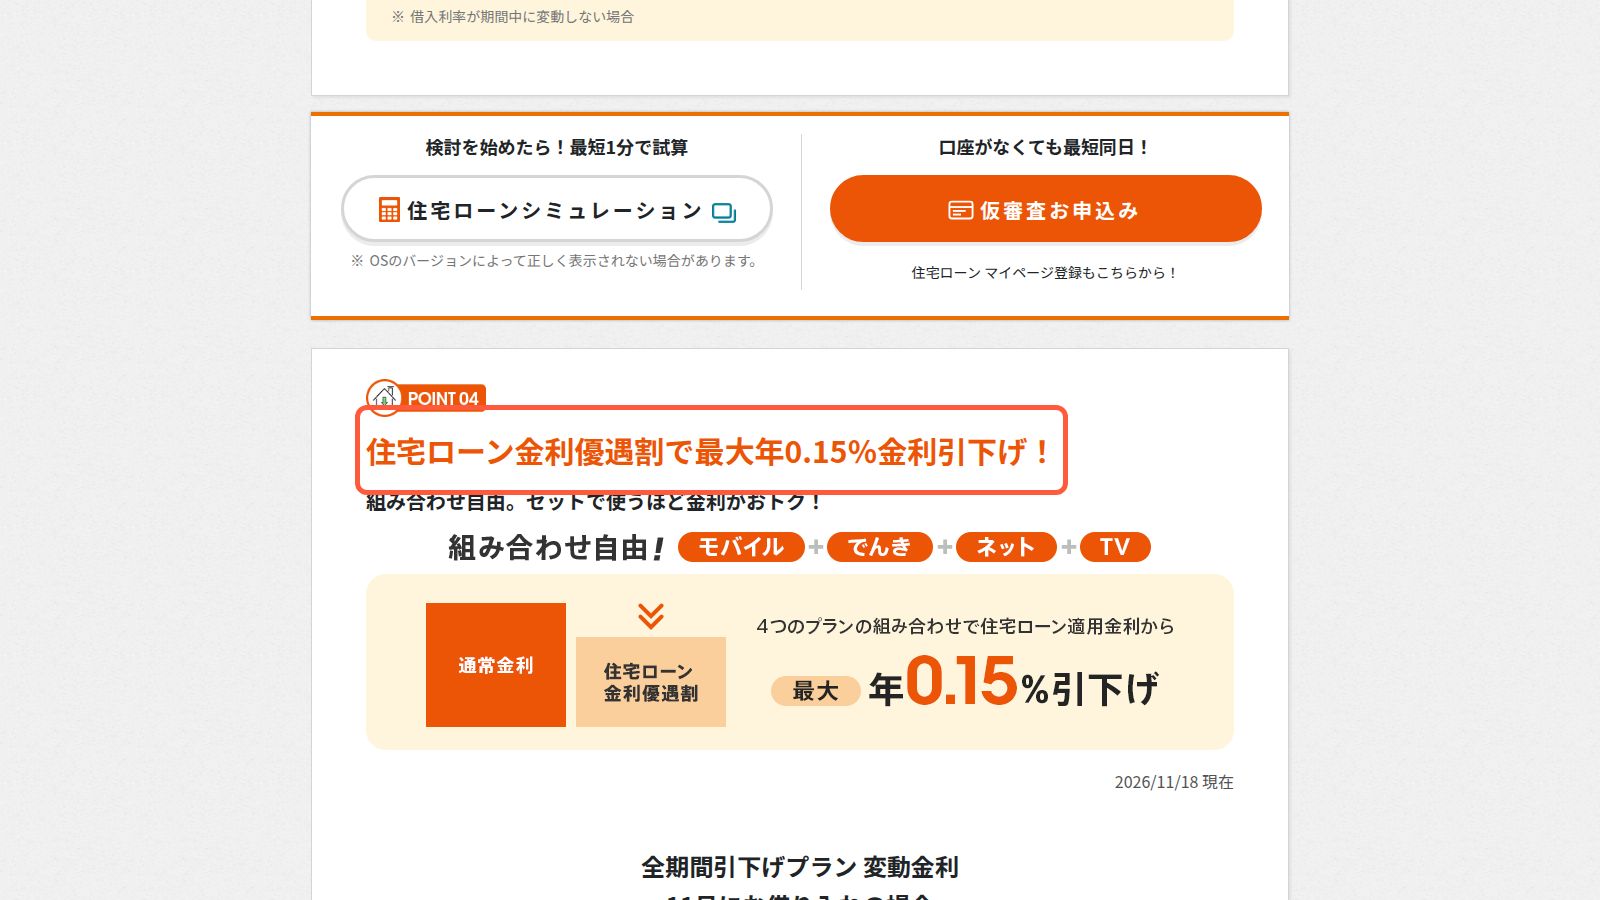
| 優遇割の条件 | 内容 |
|---|---|
| 対象のサービス | モバイル・でんき・ネット・TV |
| 最大の引き下げ幅 | 年0.15%(4つを組み合わせたとき) |
| 3,000万円・35年の差 | 月約2,200円(約95,300円が約93,100円に) |
| 注意したい点 | J:COM NET・J:COM TV・コミュファ光の優遇割は、条件を満たしてから3ヶ月後に適用 |
← 横にスクロールできます →
最大の年0.15%は、4つ全部がそろったときの数字です。スマホだけがauという家庭では、引き下げ幅はもっと小さくなります。
割引のために回線を乗り換えるなら、ローンの差額と通信費の差額を並べて見ておくといいですよ。家計全体で得かどうかが分かります。
要するに、auの4つのサービスをもう使っている家庭ほど、auじぶん銀行の金利が下がります。
日銀の利上げのあと、変動金利で大丈夫?
日銀は2026年9月18日に、政策金利を1.00%程度から1.25%程度へ引き上げました。ダイヤモンド不動産研究所によると、多くの銀行で新規の借入に反映されるのは2027年4月からの見通しです。すでに返済中の人は、みずほ銀行の例で2027年7月返済分から。反映の時期は銀行ごとに違います。
仮に変動金利が年0.25%上がり、35年間そのままだったとします。3,000万円・35年で年1.600%が年1.850%になると、月返済額は約97,100円で、月約3,750円増えます(この記事での試算)。
| 3,000万円・35年 | 年1.600% | 年1.850%(0.25%上昇) |
|---|---|---|
| 月返済額 | 93,332円 | 約97,100円 |
← 横にスクロールできます →
返済額って、金利が上がったらすぐ変わるの?
元利均等返済(毎月の返済額が同じになる返し方)の変動金利には、「5年ルール」を設けている銀行があります。三菱UFJ銀行の場合、返済額は10月1日を基準に5年間変わりません。
ただし、そのあいだも中身の利息の割合は増えています。返済額が増えないだけで、払う利息そのものが減るわけではありません。2行の規定は、契約前に確認しておきましょう。
要するに、変動金利を選ぶなら「0.25%上がっても月4,000円は払える」くらいの余裕を見ておくと安心です。
結局どっち? 家族の状況別の早見表
auの4つのサービスがそろう家庭はauじぶん銀行から考えるのが近道です。割引を全部使うと年1.584%で、ドコモSMTBの表示の金利年1.600%を下回ります。そろわないなら、ドコモSMTBの対面相談コースと並べて比べましょう。
| 家族の状況 | 合う方 | 決め手 |
|---|---|---|
| auのスマホ・でんき・ネット・TVを使っている | auじぶん銀行 | 優遇割で最大年0.15%下がる |
| 窓口で相談しながら決めたい | ドコモSMTB 対面相談コース | 全国50店舗以上で相談できる |
| がんの保障を100%にしたい | auじぶん銀行 | 追加の金利が年0.05% |
| 50歳以下で3大疾病の保障がほしい | ドコモSMTB 対面相談コース | 3大疾病50%が追加の金利なし |
| 51歳以上 | 両方の金利表を確認 | 年齢で金利と団信の条件が変わる |
← 横にスクロールできます →
選び方の基準:2026年11月18日時点の公式の金利・手数料・団信の条件で分けました。広告の報酬で順番は変えていません。
共働きでペアローン(夫婦それぞれがローンを組む方法)を考えている人へ。auじぶん銀行のペアローン連生団信は、2人とも同じ団信プランを選ぶ決まりです。片方の分の返済が免除されると、もう片方に所得税がかかる場合があることも、公式ページに書かれています。
収入合算のやり方も含めて、仮審査のときに2行へ同じ条件で聞いてみてください。
「住宅ローンは結局のところ、金利の低いところへ行き着くのでauの方が宜しいかと。」
Yahoo!知恵袋の回答(2025年6月)
注文住宅で土地を先に買う人は、書類をそろえる時期も確認しておきましょう。建物の図面や見積もりが審査に間に合うかどうかで、進め方が変わります。
要するに、「auのサービスがそろうか」と「窓口で相談したいか」の2つで、仮審査を出す順番が決まります。
よくある質問
Q. 住信SBIネット銀行とauじぶん銀行、両方に仮審査を出してもいいですか?
A. はい、別々の銀行なので両方に出せます。同じ借入額・同じ年数で出すと、審査後の金利を並べて比べられます。ただし、ドコモSMTBネット銀行の中で対面相談コースとフラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。を同時に申し込むことはできません。
Q. 頭金が少ないと金利は上がりますか?
A. はい、物件価格の80%を超えて借りると上がります。auじぶん銀行は年0.045%上乗せ、ドコモSMTBの対面相談コースは年1.70%〜です(2026年11月借入の場合)。
Q. 12月に借りても同じ金利ですか?
A. いいえ、金利は毎月見直されます。この記事の金利は2026年11月借入の場合で、借入日の金利が適用されます。
Q. 住宅ローン控除はどちらの銀行でも使えますか?
A. 控除は国の制度なので、銀行で使える・使えないが決まるものではありません。条件は国税庁の案内で確かめて、迷うときは税務署や税理士に相談してください。
まとめ
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)で今から申し込むなら、対面相談コースです(WEB申込コースは2026年10月30日に新規受付終了)。
- 3,000万円・35年の月返済額は、ドコモSMTBが93,332円、auじぶん銀行が約95,300円。auの優遇割を全部使うと約93,100円です(2026年11月借入の場合)。
- 事務手数料は2行とも借入額の2.20%で、3,000万円なら66万円です。
- 追加の金利なしで付くがんなどの重大疾病の団信は、どちらも残高の50%まで。100%にするには追加の金利がかかります。
次にやること
① 今の家賃と貯金から、毎月払える額と借りたい総額を決める → ② 同じ借入額・同じ年数で、auじぶん銀行とドコモSMTBネット銀行の対面相談コースに仮審査を出す → ③ 結果に書かれた金利と団信の条件を、この記事の表に当てはめて比べる
出典を見る
- 住宅ローン|auじぶん銀行(auじぶん銀行) 2026-11-18 閲覧
- 住宅ローンの金利|auじぶん銀行(auじぶん銀行) 2026-11-18 閲覧
- 住宅ローン|ドコモSMTBネット銀行(ドコモSMTBネット銀行) 2026-11-18 閲覧
- 住宅ローン 対面相談コース|ドコモSMTBネット銀行(ドコモSMTBネット銀行) 2026-11-18 閲覧
- 住宅ローン WEB申込コース|ドコモSMTBネット銀行(ドコモSMTBネット銀行) 2026-11-18 閲覧
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン金利(住宅ローン比較サイト) 2026-11-18 閲覧
- 住宅ローン金融機関8選の金利や手数料、オプションを紹介(at-next) 2026-11-18 閲覧
- 11月の住宅ローン金利の動向(ダイヤモンド不動産研究所) 2026-11-18 閲覧
- 住宅ローンの変動金利の基準金利の見直し(三菱UFJ銀行) 2026-11-18 閲覧
- 住宅ローン本審査で両行に通過した後の選び方(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-11-18 閲覧
- 団信の条件で2行を比べた質問(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-11-18 閲覧
- 40代でがん50%保障が付く意味(note)(note) 2026-11-18 閲覧