家の平均価格はいくら?注文・建売・中古・マンションを1枚で比較|年収の目安も
家の平均価格を、2025年度フラット35利用者調査で6区分に分けて比べました。注文住宅・建売・中古戸建て・マンションの平均所要資金、買った人の世帯年収と年収倍率を1枚で見られます。自分の年収でどの住まいが現実的か、営業を受ける前に分かります。
この記事にはアフィリエイトリンク(広告)が含まれます。
夜、子どもが寝たあとにスマホで「家 平均価格」と調べてみる。1つ目の記事は土地込みの数字、2つ目は建物だけの数字、3つ目は2年前の数字でした。
来週は住宅会社との初めての相談。どの数字を持っていけばいいのか分からないまま、画面を閉じた。そんな人に向けて、ひとつの調査の数字だけで、1枚の比較を作りました。
この記事でわかること
- 注文住宅・建売・中古戸建て・マンションの全国平均が、2025年度の数字でわかる
- 「注文住宅は建売より高い」と言われる理由が、土地代を含むかどうかでわかる
- 自分の世帯年収だと、どの住まいが買った人の平均に近いかがわかる
この記事の結論
家の平均価格は「土地込みか」「新築か中古か」で2,000万円以上変わります。自分の条件に合う区分を1つだけ選び、その数字を相談の物差しにしてください。
- 土地から探して注文住宅を建てる → 土地付注文住宅 5,313万円
- 土地がある、または建て替え → 注文住宅(建物だけ) 4,262万円
- 予算を抑えて一戸建てを買う → 建売住宅 4,215万円/中古戸建 2,783万円
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料
平均を見るときは、まず「土地が入っているかどうか」を確かめておくといいですよ。ここが違うと、比べても意味がなくなります。
この記事の目次
この記事に出てくる言葉 5個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。
- 坪単価建物の値段を広さ(坪)で割ったもの。1坪は約3.3㎡で、畳2枚分くらいです。会社によって「どこまで含めた値段か」が違うので、数字だけを比べると見誤ります。
- 外構門・塀・駐車場・庭など、建物の外まわりのこと。「外構工事」は本体の値段に入っていないことが多いです。
- 諸費用工事以外にかかるお金。登記の手数料、ローンの手数料、火災保険、税金などです。多くはローンに入れず、現金で払います。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
家の平均価格は?2025年度の全国平均を6区分で比べる
2025年度のフラット35フラット35住宅金融支援機構と銀行が組んで出している、35年間ずっと金利が変わらない住宅ローンです。利用者調査で、平均所要資金がいちばん高いのは新築マンションの5,882万円。いちばん低いのは中古戸建の2,783万円でした(2026年7月24日公表、住宅金融支援機構)。
所要資金とは、家を買うのに必要だったお金の合計のこと。ローンで借りたお金と、頭金を足した額です。高い順に並べると、上の図のとおり。私が驚いたのは、注文住宅(建物だけ)と建売住宅がほぼ同じ額だったことです。理由は下の章でくわしく見ます。
出典:住宅金融支援機構「2025年度フラット35利用者調査」を加工して作成
要するに、同じ「家」でも、選ぶ種類しだいで平均は約3,100万円も違います。
この平均は、だれが買った家の平均?
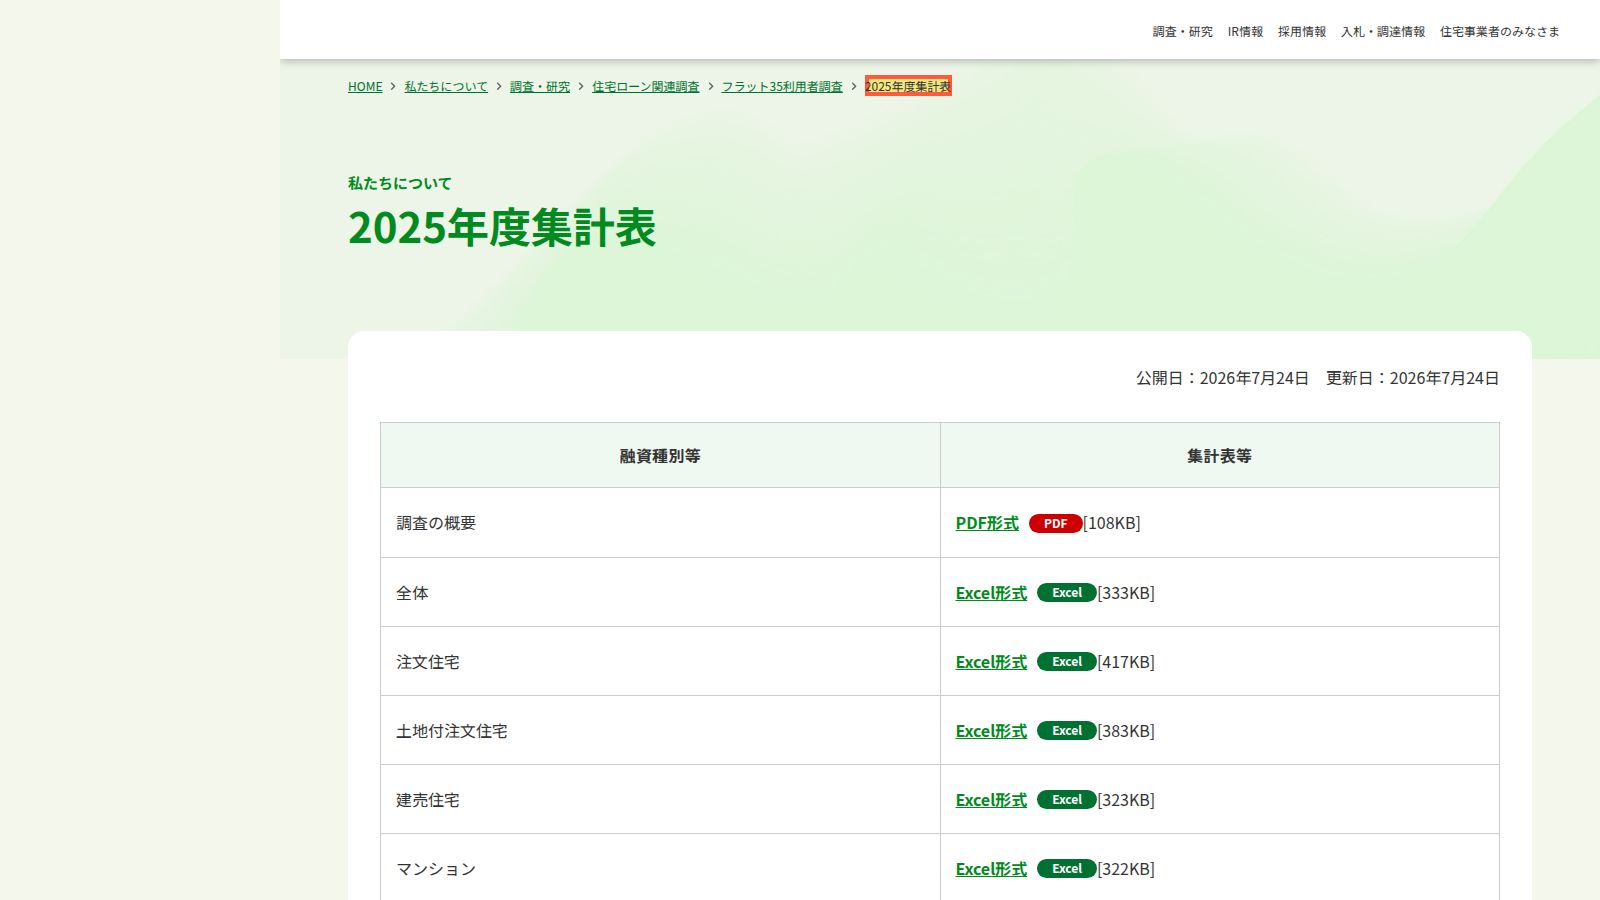
2025年4月〜2026年3月にフラット35を使った3万5,553件の平均です。日本の家すべての相場ではありません。
フラット35とは、住宅金融支援機構(JHF)と民間の銀行が組んで出している、金利がずっと変わらない住宅ローンのこと。この調査は、その申込書のデータを集めたものです。
| 入っている人 | 入っていない人 |
|---|---|
| フラット35で借りて買った人 | 現金だけで買った人 |
| 新築も中古も、6区分すべて | 銀行の変動金利ローンなどで借りた人 |
| 2025年4月〜2026年3月の承認分 | ローンの借り換えをした人 |
← 横にスクロールできます →
国の別の調査だと、注文住宅は7,000万円台って書いてあったけど?
それは国土交通省の住宅市場動向調査の数字です。注文住宅は7,646万円。調べた対象も、お金の数え方もフラット35の調査とは違います。同じ表に並べず、別の物差しとして見てください。
「フラット35で家を買った人の平均」として読めば、ずれずに使えます。
要するに、この平均はフラット35の利用者に限った数字です。
価格と年収と年収倍率を、1枚で見る
年収倍率がいちばん高いのは土地付注文住宅で7.8倍、いちばん低いのは中古戸建で5.3倍でした(2025年度)。
年収倍率とは、家の値段が世帯年収の何年分かを表す数字です。7.8倍なら、年収のほぼ8年分の家を買っている、ということ。
新築の一戸建て
| 区分 | 買った人の世帯年収 | 年収倍率 |
|---|---|---|
| 土地付注文住宅 | 742万円 | 7.8倍 |
| 注文住宅(建物だけ) | 719万円 | 6.9倍 |
| 建売住宅 | 680万円 | 6.9倍 |
← 横にスクロールできます →
マンションと中古
| 区分 | 買った人の世帯年収 | 年収倍率 |
|---|---|---|
| 新築マンション | 1,041万円 | 7.5倍 |
| 中古マンション | 745万円 | 5.6倍 |
| 中古戸建 | 580万円 | 5.3倍 |
← 横にスクロールできます →
出典:住宅金融支援機構「2025年度フラット35利用者調査」を加工して作成
自分の家に置きかえてみましょう。世帯年収700万円で、建売と同じ6.9倍なら約4,830万円。中古戸建と同じ5.3倍なら約3,710万円です。
この表は「必要な年収」ではありません。「買った人の平均はこうだった」という数字です。年収580万円の人が多いからといって、だれでもその年収で中古戸建が買えるとは限りません。
くわしく知りたい人だけ:年収のうち返済にまわしている割合
総返済負担率(年収のうち、住宅ローンの返済にまわしている割合)は、全体の平均で22.8%でした。区分ごとに見ると、土地付注文住宅26.4%、建売住宅23.9%、注文住宅23.0%、新築マンション21.5%、中古戸建20.5%、中古マンション19.7%です。
年収倍率は、頭金をどれだけ入れたかで大きく変わります。倍率だけで「うちも買える」と決めずに、毎月の返済額で見ておくといいですよ。
要するに、新築の一戸建ては年収の7〜8倍、中古は5倍台が、買った人の平均でした。
注文住宅は建売より高い?土地代を分けて見ると
答えは区分しだいです。土地付注文住宅は5,313万円で、建売住宅の4,215万円より約1,100万円高い。一方、土地を含まない注文住宅は4,262万円で、建売とほぼ同じでした(2025年度)。
注目したいのは、建売住宅の4,215万円には土地代も入っていること。注文住宅の4,262万円は建物だけの額なので、土地を買う人はそこに土地代が上乗せされます。
数字を並べた私の見立ては、「注文住宅は高い」の大部分は土地代の扱いの違いだ、というもの。ただし、建物の広さや性能まで同じという意味ではありません。
建売が手ごろな理由は、住宅会社側の事情を知ると分かりやすくなります。同じ設計の家を何棟かまとめて建てるので、1棟あたりの設計と手間が少なくて済むんです。
「ちゃんとした建売は、設計の手間を省けて既製品の建屋を複数建てるので、建屋としての性能を廉価で期待できます。」
Yahoo!知恵袋の回答(2024年10月)
建売を見るときは、建物の値段と土地の値段がそれぞれいくらか、営業さんに分けて聞いておくといいですよ。注文住宅の見積もりと比べやすくなります。
要するに、注文と建売を比べるときは、土地代が入っているかを先にそろえましょう。
「土地込み3,000万円で注文住宅」は足りる?
全国平均と比べると、3,000万円は低めです。土地付注文住宅の平均は5,313万円、土地を含まない注文住宅でも4,262万円でした(2025年度)。
同じ疑問は、知恵袋にもそのまま出ていました。
「注文住宅で3000万は難しいでしょうか?」
Yahoo!知恵袋の質問(2024年10月)
「土地代別でなら建てられると思いますが土地代込なら注文はその価格では無理だと思います。」
Yahoo!知恵袋の回答(2024年10月)
ただ、平均はあくまで全国の真ん中あたりの話。土地の値段は地域で大きく違います。土地込み3,000万円で足りるかどうかは、住む県の土地の相場を調べてから判断しましょう。
私なら、予算が土地込みの3,000万円前後のとき、次の順で見ます。
- 建物だけの注文住宅の見積もりを、広さを決めて1社分とる
- 同じ地域の建売住宅と中古戸建(平均2,783万円)の値段を並べる
- 自分の県の坪単価坪単価建物の値段を広さ(坪)で割ったもの。1坪は約3.3㎡で、畳2枚分くらいです。会社によって「どこまで含めた値段か」が違うので、数字だけを比べると見誤ります。で、建物だけの額を計算し直す
坪単価とは、建物の床面積1坪(約3.3㎡、畳2枚分)あたりの値段のことです。
要するに、3,000万円が足りるかは「土地込みか」と「どの県か」の2つで決まります。
家の値段は去年から上がった?広さは?
はい、下の表に並べた5区分では、どれも前年度より上がっています。中古マンションは569万円、建売住宅は約389万円の上昇です。
| 区分 | 2024年度 → 2025年度 | 上がった額 |
|---|---|---|
| 新築マンション | 5,592万円 → 5,882万円 | +290万円 |
| 土地付注文住宅 | 5,007万円 → 5,313万円 | +306万円 |
| 建売住宅 | 3,826万円 → 4,215万円 | +約389万円 |
| 中古マンション | 3,033万円 → 3,602万円 | +569万円 |
| 中古戸建 | 2,573万円 → 2,783万円 | +約210万円 |
← 横にスクロールできます →
出典:住宅金融支援機構「フラット35利用者調査」2024年度・2025年度を加工して作成。2024年度は生命保険文化センターが「購入価格」として紹介している値
建売の389万円を全額借りた場合、35年ローンで月の返済は、金利3.29%なら約1.5〜1.7万円、金利1%でも約1.1万円の上乗せです。概算の自己計算なので、実際の金利と条件で変わります。
じゃあ、待ったほうがいいの?
この数字だけで、買い時は決められません。動きを知ったうえで、自分の予算を決める材料にしてください。
広さは、建売住宅の全国平均で住宅面積100.4㎡、敷地面積131.5㎡。どちらも前年度より少し狭くなっています。
一戸建ては全体に面積が小さくなる傾向が続き、中古は新築より広い傾向があります。値段だけでなく、1㎡あたりで見ると印象が変わるかもしれません。
要するに、値段は上がり、新築の一戸建ては少しずつ小さくなっています。
月々いくら返している?頭金は?(2024年度の数字)
2024年度の月々の予定返済額は、土地付注文住宅で15万700円、建売住宅で11万8,600円、中古戸建で8万4,300円でした。
| 区分 | 頭金の平均 | 月々の予定返済額 |
|---|---|---|
| 土地付注文住宅 | 460.7万円 | 15万700円 |
| 建売住宅 | 322.8万円 | 11万8,600円 |
| 新築マンション | 1,337.9万円 | 15万9,500円 |
| 中古戸建 | 232.5万円 | 8万4,300円 |
| 中古マンション | 524.4万円 | 9万3,400円 |
← 横にスクロールできます →
出典:住宅金融支援機構「2024年度フラット35利用者調査」を加工して作成(生命保険文化センターの紹介値)
いまの家賃と並べると、ぐっと現実味が出ます。家賃12万円の人なら、建売の平均とほぼ同じ金額です。
ただし、ローンとは別にかかるお金があります。一戸建てなら固定資産税(家と土地にかかる毎年の税金)や修繕のお金。マンションなら管理費と修繕積立金です。所要資金にも入っていない費用なので、総額は別に計算しておきましょう。
毎月の返済額は、いまの家賃と同じくらいに収めると暮らしが安定しやすいです。固定資産税や修繕のお金は、年に1回まとめて出ていくと思っておくといいですよ。
全国平均で大まかな物差しを持てたら、次は自分の県の坪単価と、諸費用諸費用工事以外にかかるお金。登記の手数料、ローンの手数料、火災保険、税金などです。多くはローンに入れず、現金で払います。まで入れた総額で見直すのが近道です。
要するに、平均の返済額は「いまの家賃と比べる」と使いやすくなります。
次にやること
- 世帯年収に年収倍率をかける。 新築の一戸建てなら6.9倍、中古なら5倍台を目安に、買った人の平均に近い価格帯を出す
- 自分の県の坪単価で計算し直す。 全国平均を、住む地域の数字に置きかえる
- 諸費用や外構外構門・塀・駐車場・庭など、建物の外まわりのこと。「外構工事」は本体の値段に入っていないことが多いです。まで入れた総額を出す。 所要資金に入っていない費用を足して、「結局いくら払うか」を決める
よくある質問
Q. 家の平均価格はいくらですか?
A. 2025年度のフラット35利用者調査では、新築マンション5,882万円、土地付注文住宅5,313万円、注文住宅(土地なし)4,262万円、建売住宅4,215万円、中古マンション3,602万円、中古戸建2,783万円です。どれも平均所要資金で、2026年7月24日に公表された数字です。
Q. 家の平均価格に、現金で買った人は含まれますか?
A. 含まれません。フラット35を使った人の平均なので、現金だけで買った人や、ほかの住宅ローンで借りた人は入っていません。
Q. 注文住宅と建売はどちらが高いですか?
A. 土地付注文住宅は5,313万円で、建売住宅4,215万円より約1,100万円高くなっています。一方、土地を含まない注文住宅は4,262万円で、土地込みの建売とほぼ同じです(2025年度フラット35利用者調査)。
Q. 家の平均価格は毎年いつ更新されますか?
A. フラット35利用者調査は、毎年7月ごろに前の年度の結果が公表されます。2025年度の結果は2026年7月24日に、住宅金融支援機構のサイトで公表されました。
まとめ
- 2025年度のフラット35利用者の平均所要資金は、新築マンション5,882万円が最も高く、中古戸建2,783万円が最も低い。
- この平均はフラット35を使った人の数字で、現金で買った人やほかのローンを使った人は含まれない。
- 土地付注文住宅と建売住宅の約1,100万円の差は、土地代を含むかどうかで大きく説明できる。
- 買った人の年収倍率は、新築の一戸建てで6.9〜7.8倍、中古で5倍台だった。
- 次の一歩は、自分の世帯年収に年収倍率をかけて、住む県の坪単価で計算し直すこと。
出典を見る
- フラット35利用者調査(住宅金融支援機構) 2026-11-09 閲覧
- 2025年度集計表(フラット35利用者調査)(住宅金融支援機構) 2026-11-09 閲覧
- 令和7年度住宅市場動向調査の結果について(国土交通省) 2026-11-09 閲覧
- 住宅購入の平均価格はどのくらい?(生命保険文化センター) 2026-11-09 閲覧
- 【フラット35】の最新利用調査では、中古住宅での利用割合が増加!新築と中古の年収倍率に大きな開きも(SUUMOジャーナル) 2026-11-09 閲覧
- 2025年度フラット35利用者調査(辰巳地所) 2026-11-09 閲覧
- 2025年度フラット35利用者調査の結果(報道)(不動産ニュース) 2026-11-09 閲覧
- 新築建売が小さいのに高い(ゼロシステムズ) 2026-11-09 閲覧
- 注文住宅で3000万は難しいでしょうか?(Yahoo!知恵袋)(Yahoo!知恵袋) 2026-11-09 閲覧
- 2025年度の建売・住宅所要資金の推移(フラット35)(ステップオン) 2026-11-09 閲覧