二世帯住宅の小規模宅地の特例は登記で決まる|相続税640万円の差
二世帯住宅を建てる親子向けに、小規模宅地の特例が区分登記と共有登記でどう変わるかを、土地評価5,000万円の例で相続税額まで計算して比べます。建てる前に決める3つも整理します。
この記事にはアフィリエイトリンク(広告)が含まれます。
打ち合わせの帰り道、営業さんの一言が頭に残っている。「完全分離で区分登記にすれば、ローンも親子で分けられますよ」。ところが家で調べると、「区分登記だと相続税の特例が使えない」という記事がいくつも出てくる。どっちが本当なの? と手が止まった人に向けて書きました。
この記事でわかること
- 二世帯住宅で、相続税の特例が使える登記と使えない登記の違い
- 土地の評価が5,000万円のとき、登記の違いで相続税がいくら変わるか
- 親子で建てる前に決めておく3つのこと
この記事の結論
二世帯住宅は、図面より先に「登記の形」を親子で決めておくと、相続税の差を避けやすくなります。
- まず → 区分登記にするかどうかを、相続税の差と並べて決める
- 次に → 建物の持分を、出したお金の割合どおりにする
- 最後に → 誰が住み続けて、誰が土地を継ぐかを話しておく
迷ったら、まずここで相場を見る
PRタウンライフ家づくり間取り間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。プラン・資金計画・土地提案を複数社から無料で受け取れる無料で間取りと見積もりをもらう公式サイトで受付・申し込み無料結論から言うと、玄関もキッチンも別の「完全分離型」でも、区分登記をしなければ特例は敷地全体に使えます。区分登記にすると、土地評価5,000万円の例で相続税が640万円変わることがありました。
登記は、建物ができあがる頃に決めることが多いんです。だから図面の段階で一度、親子で話しておくといいですよ。
この記事の目次
この記事に出てくる言葉 1個・押すと意味が出ます
本文の点線の言葉こんなふうに押すと、ここに意味が出ます。も、押すと意味が出ます。
- 間取り部屋の数や配置のこと。「3LDK」は、部屋3つ+リビング・ダイニング・キッチン、という意味です。
二世帯住宅の特例は「区分登記かどうか」で変わる
小規模宅地等の特例(正式には「小規模宅地等についての相続税の課税価格の計算の特例」)とは、亡くなった人の自宅の土地の評価を下げてくれる制度のことです。国税庁タックスアンサー No.4124 によると、自宅の敷地(特定居住用宅地等)は330㎡まで、評価が80%減ります(令和8年4月1日現在法令等)。
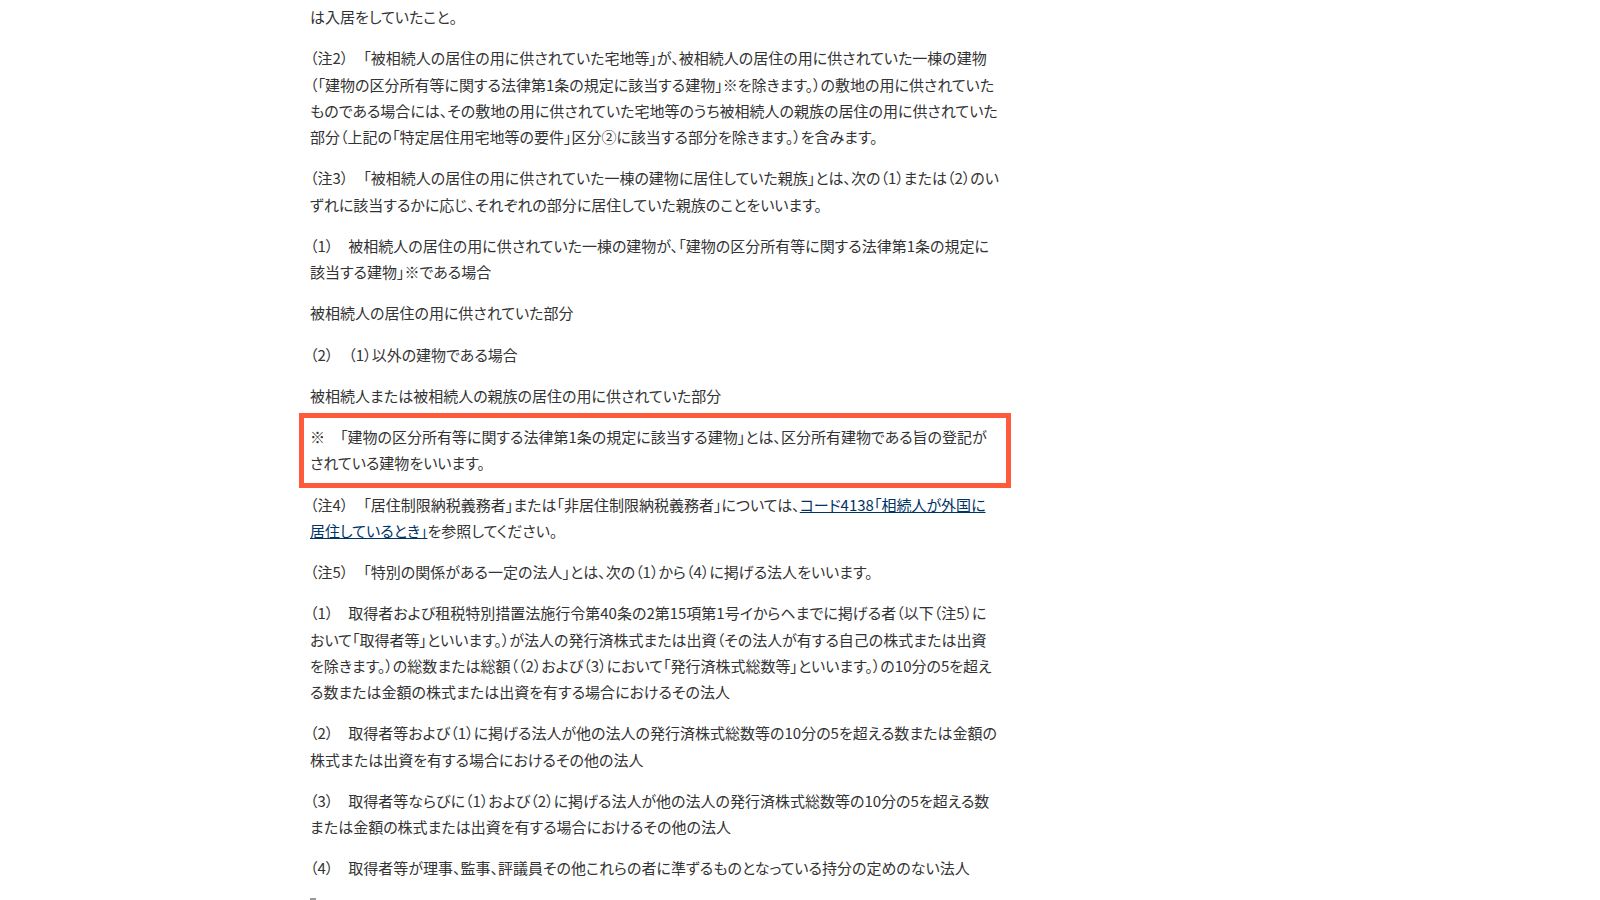
この特例が敷地のどこまで使えるかは、建物のつくりでは決まりません。決め手は「区分所有建物である旨の登記」、この記事でいう区分登記があるかどうかです。
| 登記の形 | どんな登記か | 特例の対象になる敷地 |
|---|---|---|
| 単独登記 | 建物全体を親か子の1人の名義にする | 敷地全体になりうる |
| 共有登記 | 建物全体を親子の持分で持つ | 敷地全体になりうる |
| 区分登記 | 親の部分と子の部分を別々の建物として登記する | 親が住んでいた部分の敷地だけ |
← 横にスクロールできます →
玄関が別でも、光熱費が別でも同じ。完全分離型でも、区分登記がなければ敷地全体が対象になりえます。
Yahoo!知恵袋には、玄関も光熱費の請求先も別々の二世帯住宅に親と暮らしていた場合に、小規模宅地の特例が使えるかを尋ねる質問があります(2025年8月)。そこには、こんな回答が付いていました。
「区分所有登記されている(二世帯住宅の親所有部分と子所有部分がそれぞれ登記されている)場合は適用できないようです。」
Yahoo!知恵袋の回答(2025年8月)
国税庁の扱いで見るのは、登記のほうです。
要するに、完全分離型かどうかではなく、区分登記をするかどうかが分かれ目です。
土地評価5,000万円で比べると、相続税は640万円変わる
区分登記なしなら40万円。区分登記で長男が親と生計を別にしていると680万円です。同じ家族、同じ土地でも、ここまで開きます。
前提を置きます。父が亡くなり、母はすでに他界。相続人は長男1人。1階に父、2階に長男一家が住み、長男が土地を継いで住み続けます。
土地は相続税評価額(路線価などで計算した評価額で、売れる値段とは別)で5,000万円、200㎡。そのほかの財産は3,000万円です。建物の評価額は、話を簡単にするために外しています。
| 登記と暮らし方 | 特例を使った後の財産 | 相続税 |
|---|---|---|
| 区分登記なし(単独・共有) | 4,000万円 | 40万円 |
| 区分登記・長男は生計を一にする | 6,000万円 | 310万円 |
| 区分登記・長男は生計を別にする | 8,000万円 | 680万円 |
← 横にスクロールできます →
くわしく知りたい人だけ:計算の中身
- 基礎控除(この額までは税金がかからない枠)は「3,000万円+600万円×法定相続人の数」なので、相続人1人なら3,600万円(国税庁 No.4152)
- 区分登記なし:土地5,000万円×80%=4,000万円減る。1,000万円+3,000万円=4,000万円。基礎控除を引くと400万円。×10%=40万円
- 区分登記・生計を別にする:長男は特例の対象外。8,000万円−3,600万円=4,400万円。×20%−200万円=680万円
- 区分登記・生計を一にする:2階部分の敷地を2,500万円と仮定。×80%で2,000万円減る。6,000万円−3,600万円=2,400万円。×15%−50万円=310万円
- 税率は国税庁 No.4155 の速算表(令和8年4月1日現在法令等)
表の2行目の「生計を一にする」は、2階の敷地を半分と決めて計算した仮の数字です。生計が一緒かどうかは、実際の暮らしぶりで判断されます。自分たちの場合どうなるかは、税理士に確かめておくのが確実です。
要するに、この例では区分登記をしないだけで、相続税が680万円から40万円まで下がります。
母と長男で土地を半分ずつ継ぐ場合は?
母が元気なら、話は少し変わります。
母と、生計を別にしている長男が土地を半分ずつ継ぐ例で計算しました。土地は5,000万円・200㎡、ほかの財産3,000万円も半分ずつです。
| 登記 | 特例で減る額 | 相続税 |
|---|---|---|
| 区分登記なし | 4,000万円(敷地全体) | 0円 |
| 区分登記あり | 1,000万円(母の分のうち親の部分50㎡だけ) | 長男が約183万円 |
← 横にスクロールできます →
区分登記がなければ、敷地全体の評価が80%減ります。合計4,000万円が基礎控除4,200万円(相続人2人)に収まるので、税金はかかりません。
区分登記があると、特例が使えるのは「母が継いだ半分」のうち「父が住んでいた1階の部分」だけ。2階に住む長男は同居親族に当たらないので、長男の分には使えません(全日本不動産協会の解説も同じ扱い)。相続税の総額は320万円。母の分は配偶者の税額軽減(配偶者は1億6千万円か法定相続分までなら税金がかからない制度)で0円になります。残る長男の分は、受け取った財産の割合で約183万円です。
母の代で税金がかからなくても、そこで安心しないでくださいね。次に母から子へ継ぐときも、区分登記のままだと同じ問題がまた出てきます。
要するに、母がいても区分登記なら長男に税金がかかります。母から子へ継ぐときにも、同じ問題がまた出てきます。
区分登記でも特例が使えるのはどんなとき?
区分登記をしても、まったく使えなくなるわけではありません。国税庁 No.4124 で読み取れる例外は2つです。
- 配偶者が継ぐ場合:父が住んでいた部分の敷地を母が継ぐなら、住み続けるなどの条件なしで使えます
- 生計を一にする子の場合:父と生計を一にしていた子が、自分の住む部分の敷地を継ぐなら対象になりえます。条件は、亡くなる前から申告期限まで住み続けて、持ち続けること
逆に、生計を別にしている子が継ぐ分は対象外。同じ建物にいても、区分登記があると同居とは見てもらえません。
最初からこの例外を当てにする設計は、避けておきましょう。
「母親かその姉妹が被相続人と同居していて、相続した後少なくとも申告期限まで住んでいて且つ所有していれば小規模宅地の特例を受ける事ができる。」
Yahoo!知恵袋の回答(2024年1月)
要するに、区分登記でも例外はあります。ただ、生計を別にする子が継ぐなら使えません。
区分登記にしたい人と、しないほうがいい人
区分登記にも、よい所があります。ローンを親子で1本ずつ組めることです。
だから「区分登記はやめておけ」で済む話ではありません。どちらを重く見るかで、向く形が変わります。
| こんな人 | 合う登記 | 決める前に確かめたいこと |
|---|---|---|
| 親子それぞれでローンを組みたい | 区分登記 | 相続税の差がいくらになるか |
| 同居する子が土地を継ぐ予定 | 単独登記か共有登記 | 持分が出したお金どおりか |
| 将来、片方を貸すかもしれない | 税理士と相談して決める | 貸す部分の扱い |
← 横にスクロールできます →
区分登記にしたときのローンの条件は、家ごと・金融機関ごとに違います。この記事では金額を出していません。営業さんにメリットを聞いたら、その金額を書き出してもらうのが近道です。前の章の相続税の差と、同じ紙に並べてみてください。
「ローンを2本に」という話が出たら、相続税の試算も一緒にお願いしてみるといいですよ。両方の数字がそろえば、親子でも話しやすくなります。
要するに、ローン重視なら区分登記、子が継いで住むなら共有・単独が合いやすいです。
親子で建てる前に決めておく3つ
決めることは3つ。どれも話し合うだけなので、お金はかかりません。
① 登記:区分登記にしない形を基本に考える。 単独登記でも共有登記でも、特例の判定は同じです。違いは持ち方だけ。
② 持分:出したお金の割合どおりにする。 国税庁 No.4411 には、3,000万円の家で夫が2,000万円・妻が1,000万円を出したのに半分ずつ登記すると、500万円が贈与になる例が出ています。親子の二世帯住宅でも考え方は同じです。
「親との二世帯を考えていますが、相続税対策としては、土地と建物どちらに親の名義を入れる方が良いのでしょうか。」
Yahoo!知恵袋の質問(2025年7月)
親から建築資金をもらうなら、住宅取得等資金の贈与税の非課税(国税庁 No.4508)が使えます。令和8年12月31日までの贈与なら、省エネ等住宅で1,000万円、それ以外は500万円まで非課税です。
③ 住む人と継ぐ人:同居する子が土地を継ぐ形にする。 特例を使うには、継いだ子が申告期限まで住み続けて、持ち続ける必要があります。申告期限は、亡くなった日の翌日から10か月以内です(国税庁 No.4205)。
3つ目は話しにくいテーマですよね。でも、きょうだいがいる家ほど、親が元気なうちに方向だけでも決めておくと、あとが楽になりますよ。
要するに、区分にしない、持分は出資どおり、継ぐ子を決める。この3つで迷いが減ります。
すでに区分登記してしまったら?
登記を変えられるかどうか、変えるならどんな手続きになるかは、家ごとに違います。手続きの費用や税金の扱いも同じです。区分のまま相続税を払う場合と比べてから決めましょう。
| 検討すること | 相談先 |
|---|---|
| 登記をどう変えるか、手続きの費用 | 司法書士 |
| 変えた場合と変えない場合の税金の差 | 税理士 |
← 横にスクロールできます →
登記を変える前に、両方の数字を税理士に出してもらいましょう。
要するに、直すのは数字を比べてから。焦って登記を変えないことです。
よくある質問
Q. 玄関が別の完全分離型の二世帯住宅でも、小規模宅地等の特例は使えますか?
A. 区分登記がなければ、完全分離型でも敷地全体が特例の対象になりえます。判定するのは建物のつくりではなく登記です。
Q. 特例で相続税が0円になる場合も、相続税の申告は必要ですか?
A. 必要です。特例は、申告書に使うことを書いて、計算明細書や遺産分割協議書の写しなどを付けて受ける制度です。申告期限は亡くなった日の翌日から10か月以内です。
Q. 相続人が2人以上いると、特例を使う土地は誰が決めますか?
A. 相続人全員の同意で決めます。原則として、申告期限までに遺産分割が済んでいることも必要です。
Q. 親が老人ホームに入ったら、特例は使えなくなりますか?
A. 要介護認定などを受けて入所した場合は、入所前まで住んでいた家の敷地も対象に含まれます。ただし、入所後にその家を人に貸すなどした場合は対象から外れます。
まとめ
- 二世帯住宅で小規模宅地等の特例が敷地全体に使えるかは、区分登記があるかどうかで決まります
- 土地評価5,000万円・相続人が長男1人の例では、区分登記なしの相続税は40万円、区分登記で生計を別にすると680万円でした
- 区分登記でも、配偶者が継ぐ場合と、生計を一にする子の場合には例外があります
- 建物の持分は、出したお金の割合どおりにしないと贈与になります
次にやること
- 父の土地のおおよその相続税評価額を、固定資産税の通知書や路線価で調べる
- 親子で「登記の形」「持分」「誰が住み、誰が継ぐか」を話し合う
- 登記を決める前に、税理士に相続税の試算をお願いする
この記事は、令和8年4月1日現在の法令等をもとにした目安です。自分たちの家でどうなるかの最終判断は、税理士に相談してください。
出典を見る
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)(国税庁) 2026-11-02 閲覧
- No.4152 相続税の計算(国税庁) 2026-11-02 閲覧
- No.4155 相続税の税率(国税庁) 2026-11-02 閲覧
- No.4158 配偶者の税額の軽減(国税庁) 2026-11-02 閲覧
- No.4205 相続税の申告と納税(国税庁) 2026-11-02 閲覧
- No.4411 共働きの夫婦が住宅を買ったとき(国税庁) 2026-11-02 閲覧
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(国税庁) 2026-11-02 閲覧
- 区分所有の登記がされた二世帯住宅の敷地に係る相続税の小規模宅地特例(公益社団法人全日本不動産協会) 2026-11-02 閲覧
- 二世帯住宅で小規模宅地等の特例を使うための要件(税理士法人チェスター) 2026-11-02 閲覧
- 完全分離型の二世帯住宅で小規模宅地の特例が使えるかという質問と回答(Yahoo!知恵袋) 2026-11-02 閲覧
- 二世帯住宅で親の名義を土地と建物のどちらに入れるかという質問(Yahoo!知恵袋) 2026-11-02 閲覧
- 区分所有にしていない二世帯住宅で同居親族が満たす要件についての回答(Yahoo!知恵袋) 2026-11-02 閲覧